Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Lương tháng 13 là khoản thu nhập được nhiều người lao động quan tâm vào dịp cuối năm. Trong công tác nhân sự tiền lương và quy trình tính lương tổng thể, không phải trường hợp nào cũng được tính lương tháng 13 theo cùng một công thức. Vậy cách tính lương tháng 13 như thế nào, căn cứ vào mức lương nào và được áp dụng ra sao? Bài viết dưới đây, Starttrain sẽ cung cấp công thức, cách tính và ví dụ cụ thể để bạn dễ dàng tham khảo.
Lương tháng 13 là khoản tiền thưởng cuối năm mà doanh nghiệp có thể chi trả cho người lao động, thường dựa trên kết quả kinh doanh, mức độ hoàn thành công việc và thỏa thuận giữa hai bên. Mặc dù được gọi là “lương tháng 13”, khoản tiền này về bản chất là tiền thưởng, không phải khoản lương bắt buộc hằng tháng.
Pháp luật hiện hành không quy định doanh nghiệp bắt buộc phải trả lương tháng 13. Việc có chi trả hay không, mức hưởng và cách tính sẽ phụ thuộc vào quy chế lương thưởng của doanh nghiệp, hợp đồng lao động hoặc thỏa thuận với người lao động.
Lương tháng 13 không phải là khoản tiền bắt buộc doanh nghiệp phải chi trả theo quy định chung của pháp luật. Việc người lao động có được hưởng khoản tiền này hay không thường phụ thuộc vào hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế thưởng của doanh nghiệp.
Người lao động cần lưu ý:
Vì vậy, để xác định chính xác quyền lợi, người lao động nên kiểm tra hợp đồng lao động, thỏa ước lao động tập thể và quy chế thưởng của doanh nghiệp trước khi tính lương tháng 13.
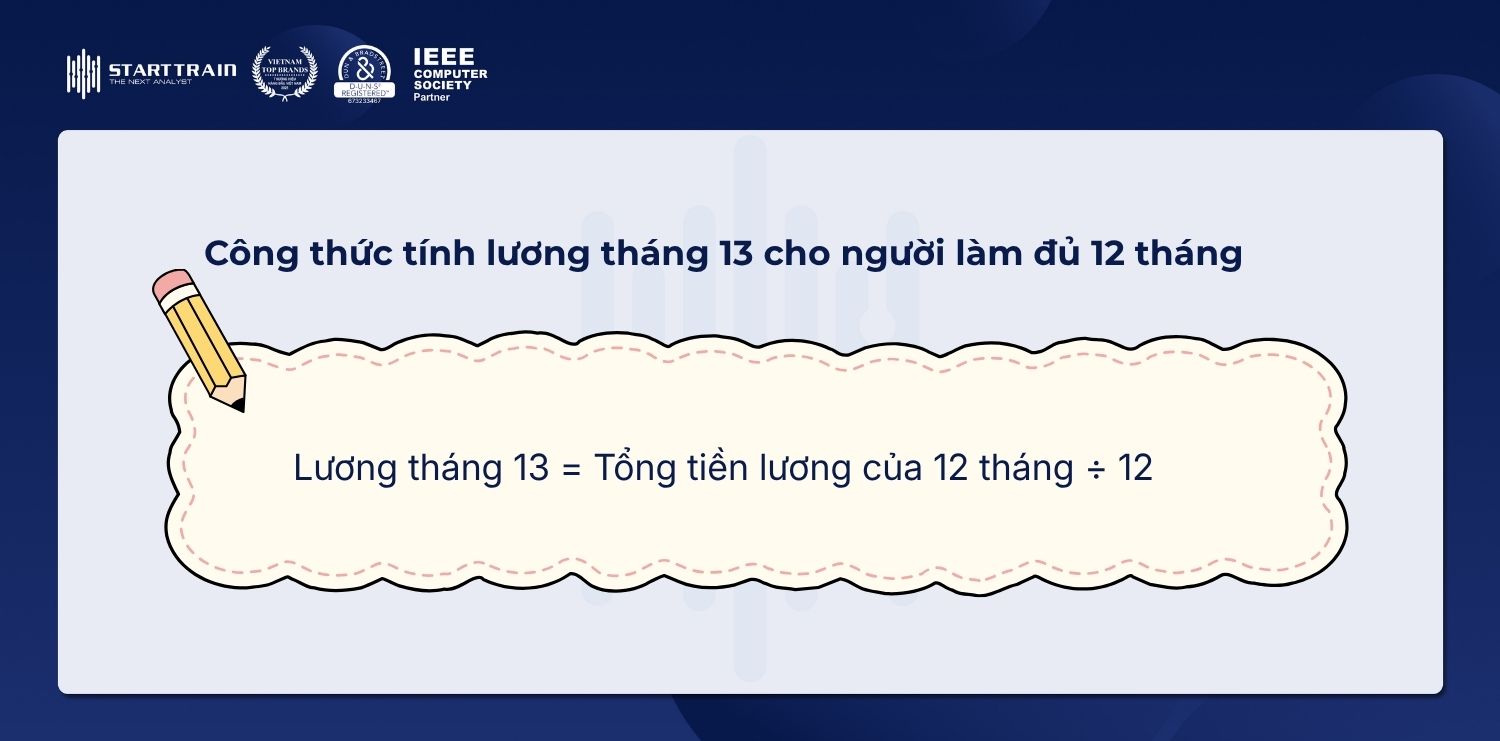
Đối với người lao động đã làm việc đủ 12 tháng trong năm, lương tháng 13 thường được tính dựa trên mức lương trung bình của 12 tháng.
Công thức: Lương tháng 13 = Tổng tiền lương của 12 tháng ÷ 12
Ví dụ: Anh A làm việc đủ 12 tháng trong năm. Trong đó, mức lương từ tháng 1 đến tháng 10 là 15 triệu đồng/tháng, tháng 11 và tháng 12 là 18 triệu đồng/tháng.
Lương tháng 13 của anh A được tính: [(15 triệu × 10 tháng) + (18 triệu × 2 tháng)] ÷ 12 = 15,5 triệu đồng.
Đối với người lao động chưa làm đủ 12 tháng trong năm, lương tháng 13 thường được tính theo tỷ lệ tương ứng với số tháng làm việc thực tế.
Công thức: Lương tháng 13 = (Số tháng làm việc thực tế ÷ 12) × Mức lương trung bình
Trong đó, mức lương trung bình được xác định dựa trên tiền lương trong khoảng thời gian người lao động thực tế làm việc.
Ví dụ: Anh B bắt đầu làm việc tại công ty từ tháng 4 và làm đến hết tháng 12, tương đương 9 tháng. Trong thời gian này, mức lương trung bình của anh là 10 triệu đồng/tháng.
Lương tháng 13 của anh B được tính như sau: (9 ÷ 12) × 10 triệu đồng = 7,5 triệu đồng.
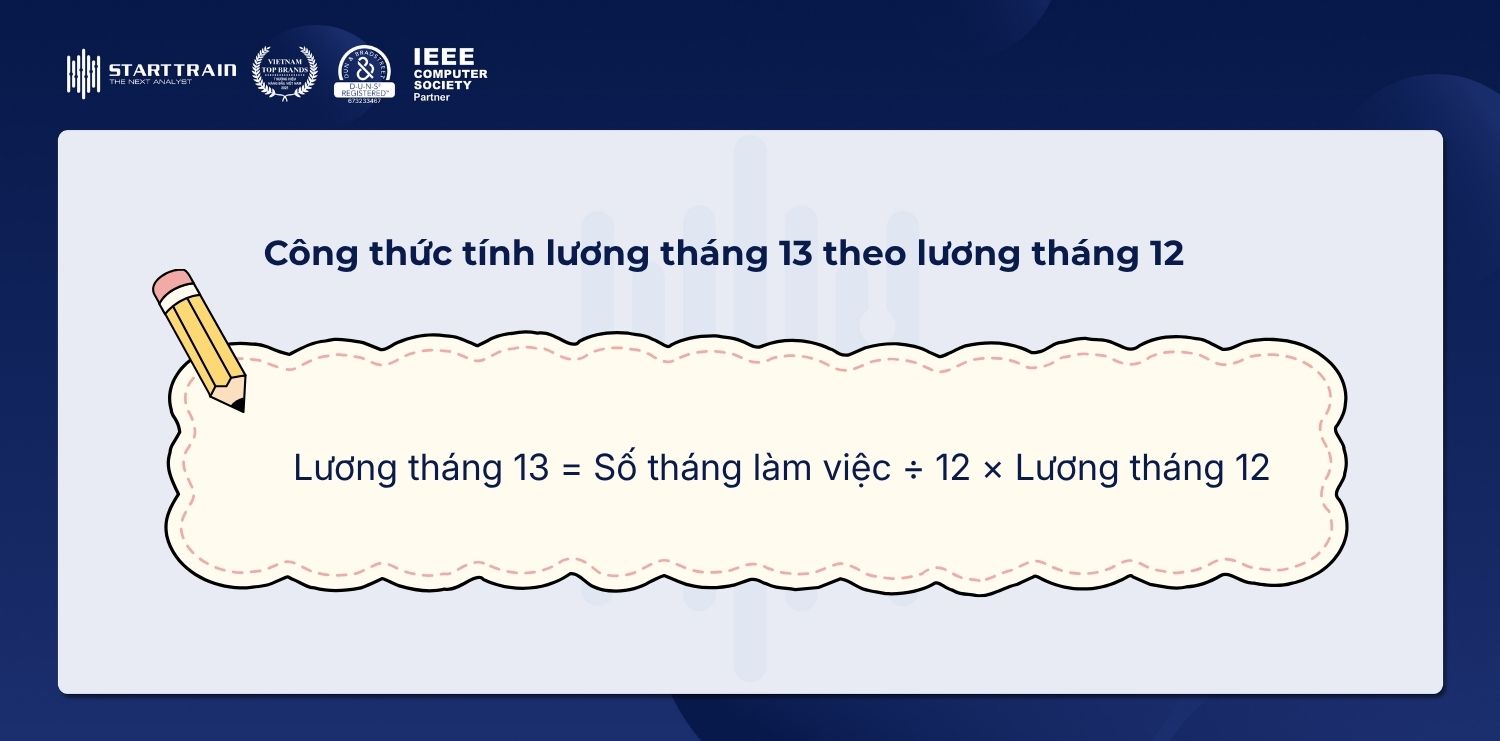
Một số doanh nghiệp áp dụng cách tính lương tháng 13 dựa trên mức lương của tháng 12, tức là tháng cuối cùng của năm.
Công thức: Lương tháng 13 = Số tháng làm việc ÷ 12 × Lương tháng 12
Nếu người lao động đã làm đủ 12 tháng và doanh nghiệp áp dụng mức thưởng tương đương lương tháng 12, khoản lương tháng 13 sẽ bằng 100% lương tháng 12.
Ví dụ: Chị C làm việc đủ 12 tháng tại công ty và có mức lương tháng 12 là 18 triệu đồng. Lương tháng 13 của chị C được tính: 12 ÷ 12 × 18 triệu = 18 triệu đồng
Nếu người lao động chưa làm đủ 12 tháng, khoản thưởng sẽ được tính theo tỷ lệ số tháng thực tế đã làm việc.
Ví dụ: Anh D bắt đầu làm việc từ tháng 7 và làm đến hết tháng 12, tổng cộng 6 tháng. Lương tháng 12 của anh là 14 triệu đồng. Lương tháng 13 của anh D: 6 ÷ 12 × 14 triệu = 7 triệu đồng
Không. Pháp luật hiện hành không quy định doanh nghiệp bắt buộc phải trả lương tháng 13 cho người lao động. Theo Điều 104 Bộ luật Lao động 2019, tiền thưởng được xác định căn cứ vào kết quả sản xuất, kinh doanh và mức độ hoàn thành công việc của người lao động; quy chế thưởng do người sử dụng lao động quyết định và phải được công bố công khai tại nơi làm việc.
Có. Lương tháng 13 về bản chất thường được xem là một khoản tiền thưởng từ người sử dụng lao động. Theo quy định về thuế TNCN, các khoản thưởng bằng tiền hoặc không bằng tiền thuộc thu nhập từ tiền lương, tiền công chịu thuế, trừ một số khoản thưởng được pháp luật loại trừ. Vì vậy, lương tháng 13 có thể được tính vào thu nhập chịu thuế TNCN của người lao động.
Không nhất thiết. Pháp luật không có định nghĩa riêng về “lương tháng 13” hay “thưởng Tết”. Đây đều có thể là các khoản thưởng được doanh nghiệp chi trả vào dịp cuối năm, nhưng doanh nghiệp có thể quy định lương tháng 13 và thưởng Tết là hai khoản riêng biệt. Người lao động cần căn cứ vào quy chế thưởng của từng công ty để xác định.
Không có quy định pháp luật chung quy định cách tính thời gian thử việc vào lương tháng 13. Vì lương tháng 13 là khoản thưởng do doanh nghiệp xây dựng theo quy chế riêng, việc thời gian thử việc có được tính hay không sẽ phụ thuộc vào điều kiện hưởng và cách tính được doanh nghiệp quy định.
Không. Mức lương tháng 13 của mỗi nhân sự thường khác nhau tùy thuộc vào thời gian làm việc thực tế, mức lương cơ bản, hiệu suất công việc (KPI) và quy định cụ thể theo mô hình lương 3P hoặc chính sách đãi ngộ riêng của từng công ty.
Theo khoản 3 Điều 30 Thông tư 59/2015/TT-BLĐTBXH, được sửa đổi, bổ sung bởi Thông tư 06/2021/TT-BLĐTBXH, tiền lương tháng đóng BHXH bắt buộc không bao gồm các khoản chế độ, phúc lợi và tiền thưởng theo quy định. Do đó, tiền thưởng tháng 13 không thuộc tiền lương làm căn cứ đóng BHXH bắt buộc. Người lao động nhận khoản thưởng này sẽ không phải đóng BHXH trên chính phần tiền thưởng tháng 13.
Có được nhận hay không phụ thuộc vào quy chế thưởng và điều kiện hưởng của doanh nghiệp. Pháp luật không quy định mọi người lao động nghỉ việc trước Tết đều được hưởng lương tháng 13.
Trên thực tế, lương tháng 13 thường được doanh nghiệp chi trả vào cuối năm hoặc sau khi kết thúc kỳ đánh giá kết quả kinh doanh, nhưng thời điểm cụ thể phụ thuộc vào quy chế thưởng và chính sách của từng doanh nghiệp.
Hiểu rõ cách tính lương tháng 13 cùng các quy định pháp lý liên quan sẽ giúp người lao động chủ động theo dõi quyền lợi tài chính chính đáng của mình vào dịp cuối năm, đồng thời hỗ trợ bộ phận nhân sự C&B hoạch định chính sách đãi ngộ minh bạch và tối ưu ngân sách cho tổ chức.
Đối với chuyên viên nhân sự và cấp quản lý muốn làm chủ kỹ năng thiết kế cơ chế lương thưởng, phân tích chi phí nhân sự và chuẩn hóa dữ liệu tiền lương theo chuẩn doanh nghiệp thực chiến, hãy tham khảo ngay khóa học C&B chuyên sâu Sales & Compensation Analytics (SCA) và khóa học HR Analytics Business Intelligence & HR Analytics (BIH) tại Starttrain.