Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Lương là vấn đề được cả doanh nghiệp và người lao động đặc biệt quan tâm, bởi bất kỳ sai lệch nào trong bảng lương cũng có thể ảnh hưởng đến quyền lợi, chi phí và sự minh bạch trong quan hệ lao động. Vì vậy, một quy trình tính lương bài bản không chỉ giúp doanh nghiệp đảm bảo trả đúng, trả đủ mà còn là công cụ quan trọng để kiểm soát chi phí nhân sự. Nếu doanh nghiệp chưa biết quy trình tính lương gồm những bước nào, hãy theo dõi bài viết dưới đây.
Quy trình tính lương chuẩn là một chuỗi các bước được thực hiện có hệ thống từ khâu chuẩn bị dữ liệu, tính toán đến chi trả và hoàn tất hồ sơ, nhằm đảm bảo người lao động nhận đúng, đủ và đúng hạn tiền lương. Một quy trình chuẩn thường gồm 3 giai đoạn chính:
Quy trình tính lương chuẩn không chỉ giúp doanh nghiệp đảm bảo việc trả lương chính xác, đúng hạn mà còn góp phần nâng cao hiệu quả quản lý nhân sự và tài chính.
Việc nắm vững cách xây KPI để tính lương không chỉ là yêu cầu riêng của bộ phận nhân sự mà là kỹ năng quản trị thiết yếu đối với toàn bộ các cấp độ trong doanh nghiệp. Dưới đây là phân tích chi tiết vai trò và lý do từng nhóm đối tượng cần làm chủ quy trình này:
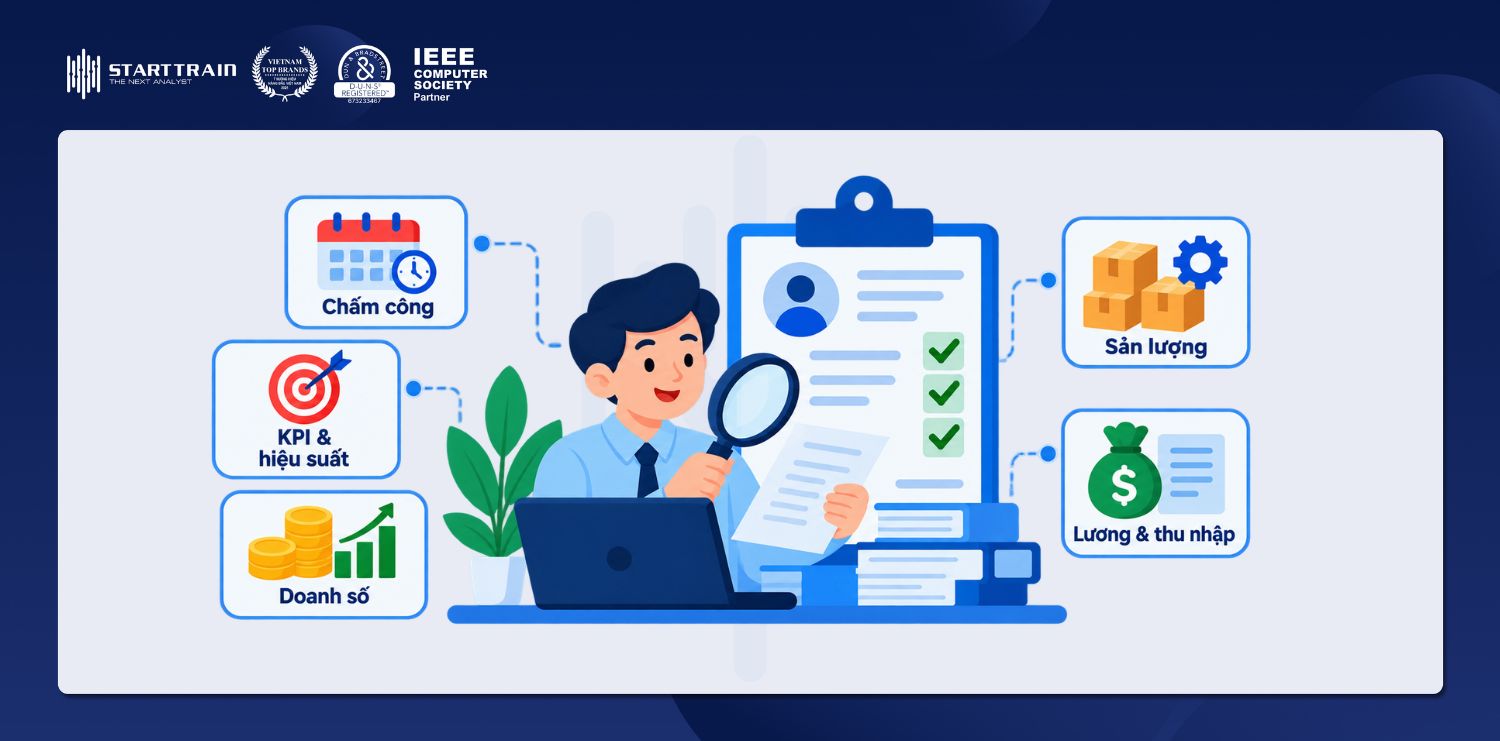
Để xây dựng một bảng lương chính xác, doanh nghiệp cần bắt đầu bằng việc thu thập đầy đủ và xác thực các dữ liệu liên quan đến tiền lương của từng nhân viên. Đây là bước đầu vào quan trọng, bởi bất kỳ sai lệch nào về dữ liệu chấm công, thu nhập hay hiệu suất cũng có thể ảnh hưởng đến kết quả tính lương cuối cùng.
Tùy theo vị trí và đặc thù công việc, doanh nghiệp sẽ cần thu thập các nhóm dữ liệu sau:
Sau khi thu thập, bộ phận phụ trách tiền lương cần kiểm tra, đối chiếu và xác nhận toàn bộ dữ liệu trước khi chuyển sang bước tính toán. Việc chuẩn hóa dữ liệu ngay từ đầu giúp hạn chế sai sót, đảm bảo bảng lương được tính đúng và tạo cơ sở cho các bước khấu trừ, tính thuế và chi trả sau đó.
Sau khi thu thập dữ liệu, doanh nghiệp cần kiểm tra và xác nhận lại thông tin với người lao động trước khi tiến hành tính lương. Bước này giúp phát hiện sớm các sai lệch về ngày công, giờ làm thêm, nghỉ phép, doanh số, KPI hoặc các khoản thu nhập liên quan, tránh ảnh hưởng đến kết quả tính lương.
Bộ phận nhân sự gửi bảng chấm công và các thông tin liên quan cho nhân viên qua email hoặc hệ thống nội bộ để kiểm tra. Nếu phát hiện sai lệch, nhân viên phản hồi để xác minh, điều chỉnh và chốt dữ liệu trước khi chuyển sang bước tính lương.
Lương 3P là gì? Cách tính, lợi ích và quy trình áp dụng
Tùy quy mô doanh nghiệp mà bộ phận kế toán hoặc nhân sự sẽ đảm nhận mục tính lương. Dựa trên dữ liệu chấm công, mức lương và các thông tin đã được xác nhận, người phụ trách tiến hành tính toán các khoản thu nhập mà người lao động được hưởng trong kỳ.
Tổng lương trước khấu trừ được tính như sau:
Tổng thu nhập = Lương theo ngày công + Tiền làm thêm giờ + Phụ cấp + Thưởng + Hoa hồng/KPI + Các khoản thu nhập khác (nếu có)
Trong đó:
Sau khi tính được tổng lương gộp cần trừ đi các khoản khấu trừ để ra được lương thực nhận của người lao động.
Tổng các khoản khấu trừ = BHXH + BHYT + BHTN + Thuế TNCN + Tạm ứng + Các khoản khấu trừ khác (nếu có)
Trong đó:
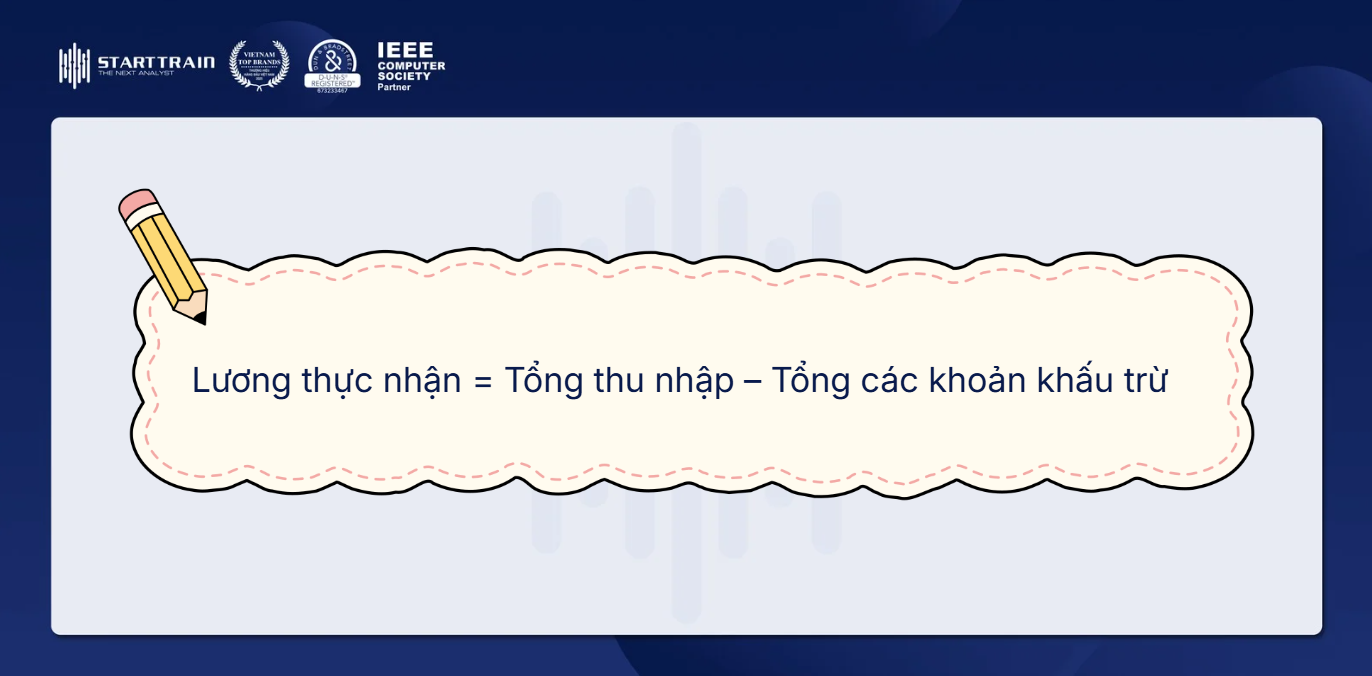
Sau khi hoàn tất, doanh nghiệp có thể xác định lương thực nhận theo công thức:
Lương thực nhận = Tổng thu nhập – Tổng các khoản khấu trừ.
Trước khi chi trả, bảng lương cần được kiểm tra và phê duyệt lần cuối bởi người có thẩm quyền. Nội dung kiểm tra tập trung vào số ngày công, tổng thu nhập, các khoản khấu trừ và lương thực nhận để đảm bảo không có sai sót.
Sau khi rà soát, bảng lương được trình cấp có thẩm quyền ký duyệt. Nếu phát hiện chênh lệch, bộ phận phụ trách sẽ điều chỉnh và hoàn thiện trước khi chuyển sang bước chi trả.
Khi bảng lương đã được kiểm tra, ký duyệt và người lao động xác nhận, bộ phận nhân sự sẽ gửi riêng phiếu lương cho từng nhân viên qua email hoặc hệ thống nội bộ, đảm bảo bảo mật thông tin. Nội dung cần thể hiện rõ các khoản thu nhập, khấu trừ và số tiền thực nhận để người lao động dễ dàng kiểm tra, đối chiếu.
Sau đó, bộ phận kế toán thực hiện chuyển khoản hoặc thanh toán trực tiếp đúng số tiền, đúng tài khoản và đúng thời hạn. Đồng thời, các chứng từ thanh toán cần được lưu trữ đầy đủ để phục vụ đối chiếu và kiểm tra khi cần.
Sau khi hoàn tất việc chi trả, doanh nghiệp cần lưu trữ đầy đủ hồ sơ, dữ liệu tiền lương và các chứng từ liên quan để thuận tiện cho việc đối chiếu, kiểm tra và quản lý nhân sự về sau.
Bên cạnh đó, doanh nghiệp cần tổng hợp báo cáo quỹ lương để theo dõi chi phí nhân sự, biến động tiền lương và hỗ trợ lập kế hoạch tài chính. Các khoản thuế đã khấu trừ cũng cần được kê khai, nộp đúng thời hạn và thực hiện quyết toán thuế TNCN theo quy định.
Theo Điều 3 Nghị định 293/2025/NĐ-CP, từ ngày 01/01/2026, mức lương tối thiểu áp dụng đối với người lao động làm việc theo hợp đồng lao động được quy định theo từng vùng, bao gồm mức tối thiểu theo tháng và theo giờ, cụ thể như sau:
| Vùng | Mức lương tối thiểu tháng (Đơn vị: đồng/tháng) | Mức lương tối thiểu giờ (Đơn vị: đồng/giờ) |
| Vùng I | 5.310.000 | 25.500 |
| Vùng II | 4.730.000 | 22.700 |
| Vùng III | 4.140.000 | 20.000 |
| Vùng IV | 3.700.000 | 17.800 |
Từ kỳ tính thuế năm 2026, biểu thuế TNCN lũy tiến từng phần được rút gọn từ 7 bậc xuống còn 5 bậc, với mức thuế suất từ 5% đến 35%:
| Bậc | Thu nhập tính thuế/tháng | Thuế suất |
| 1 | Đến 10 triệu đồng | 5% |
| 2 | Trên 10 – 30 triệu đồng | 10% |
| 3 | Trên 30 – 60 triệu đồng | 20% |
| 4 | Trên 60 – 100 triệu đồng | 30% |
| 5 | Trên 100 triệu đồng | 35% |
Theo Nghị quyết 110/2025/UBTVQH15, mức giảm trừ gia cảnh được điều chỉnh từ kỳ tính thuế năm 2026 như sau:
Mức giảm trừ mới giúp tăng khoản thu nhập được miễn thuế, qua đó giảm nghĩa vụ thuế TNCN cho người lao động so với quy định trước đây.
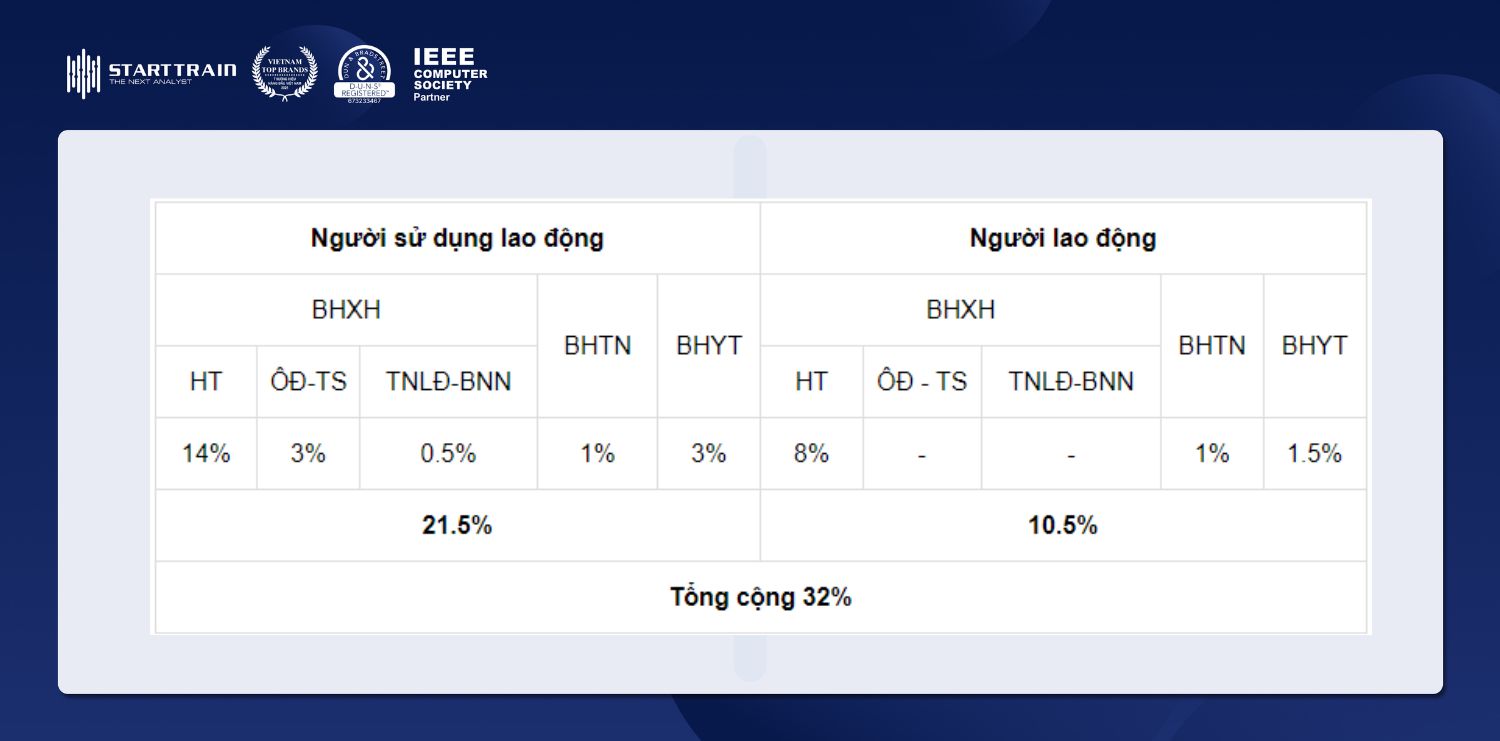
Tổng tỷ lệ đóng bảo hiểm xã hội (BHXH), bảo hiểm y tế (BHYT) và bảo hiểm thất nghiệp (BHTN) hiện hành đối với lao động Việt Nam là 32% tiền lương tháng căn cứ đóng, trong đó doanh nghiệp đóng 21,5% và người lao động đóng 10,5%.
Chi tiết tỷ lệ đóng cụ thể cho từng bên đối với lao động Việt Nam như sau:
Dữ liệu chấm công là cơ sở quan trọng để xác định tiền lương thực tế. Doanh nghiệp có thể gặp lỗi khi nhập sai ngày công, số giờ làm thêm, ngày nghỉ phép, nghỉ không lương hoặc không cập nhật kịp thời thay đổi về mức lương, phụ cấp.
Bên cạnh đó, việc áp dụng sai công thức tính lương, tiền làm thêm giờ, phụ cấp hoặc thưởng cũng có thể khiến kết quả tính lương bị sai. Vì vậy, cần đối chiếu dữ liệu chấm công với nhân viên và kiểm tra công thức trước khi chốt bảng lương.
Thuế TNCN và các khoản bảo hiểm cần được tính dựa trên đúng đối tượng, đúng mức tiền lương làm căn cứ và đúng quy định tại từng thời điểm. Một số lỗi thường gặp là xác định sai thu nhập chịu thuế, áp dụng sai mức giảm trừ, tính sai tiền lương đóng BHXH hoặc kê khai, nộp các khoản bảo hiểm và thuế không đúng hạn.
Những sai sót này có thể khiến doanh nghiệp phải điều chỉnh hồ sơ, truy thu khoản còn thiếu và chịu tiền phạt hoặc tiền chậm nộp theo quy định. Do đó, việc cập nhật chính sách thuế, bảo hiểm và kiểm tra định kỳ là cần thiết.
Một sai sót khác là phân loại không đúng bản chất quan hệ làm việc giữa hợp đồng lao động và hợp đồng dịch vụ. Nếu người làm việc thực tế chịu sự quản lý, điều hành của doanh nghiệp, làm việc thường xuyên và nhận tiền lương, quan hệ này có thể được xác định là quan hệ lao động dù hợp đồng được đặt tên là hợp đồng dịch vụ.
Việc phân loại sai có thể dẫn đến bỏ sót nghĩa vụ về bảo hiểm, thuế và các quyền lợi của người lao động. Khi bị phát hiện, doanh nghiệp có thể phải truy nộp các khoản còn thiếu và chịu các chế tài liên quan.
Xây dựng quy trình tính lương chuẩn là nền tảng để doanh nghiệp đảm bảo tính chính xác, minh bạch trong chi trả và nâng cao hiệu quả quản lý nhân sự. Khi từng khâu được chuẩn hóa, doanh nghiệp không chỉ giảm thiểu sai sót và rủi ro mà còn tiết kiệm thời gian, kiểm soát tốt chi phí tiền lương và củng cố sự tin tưởng của người lao động.
Với doanh nghiệp có đội ngũ kinh doanh lớn, việc tính lương và hoa hồng không chỉ dừng ở việc đảm bảo trả đúng, trả đủ mà còn cần phân tích hiệu quả của từng cơ chế thưởng, mức độ tạo động lực và tác động đến doanh thu. Đây là nội dung C&B chuyên sâu trong khóa học Sales Compensation Analytics (SCA)] tại Starttrain.