Xây dựng mô hình tài chính trên Excel là kỹ năng giúp các nhà quản lý, nhà đầu tư và chuyên viên tài chính biến dữ liệu thô thành các dự báo kinh doanh chính xác. Thay vì đưa ra quyết định dựa trên cảm tính, việc làm chủ công cụ này cho phép bạn chủ động dự báo dòng tiền, tính toán lợi nhuận, định giá doanh nghiệp và đánh giá rủi ro trước các biến động thị trường.
Trong bài viết này, đội ngũ chuyên gia tài chính tại Starttrain sẽ hướng dẫn bạn chi tiết quy trình 6 bước xây dựng mô hình tài chính trên Excel chuẩn hóa và các nhóm hàm thực chiến quan trọng nhất.
Xây dựng mô hình tài chính trên Excel là làm gì?
Để hiểu rõ bản chất của công việc này, trước hết chúng ta cần phân tích hai khái niệm nền tảng: mô hình tài chính là gì và vai trò của công cụ Excel trong quá trình biến đổi các dữ liệu đó.
Mô hình tài chính
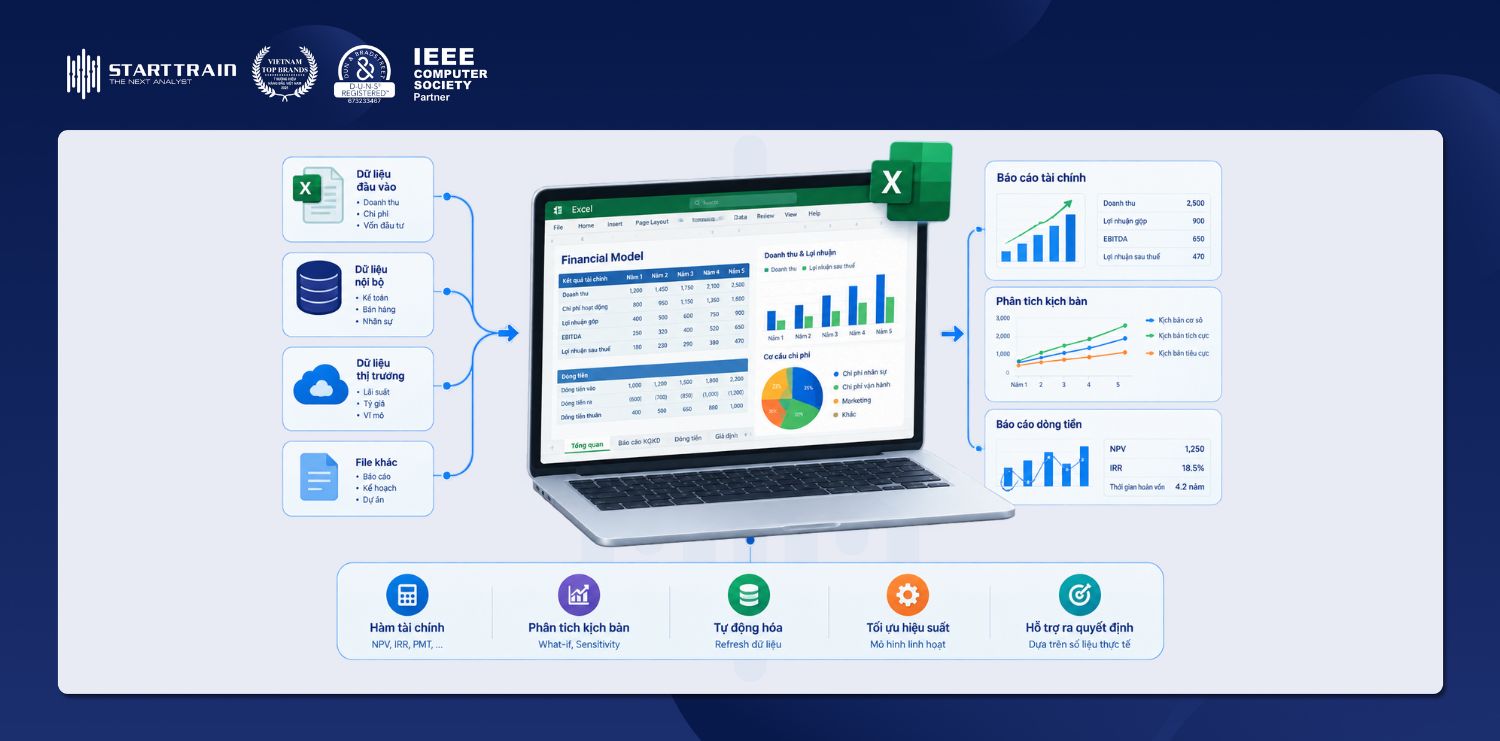
Mô hình tài chính (Financial Model) là công cụ được xây dựng dưới dạng các bảng tính, đại diện cho hoạt động tài chính thực tế của một doanh nghiệp, dự án hoặc khoản đầu tư.
Mô hình này tập hợp các giả định về doanh thu, chi phí, tốc độ tăng trưởng, vốn đầu tư,… từ đó kết nối các báo cáo tài chính (Bảng cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh, Báo cáo lưu chuyển tiền tệ). Mục đích chính của mô hình tài chính là mô phỏng các kịch bản kinh doanh khác nhau để giúp nhà quản lý dự báo hiệu quả tài chính và đưa ra các quyết định chiến lược.

Mô hình tài chính trên Excel
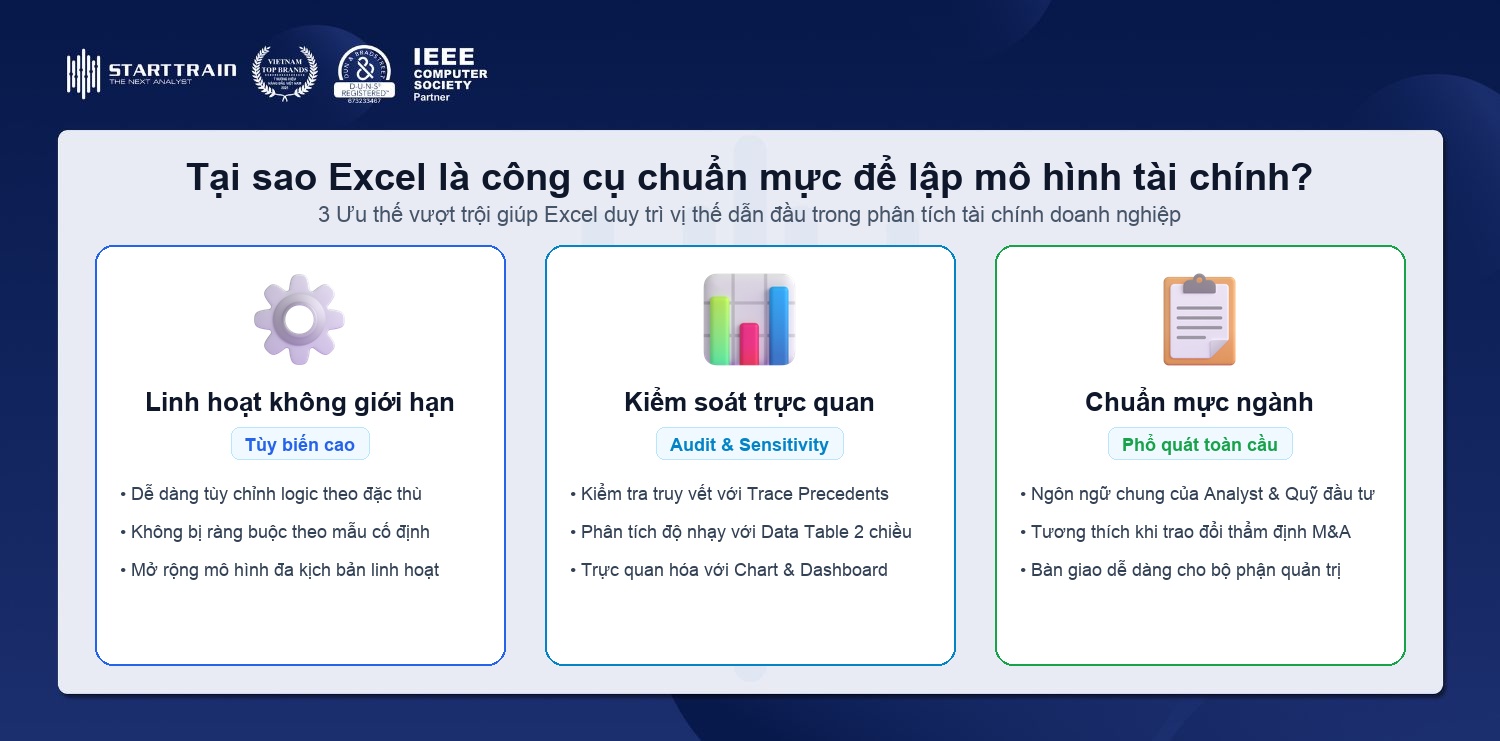
Excel là phần mềm phổ biến và linh hoạt nhất thế giới được sử dụng để lập mô hình tài chính. Xây dựng mô hình tài chính trên Excel là quá trình người phân tích sử dụng các hàm, công thức, bảng biểu và kỹ thuật trong Excel để liên kết các số liệu lịch sử với các giá trị dự báo tương lai.
Khi xây dựng trên Excel, người dùng có thể dễ dàng thay đổi các biến số đầu vào (giá bán, chi phí nguyên vật liệu, lãi suất, …) để quan sát ngay lập tức sự thay đổi của các chỉ số đầu ra (lợi nhuận ròng, dòng tiền, tỷ suất hoàn vốn IRR, …).
Những ai cần quan tâm cách xây dựng mô hình tài chính trên Excel
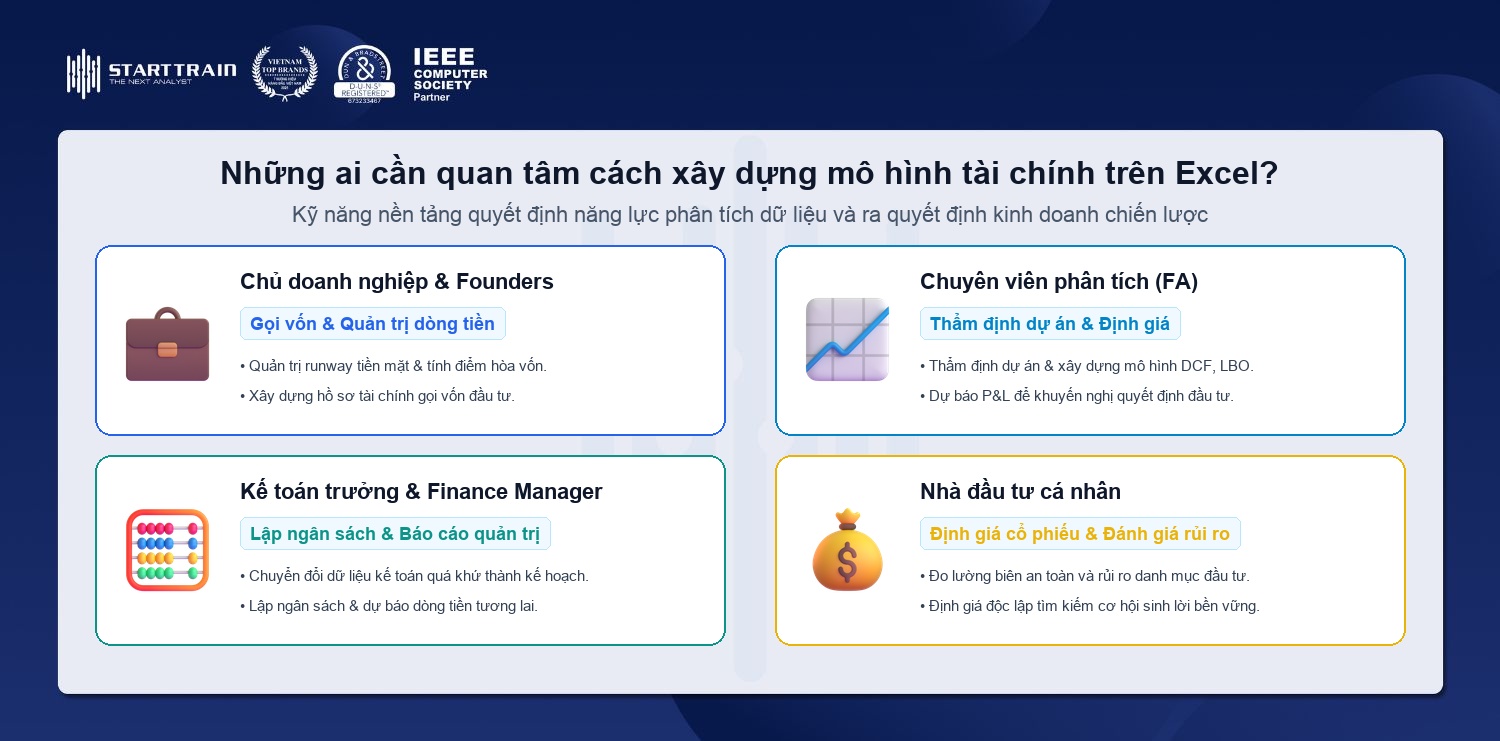
- Chủ doanh nghiệp & Founders: Cần mô hình để lập kế hoạch dòng tiền, dự báo lợi nhuận, tối ưu chi phí và làm hồ sơ gọi vốn thu hút nhà đầu tư.
- Chuyên viên phân tích tài chính (Financial Analyst): Cần công cụ để lập ngân sách hoạt động, thẩm định hiệu quả dự án và phân tích biến động chi phí định kỳ.
- Chuyên viên đầu tư (IB, VC, PE): Sử dụng mô hình để xây dựng chiến lược định giá doanh nghiệp, phân tích cấu trúc nguồn vốn và thẩm định các thương vụ M&A.
- Quản lý dự án (Project Manager): Cần đánh giá tính khả thi về mặt tài chính, thời gian thu hồi vốn và xác định điểm hòa vốn trước khi đề xuất rót vốn triển khai.
- Chuyên viên kế toán trưởng & Giám đốc tài chính (CFO): Cần công cụ trong kế toán quản trị để điều hành dòng tiền, lập kế hoạch trả nợ và tối ưu hóa cấu trúc tài chính doanh nghiệp.
- Sinh viên ngành Tài chính – Kế toán: Cần trang bị kỹ năng thực hành thực tế để tạo lợi thế cạnh tranh vượt trội khi ứng tuyển vào các tập đoàn lớn.
Các bước xây dựng mô hình tài chính trên Excel
Một mô hình tài chính chuyên nghiệp đòi hỏi tính logic chặt chẽ, tính chính xác tuyệt đối và cấu trúc linh hoạt. Dưới đây là 6 bước quy chuẩn giúp bạn tự xây dựng mô hình tài chính trên Excel một cách bài bản:
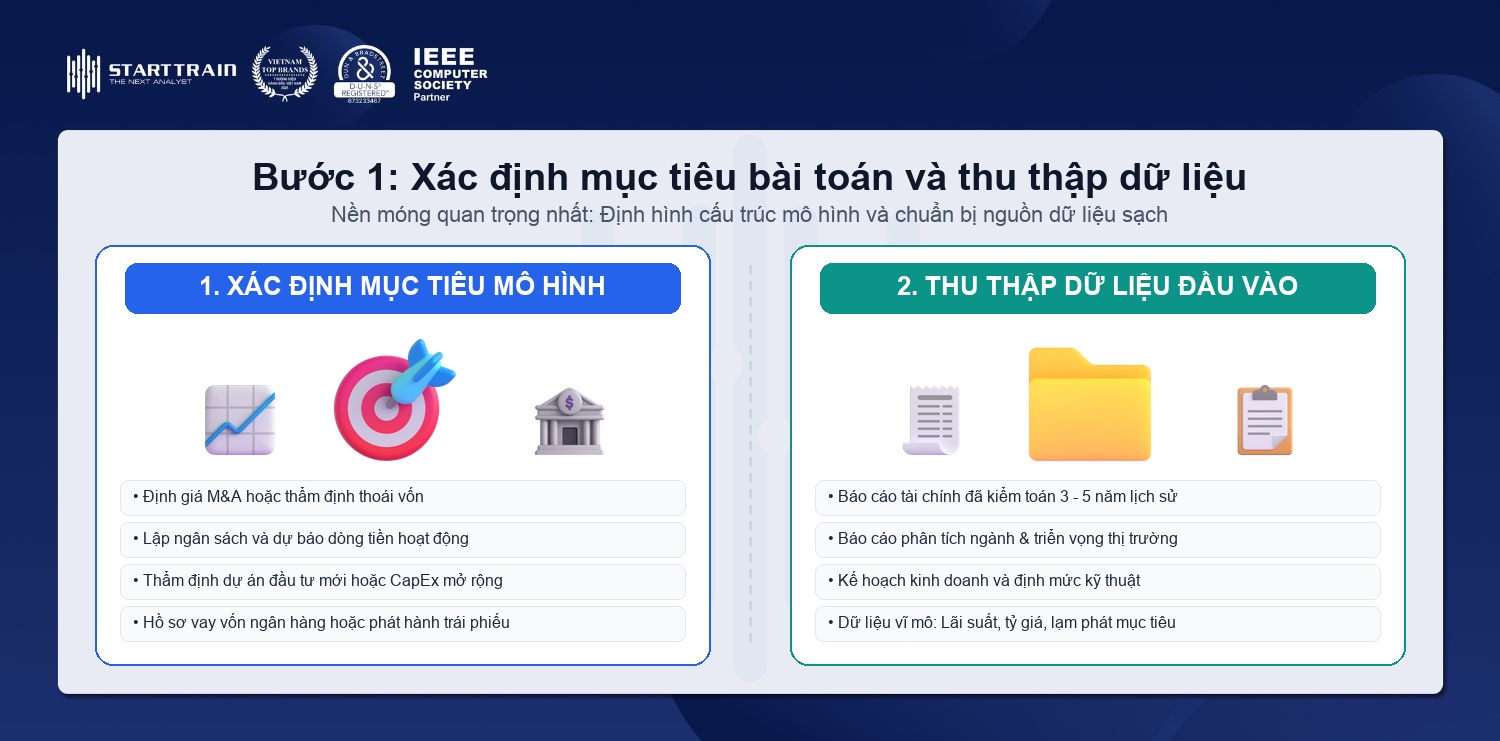
Xác định mục tiêu bài toán và thu thập dữ liệu
Cần xác định rõ mục đích của mô hình trước khi lập bảng tính. Mục tiêu phân tích đầu tư cổ phiếu (Equity Research), lập ngân sách (Corporate Finance), định giá M&A hay thẩm định dự án BOT/nguồn vốn sẽ quyết định mức độ bóc tách chi tiết của dữ liệu.
Sau đó, thu thập báo cáo tài chính đã kiểm toán theo quy định cùng dữ liệu vận hành thực tế trong thời gian tối thiểu 3 đến 5 năm gần nhất để làm cơ sở tính toán xu hướng.
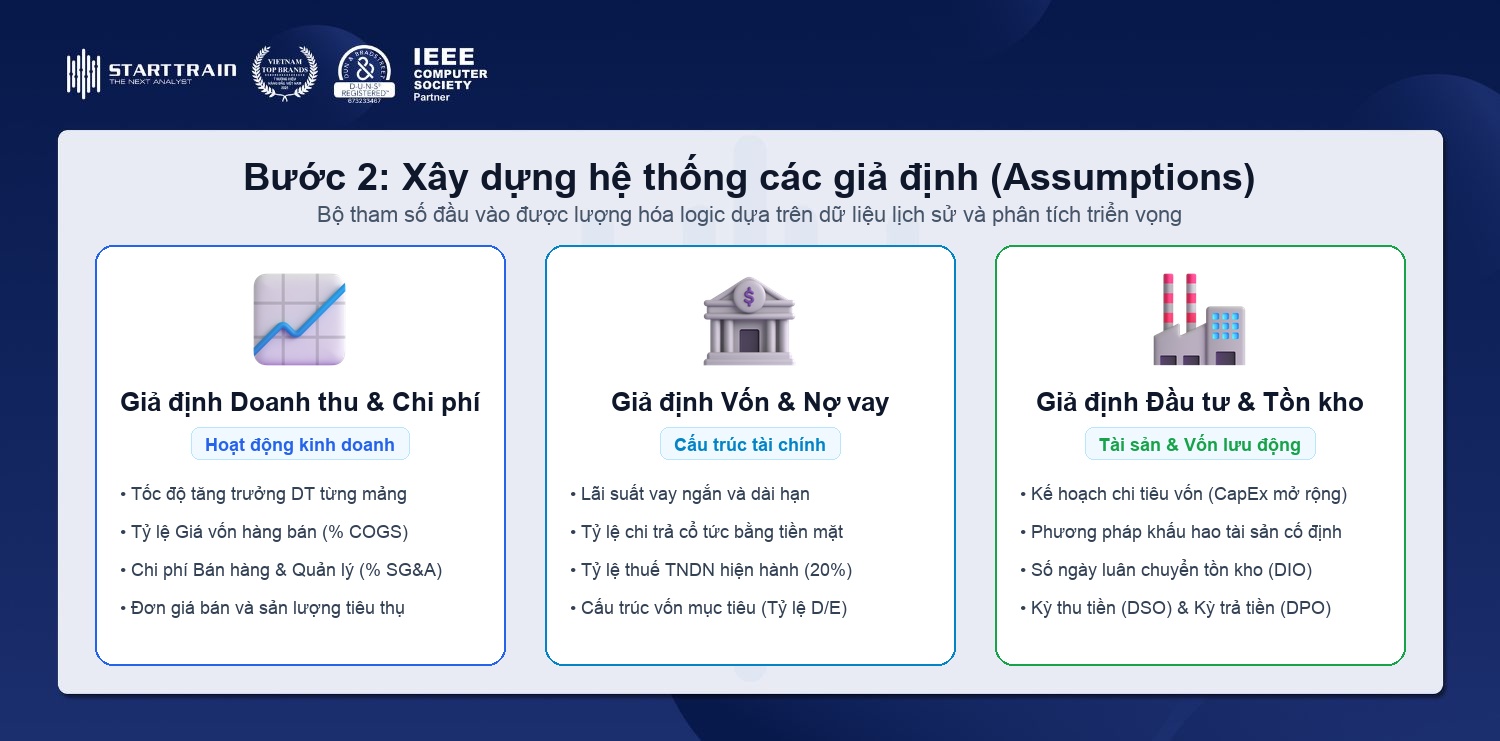
Xây dựng hệ thống các giả định
Các giả định đầu vào cần được lập dựa trên dữ liệu lịch sử và nghiên cứu thị trường:
- Tốc độ tăng trưởng doanh thu theo từng mảng hoạt động hoặc đơn giá và sản lượng.
- Tỷ lệ giá vốn hàng bán (COGS) trên doanh thu hoặc chi phí biến đổi trên một đơn vị sản phẩm.
- Cơ cấu chi phí bán hàng và chi phí quản lý doanh nghiệp (SG&A).
- Các chỉ số vòng quay vốn lưu động: Số ngày thu tiền bình quân (DSO), Số ngày vòng quay hàng tồn kho (DIO), Số ngày trả tiền nhà cung cấp (DPO).
- Kế hoạch đầu tư tài sản cố định (CapEx), thời gian khấu hao trung bình, lãi suất vay nợ và thuế suất thuế TNDN.
Dự báo Báo cáo kết quả kinh doanh
Tiến hành thiết lập công thức tính toán cho từng dòng mục trong Báo cáo kết quả kinh doanh cho các năm dự báo:
- Doanh thu thuần: Tính theo công thức Doanh thu = Sản lượng dự báo x Giá bán dự báo hoặc áp dụng tốc độ tăng trưởng dự phóng trên doanh thu lịch sử.
- Lợi nhuận gộp: Tính theo công thức Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng bán.
- Chi phí bán hàng (Selling Expenses): Tính toán dựa trên mức độ tương quan với doanh thu. Phần lớn chi phí bán hàng (chi phí nhân viên bán hàng, quảng cáo, vận chuyển) biến đổi trực tiếp theo quy mô doanh thu. Công thức dự báo áp dụng: Chi phí bán hàng kỳ dự báo = Chi phí bán hàng kỳ trước x (Doanh thu kỳ dự báo / Doanh thu kỳ trước).
- Chi phí quản lý doanh nghiệp (General & Administrative Expenses – G&A): Tính toán cố định hơn theo quy mô hoặc điều chỉnh tăng trưởng bằng một phần tốc độ tăng doanh thu. Cần phân tích riêng các khoản chi phí không bằng tiền hoặc chi phí phát sinh bất thường như chi phí cổ phiếu thưởng (ESOP) để tránh làm sai lệch dòng tiền thực tế.
- Chi phí tài chính và Chi phí lãi vay: Tính toán dựa trên dư nợ vay bình quân và lãi suất vay thực tế: Chi phí lãi vay = Dư nợ vay bình quân x Lãi suất vay bình quân.
- Tính toán các chỉ số lợi nhuận: Xác định EBIT (Lợi nhuận trước thuế và lãi vay), EBITDA (EBIT + Khấu hao), EBT (Lợi nhuận trước thuế) và Lợi nhuận ròng sau thuế sau khi trừ Thuế TNDN.
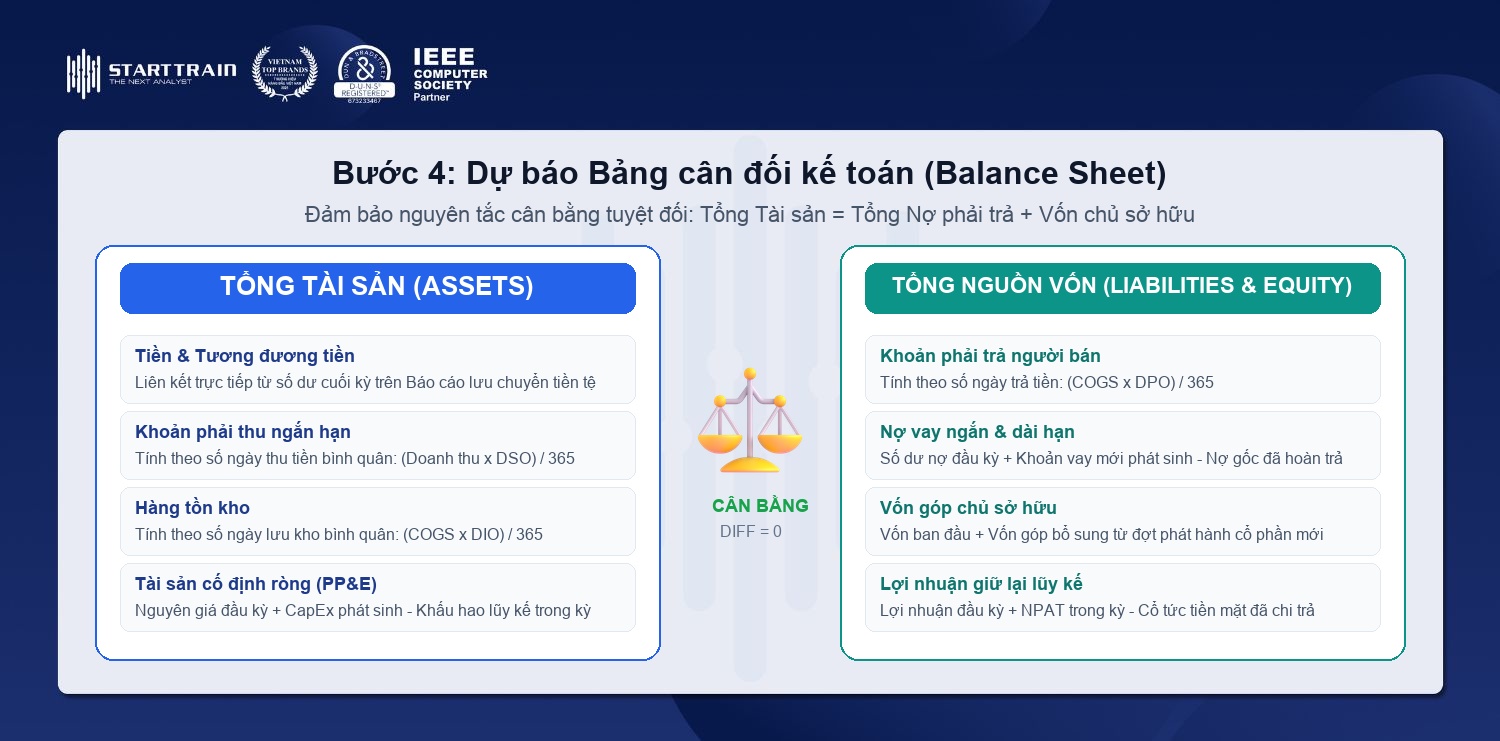
Dự báo Bảng cân đối kế toán
Dự báo Bảng cân đối kế toán thông qua việc liên kết các chỉ số hiệu quả hoạt động, kế hoạch tài trợ vốn và tài sản cố định:
- Khoản phải thu ngắn hạn: Tính theo công thức Phải thu = (Doanh thu dự báo / 365) x DSO.
- Hàng tồn kho: Tính theo công thức Hàng tồn kho = (Giá vốn dự báo / 365) x DIO.
- Phải trả người bán: Tính theo công thức Phải trả = (Giá vốn dự báo / 365) x DPO.
- Tài sản cố định và Khấu hao (CapEx & Depreciation): Thiết lập bảng lịch trình tài sản cố định theo công thức cân bằng: Tài sản cố định cuối kỳ = Tài sản cố định đầu kỳ + CapEx phát sinh – Chi phí khấu hao trong kỳ – Giá trị tài sản thanh lý. Chi phí khấu hao hàng năm tính bằng Giá nguyên giá tài sản / Thời gian khấu hao trung bình.
- Nợ vay và Cấu trúc nguồn vốn (Debt / Equity): Dự báo mức nợ vay ngắn hạn và dài hạn dựa trên nhu cầu bổ sung vốn lưu động và tài trợ CapEx. Thiết lập tỷ lệ Nợ/Vốn chủ sở hữu (D/E) mục tiêu để xác định quy mô nợ vay cần gia tăng hàng năm.
- Vốn chủ sở hữu và Lợi nhuận giữ lại: Vốn chủ sở hữu cuối kỳ = Vốn chủ sở hữu đầu kỳ + Lợi nhuận sau thuế trong kỳ – Cổ tức chi trả bằng tiền.
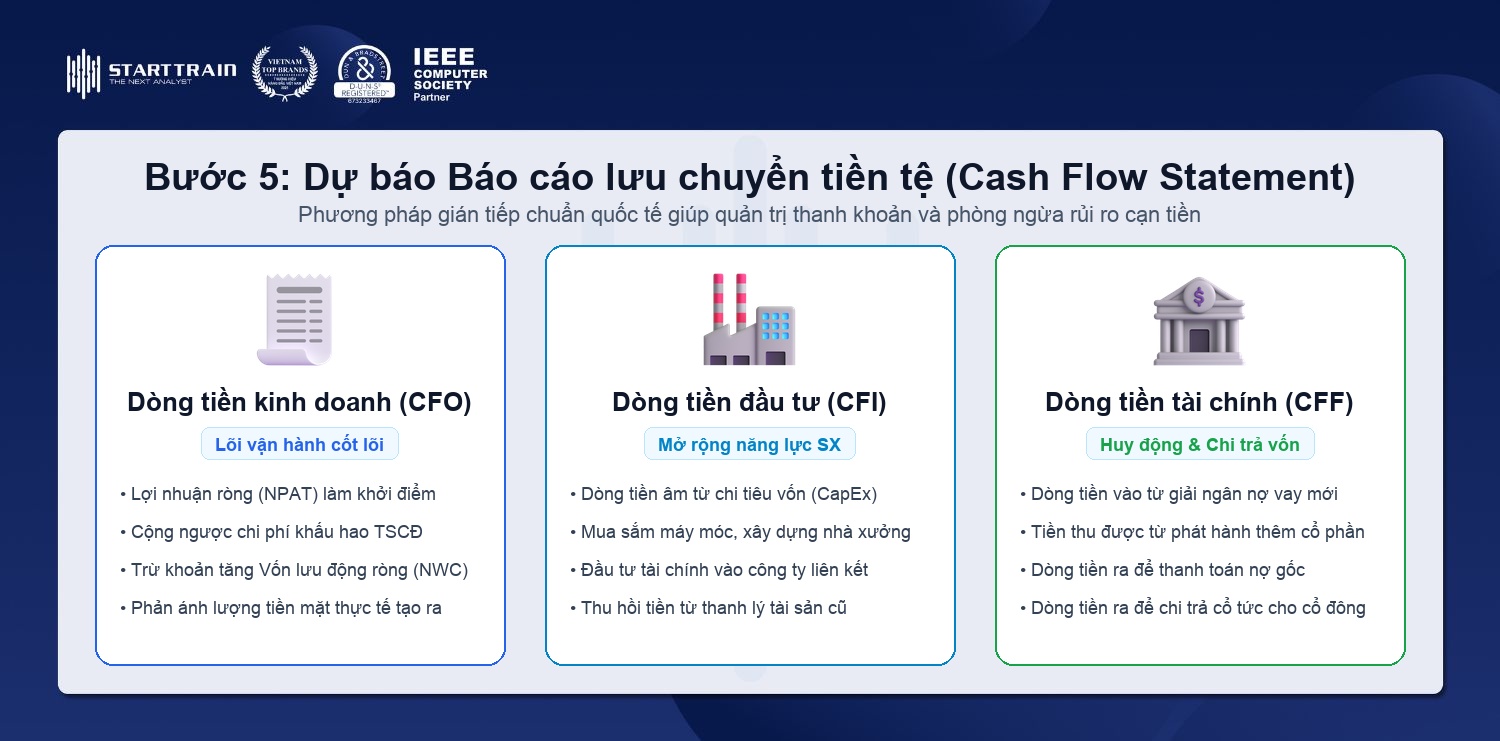
Dự báo Báo cáo lưu chuyển tiền tệ
Dự báo dòng tiền phản ánh lượng tiền thực tế đi vào và đi ra khỏi doanh nghiệp thông qua phương pháp gián tiếp:
- Dòng tiền từ hoạt động kinh doanh (CFO): Bắt đầu từ Lợi nhuận ròng, cộng lại các khoản chi phí không bằng tiền (Khấu hao tài sản cố định, chi phí phân bổ tài sản vô hình), sau đó điều chỉnh sự thay đổi của Vốn lưu động (Thay đổi Phải thu + Thay đổi Hàng tồn kho – Thay đổi Phải trả).
- Dòng tiền từ hoạt động đầu tư (CFI): Phản ánh dòng tiền chi ra cho đầu tư tài sản cố định (-CapEx) và tiền thu từ thanh lý tài sản hoặc thu hồi đầu tư.
- Dòng tiền từ hoạt động tài chính (CFF): Phản ánh dòng tiền nhận từ vay nợ mới, tiền chi trả nợ gốc, tiền nhận từ phát hành cổ phiếu và dòng tiền chi trả cổ tức cho cổ đông (-Cổ tức).
- Tiền mặt cuối kỳ và Kiểm tra cân bằng: Tiền mặt cuối kỳ = Tiền mặt đầu kỳ + CFO + CFI + CFF. Giá trị này được liên kết trực tiếp sang khoản mục Tiền và tương đương tiền trên Bảng cân đối kế toán.
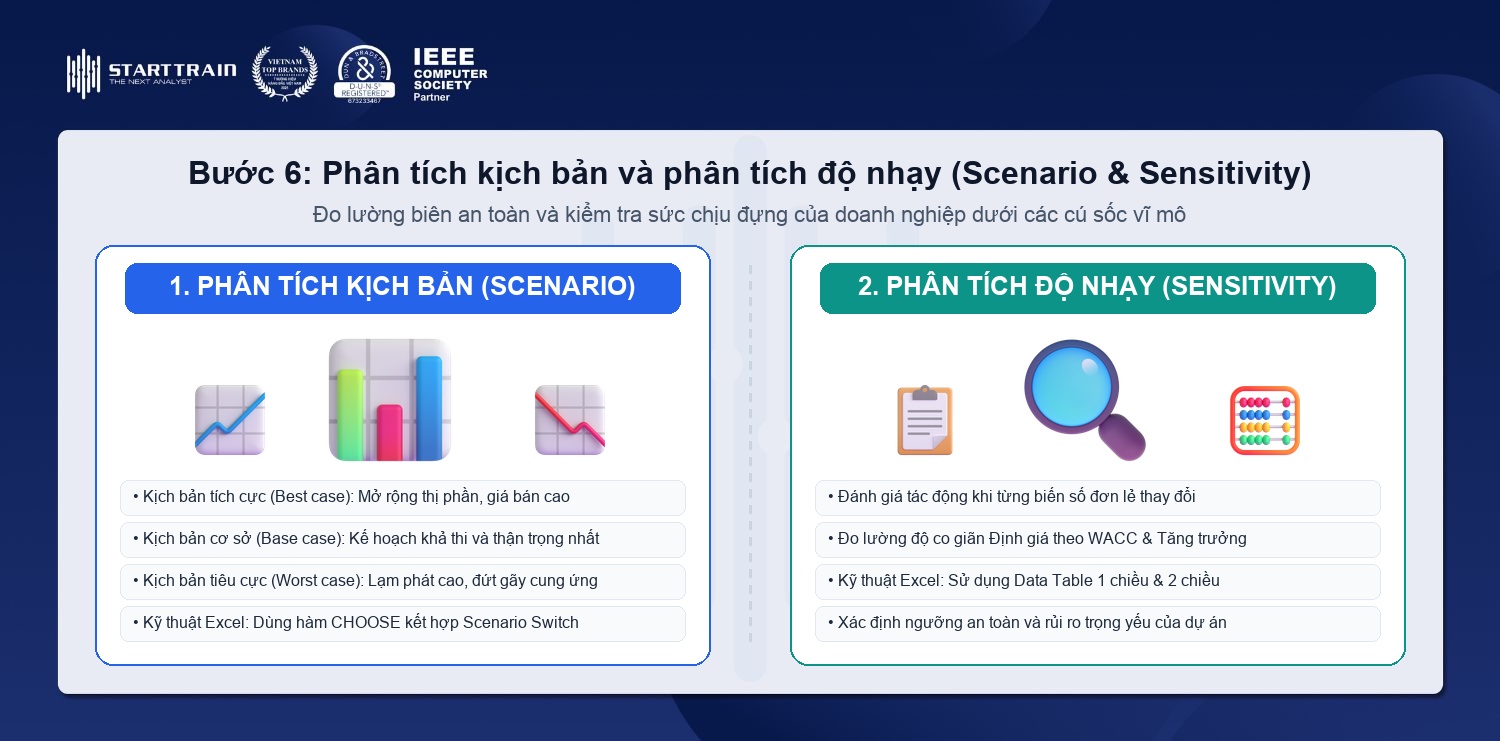
Phân tích kịch bản và phân tích độ nhạy
Đánh giá sự biến động của mô hình khi các tham số đầu vào thay đổi:
- Phân tích kịch bản (Scenario Analysis): Thiết lập 3 kịch bản gồm Kịch bản cơ sở (Base case), Kịch bản tích cực (Best case) và Kịch bản tiêu cực (Worst case) bằng cách thay đổi đồng thời các tập giả định về doanh thu, giá vốn và chi phí.
- Phân tích độ nhạy (Sensitivity Analysis): Sử dụng công cụ Data Table trong Excel để định lượng sự thay đổi của Lợi nhuận ròng, giá trị cổ phiếu, NPV hoặc IRR khi một hoặc hai biến số chính (như Đơn giá bán và Lãi suất vay) thay đổi.
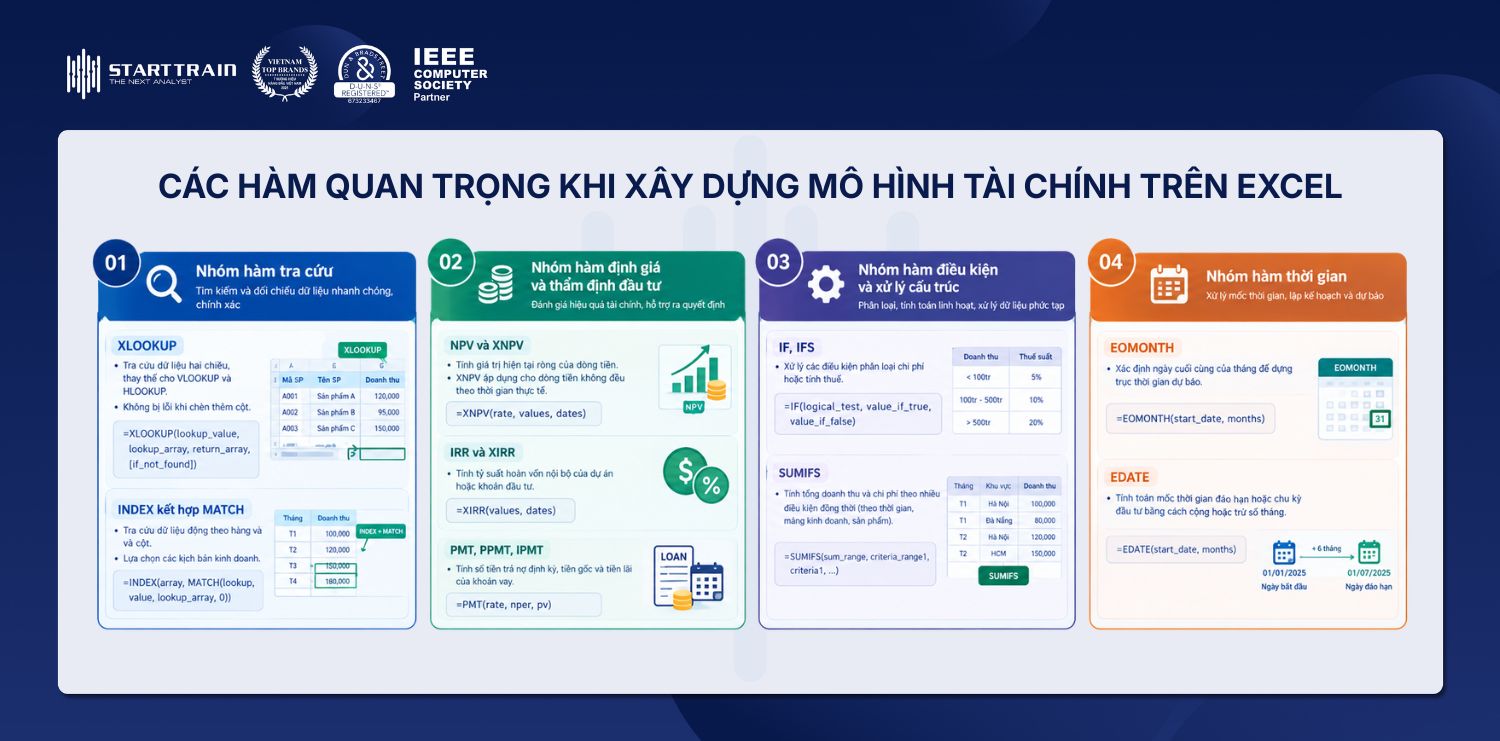
Các hàm quan trọng nhất khi xây dựng mô hình tài chính trên Excel
Trong lộ trình tự học Excel văn phòng cơ bản đến nâng cao, việc sử dụng thành thạo các nhóm hàm dưới đây sẽ giúp tối ưu hóa công thức và giảm thiểu sai sót trong quá trình lập mô hình:
Nhóm hàm tra cứu
- XLOOKUP: Tra cứu dữ liệu hai chiều, thay thế cho VLOOKUP và HLOOKUP, không bị lỗi khi chèn thêm cột. Cú pháp: =XLOOKUP(lookup_value, lookup_array, return_array, [if_not_found]).
- INDEX kết hợp MATCH: Tra cứu dữ liệu động theo hàng và cột để lựa chọn các kịch bản kinh doanh. Cú pháp: =INDEX(array, MATCH(lookup_value, lookup_array, 0)).
Nhóm hàm định giá và thẩm định đầu tư
- NPV và XNPV: Tính giá trị hiện tại ròng của dòng tiền (XNPV áp dụng cho dòng tiền không đều theo thời gian thực tế). Cú pháp: =XNPV(rate, values, dates).
- IRR và XIRR: Tính tỷ suất hoàn vốn nội bộ của dự án hoặc khoản đầu tư. Cú pháp: =XIRR(values, dates).
- PMT, PPMT, IPMT: Tính số tiền trả nợ định kỳ, tiền gốc và tiền lãi của khoản vay. Cú pháp PMT: =PMT(rate, nper, pv).
Nhóm hàm điều kiện và xử lý cấu trúc
- IF, IFS: Xử lý các điều kiện phân loại chi phí hoặc tính thuế.
- SUMIFS: Tính tổng doanh thu và chi phí theo nhiều điều kiện đồng thời (theo thời gian, mảng kinh doanh, sản phẩm). Cú pháp: =SUMIFS(sum_range, criteria_range1, criteria1, …).
Nhóm hàm thời gian
- EOMONTH: Xác định ngày cuối cùng của tháng để dựng trục thời gian dự báo. Cú pháp: =EOMONTH(start_date, months).
- EDATE: Tính toán mốc thời gian đáo hạn hoặc chu kỳ đầu tư bằng cách cộng hoặc trừ số tháng. Cú pháp: =EDATE(start_date, months).
Học cách xây dựng mô hình tài chính trên Excel tại Starttrain
Khóa học Practical Business Management (PBM) tại Starttrain cung cấp cho học viên nền tảng kiến thức tài chính vững chắc. Chương trình giúp người học hiểu rõ các chỉ số tài chính, bản chất của một mô hình tài chính thực tế và phương pháp chuyển hóa dữ liệu kế toán thành công cụ hỗ trợ ra quyết định song song với khóa học Excel for Business Analytics chuyên sâu.
Tất cả các kỹ năng thiết lập công thức, liên kết báo cáo tài chính và dự báo dòng tiền chuyên sâu đều được giảng dạy chi tiết trong Module 4 của khóa PBM. Học viên sẽ được thực hành trực tiếp trên các bộ dữ liệu thực tế dưới sự hướng dẫn của các chuyên gia tài chính giàu kinh nghiệm.
Tổng kết
Xây dựng mô hình tài chính trên Excel là kỹ năng giúp kết nối các con số kế toán với tầm nhìn chiến lược của doanh nghiệp. Việc nắm vững quy trình 6 bước dự báo kết hợp thành thạo các nhóm hàm Excel chuyên dụng sẽ giúp bạn tạo ra những bản dự báo dòng tiền và định giá chính xác, hỗ trợ tối đa cho quá trình ra quyết định đầu tư và quản trị.