Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Trong quản trị doanh nghiệp hiện đại, việc theo dõi doanh thu và lợi nhuận thôi là không đủ để đưa ra các quyết định nhanh chóng và chính xác. Việc tính và phân tích đúng số dư đảm phí sẽ giúp người quản trị nắm rõ mỗi sản phẩm thực sự đóng góp bao nhiêu tiền vào việc bù đắp chi phí vận hành cố định và tạo ra lợi nhuận ròng.
Bài viết này sẽ cung cấp cái nhìn toàn diện từ bản chất, công thức tính toán, cách phân tích cho đến những ứng dụng thực tế của số dư đảm phí trong việc tối ưu hóa hiệu quả kinh doanh.
Số dư đảm phí (hay Contribution Margin – CM) là phần chênh lệch giữa tổng doanh thu bán hàng và chi phí biến đổi (biến phí) của doanh nghiệp. Về bản chất, chỉ số này phản ánh khoản doanh thu mà một sản phẩm hoặc dịch vụ đóng góp vào việc bù đắp các chi phí cố định (định phí) của bộ máy vận hành như tiền thuê mặt bằng, khấu hao tài sản hay lương quản lý.
Ngay khi toàn bộ định phí đã được trang trải đầy đủ, phần số dư dôi ra từ các đơn vị hàng bán thêm sẽ chuyển hóa trực tiếp thành lợi nhuận ròng. Chỉ số này thường được thể hiện bằng số tiền tuyệt đối hoặc quy đổi thành Tỷ lệ số dư đảm phí (Contribution Margin Ratio – CMR), trong đó tỷ lệ CMR càng cao thì biên độ an toàn tài chính càng vững chắc và tiềm năng tăng trưởng lợi nhuận càng lớn.
Trong điều hành doanh nghiệp thực tế, số dư đảm phí giữ vai trò như chiếc la bàn giúp người làm quản lý đưa ra các quyết định then chốt về định giá bán, tối ưu hóa nguồn cung ứng nguyên liệu và tái cơ cấu danh mục sản phẩm sinh lời cao.
Điểm khác biệt quan trọng là trong khi lợi nhuận gộp dùng cho báo cáo tài chính đối ngoại và bị chi phối bởi các phương pháp phân bổ định phí phức tạp, thì số dư đảm phí sẽ là thước đo kế toán quản trị nội bộ thuần túy và từ đó mang lại cho người lãnh đạo bức tranh tài chính trung thực và sát với thực tế vận hành nhất.
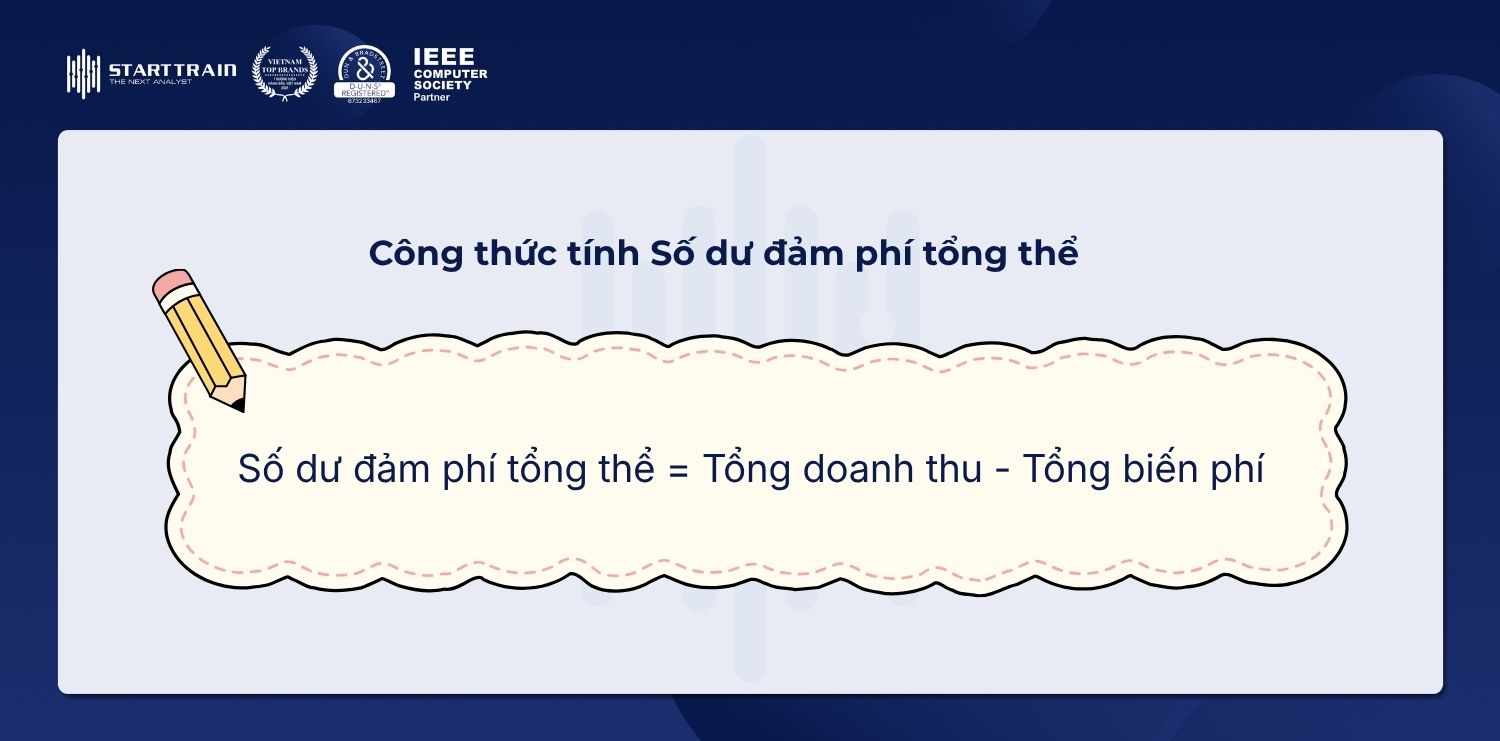
Áp dụng khi phân tích toàn bộ hoạt động kinh doanh hoặc một ngành hàng trong một kỳ kế toán:
Số dư đảm phí tổng thể = Tổng doanh thu – Tổng biến phí
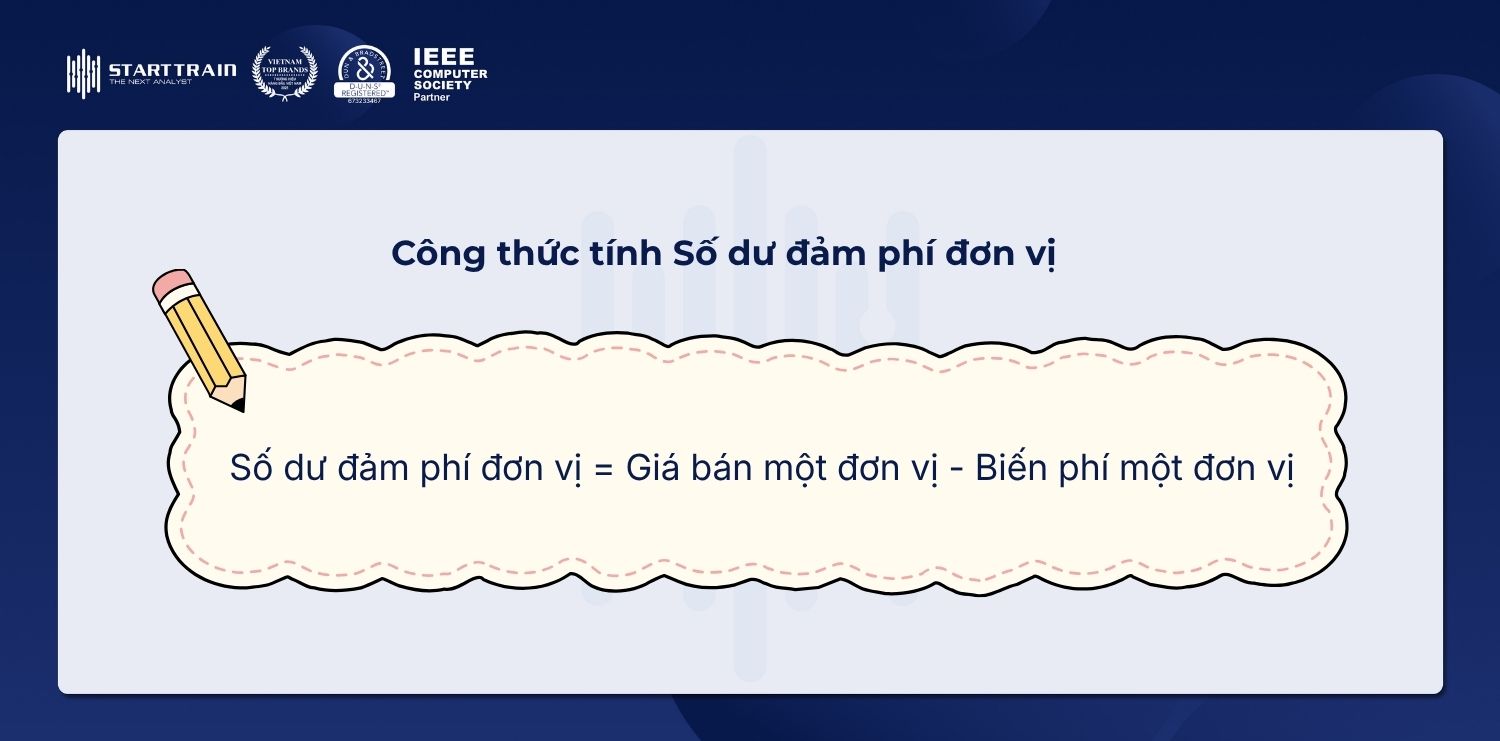
Áp dụng khi đánh giá hiệu quả trên từng sản phẩm, dịch vụ riêng lẻ:
Số dư đảm phí đơn vị = Giá bán một đơn vị – Biến phí một đơn vị
Trong đó:
Phân loại định phí và biến phí: Bí quyết tối ưu chi phí
| Tình huống | Ý nghĩa tài chính | Đề xuất |
| CM > Định phí | Tạo lãi ròng: Doanh thu đã bù đắp toàn bộ biến phí và định phí, công ty bắt đầu có lợi nhuận. | Duy trì hoặc mở rộng sản lượng tiêu thụ. Mỗi đơn vị bán thêm sẽ đóng góp trực tiếp vào lợi nhuận đúng bằng số dư đảm phí đơn vị. |
| CM = Định phí | Hòa vốn: Toàn bộ doanh thu vừa đủ trang trải tổng chi phí hoạt động và lợi nhuận ròng bằng 0. | Đẩy mạnh doanh số bán lẻ/kênh phân phối hoặc đàm phán giảm nhẹ biến phí để nhanh chóng vượt qua ngưỡng hòa vốn sang vùng sinh lời. |
| 0 < CM < Định phí | Lỗ hoạt động nhưng vẫn có đóng góp: Doanh nghiệp chưa hòa vốn nhưng vẫn bù được biến phí và phụ trả được một phần tiền thuê, máy móc, lương cứng. | Ngắn hạn: Tiếp tục bán hàng (tốt hơn đóng cửa vì nếu dừng thì phải gánh 100% định phí). Dài hạn: Rà soát lại cơ cấu định phí hoặc điều chỉnh tăng giá bán. |
| CM < 0 | Bán dưới giá vốn trực tiếp: Giá bán không đủ bù cả tiền vật liệu, đóng gói, vận chuyển. Càng bán nhiều càng thâm hụt dòng tiền nặng nề. | Dừng kinh doanh ngay lập tức. Đàm phán lại giá đầu vào hoặc hủy bỏ dòng sản phẩm (chỉ giữ nếu đây là sản phẩm mồi chiến lược có kiểm soát). |
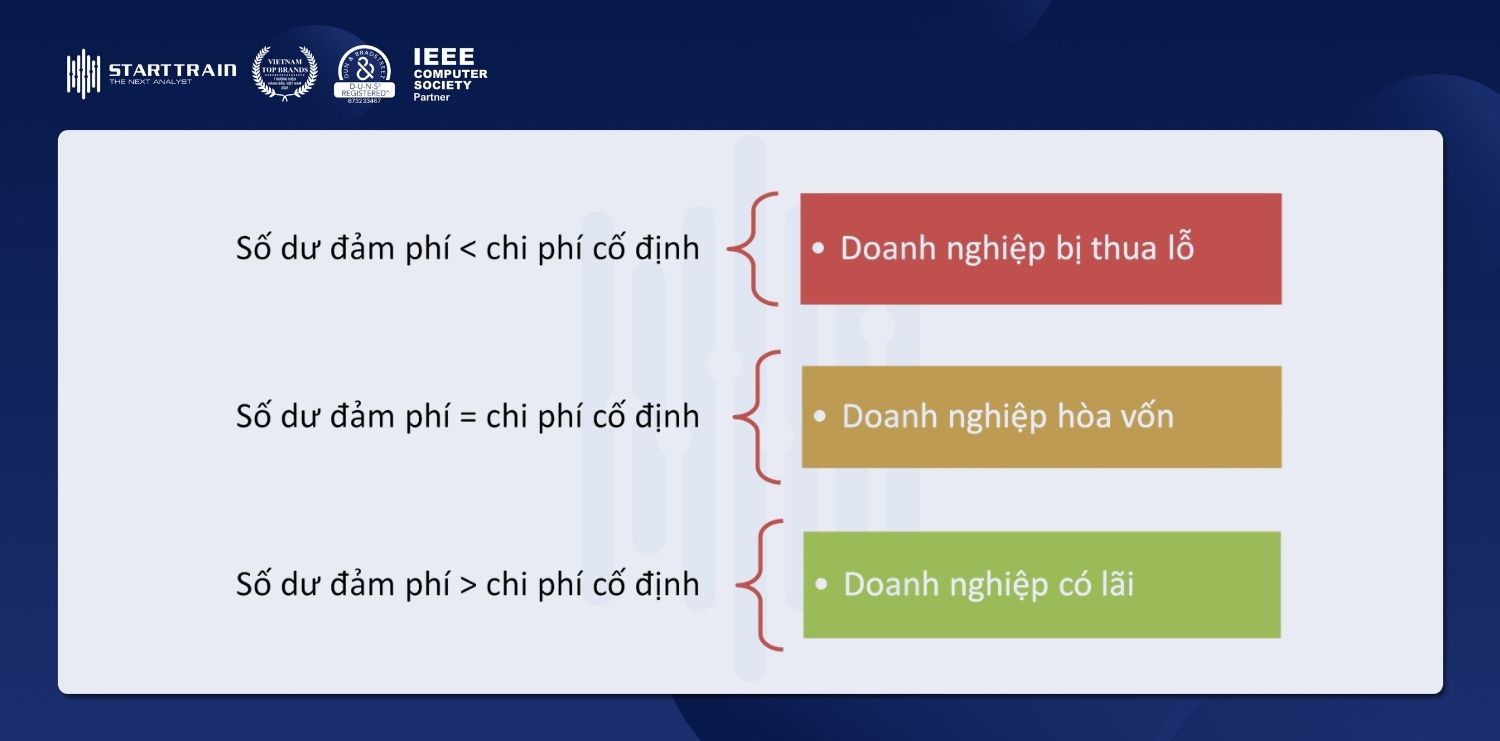
Trong thực tế, chỉ số Contribution Margin chính là mấu chốt cho nhiều bài toán quản trị, giúp người lãnh đạo nhìn thấu tác động thực tế của từng quyết định lên dòng tiền và lợi nhuận ròng của doanh nghiệp.
Khi doanh nghiệp cân nhắc các phương án cải thiện lợi nhuận bằng cách điều chỉnh sản lượng tiêu thụ, giá niêm yết hay cắt giảm chi phí đầu vào, căn cứ xác đáng nhất để lựa chọn chính là mức biến thiên của số dư đảm phí. Vì trong ngắn hạn tổng định phí thường được coi là bất biến, nên mọi sự gia tăng hay suy giảm của số dư đảm phí sẽ trực tiếp chuyển thành mức tăng giảm tương ứng của lợi nhuận hoạt động (Mức thay đổi lợi nhuận = Mức thay đổi số dư đảm phí).
Do đó, bất kỳ kịch bản kinh doanh nào mang lại mức biến thiên số dư đảm phí dương đều là phương án đáng tin cậy để ban lãnh đạo phê duyệt. Cách tiếp cận này cho phép doanh nghiệp nhanh chóng thử nghiệm các chương trình kích cầu hoặc tối ưu chi phí nguyên vật liệu mà không bị phân tâm bởi các chỉ tiêu kế toán phức tạp.
Hầu hết các doanh nghiệp hiện đại đều vận hành song song nhiều danh mục mặt hàng. Khi nguồn lực sản xuất như số giờ máy chạy, nhân công hay diện tích quầy kệ có hạn, câu hỏi phổ biến được đặt ra là nên dồn lực cho dòng sản phẩm nào? Việc chỉ nhìn vào doanh thu hay giá niêm yết cao rất dễ tạo ra ngộ nhận. Thay vào đó, ban giám đốc cần phân tích đồng thời số dư đảm phí đơn vị và tỷ lệ số dư đảm phí.
Đây cũng là cơ sở quan trọng khi thực hiện phân tích và tối ưu hóa lợi nhuận theo sản phẩm, đặc biệt với doanh nghiệp có nhiều nhóm sản phẩm và kênh bán hàng.
Về nguyên tắc, số dư đảm phí đơn vị thể hiện giá trị đóng góp cụ thể của từng sản phẩm bán ra. Nếu kỳ vọng tăng trưởng sản lượng của các dòng sản phẩm là tương đương nhau, doanh nghiệp cần dồn lực đẩy mạnh mặt hàng có số dư đảm phí đơn vị lớn hơn nhằm tạo ra mức thặng dư dồi dào nhất. Trong trường hợp bị giới hạn bởi năng lực máy móc hay thời gian, sản phẩm nào đem lại số dư đảm phí cao nhất trên mỗi đơn vị nguồn lực khan hiếm đó sẽ được ưu tiên đưa lên dây chuyền sản xuất trước.
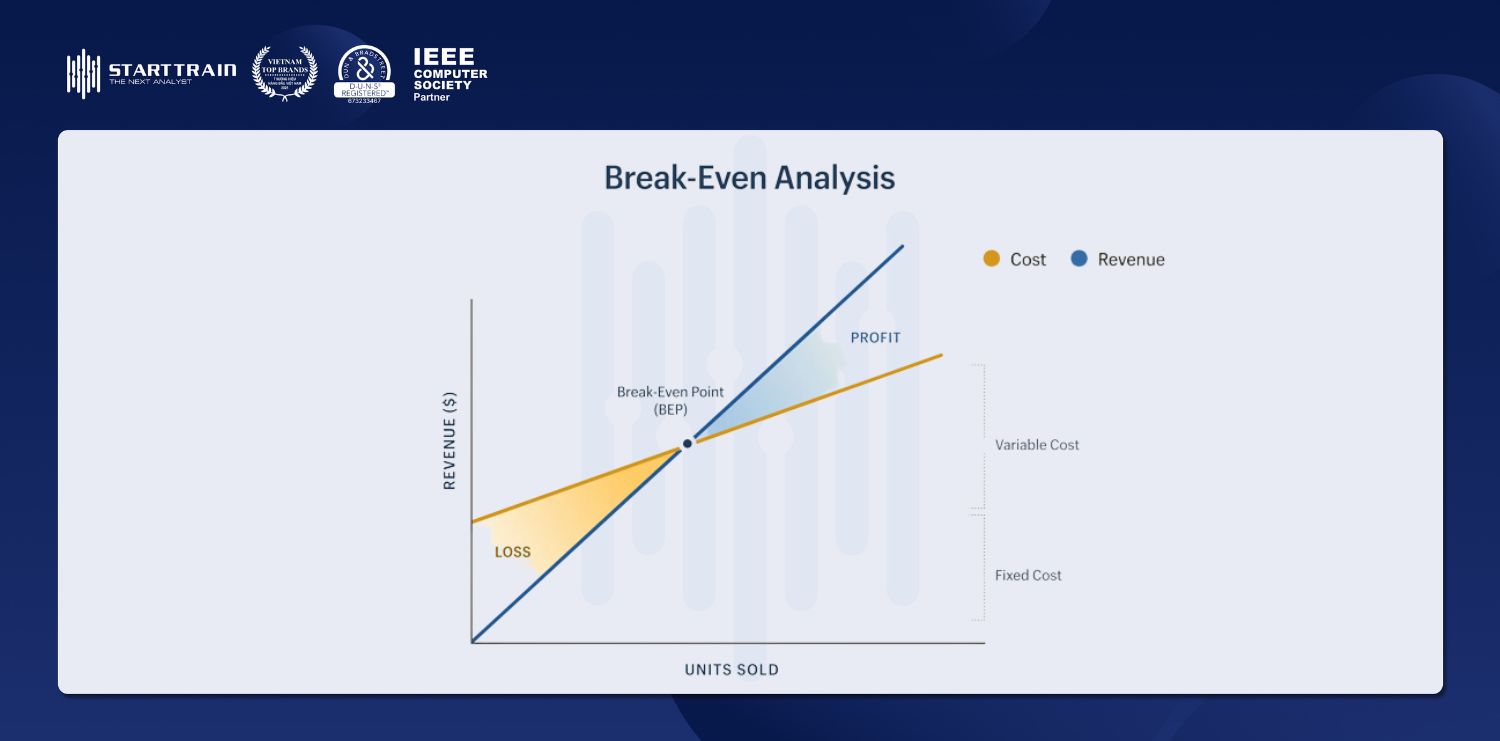
Số dư đảm phí là thước đo không thể thay thế để tính toán chính xác điểm hòa vốn. Bằng cách lấy tổng chi phí cố định chia cho số dư đảm phí đơn vị, bộ phận tài chính sẽ tính ra ngay số lượng sản phẩm tối thiểu cần tiêu thụ; hoặc chia cho tỷ lệ số dư đảm phí để xác định mốc doanh thu an toàn. Nhờ cơ chế này, đội ngũ bán hàng sẽ có một mục tiêu cụ thể, rõ ràng để không bao giờ để doanh nghiệp rơi vào vùng báo động đỏ về dòng tiền.
Khi triển khai các chiến dịch giảm giá, giải phóng hàng tồn kho hoặc tiếp nhận một đơn đặt hàng số lượng lớn với mức giá thấp hơn thị trường, người làm kinh doanh cần xác định được mức giá sàn tuyệt đối. Chỉ cần giá chào bán cao hơn biến phí đơn vị (tức số dư đảm phí vẫn dương) và đơn hàng không làm phát sinh thêm định phí mới, doanh nghiệp hoàn toàn có thể tiếp nhận vì khoản thặng dư dôi ra sẽ bổ sung ngay vào lợi nhuận trong kỳ thay vì từ chối một cách máy móc theo biên lợi nhuận gộp.
Để hiểu rõ cách vận hành của số dư đảm phí, hãy cùng phân tích một trường hợp kinh doanh thực tế:
Tình huống: Công ty Thời trang ST sản xuất và kinh doanh dòng áo sơ mi công sở.
CM đơn vị = Giá bán – Biến phí đơn vị
CM đơn vị = 350.000 – 200.000 = 150.000 đồng/áo
Mỗi chiếc áo bán ra mang về 150.000 đồng thặng dư tiền mặt để trang trải tiền thuê xưởng, lương quản lý trước khi bắt đầu tạo ra lãi ròng. Đây cũng chính là căn cứ để công ty định giá sàn cho các đơn hàng bán sỉ hoặc gia công ngoài. Chỉ cần đối tác chào mua với giá trên 200.000 đồng/áo và xưởng còn thời gian nhàn rỗi, công ty hoàn toàn có thể cân nhắc nhận đơn vì mỗi áo vẫn tạo thêm 60.000 đồng lợi nhuận mà không làm đội thêm tiền thuê xưởng.
Sản lượng hòa vốn = Tổng định phí / CM đơn vị
Sản lượng hòa vốn = 150.000.000 / 150.000 = 1.000 chiếc áo/tháng
Doanh thu hòa vốn = 1.000 * 350.000 = 350.000.000 đồng/tháng
Con số 1.000 áo/tháng trở thành chỉ tiêu an toàn bắt buộc cho team Sales. Nếu công ty bán dưới mốc 1.000 sản phẩm thì chắc chắn sẽ chịu lỗ hoạt động dù sản phẩm bán ra vẫn có lời trên danh nghĩa. Ngược lại, việc cắt giảm biến phí đầu vào sẽ kéo điểm hòa vốn xuống chỉ còn 938 áo/tháng, qua đó hạ thấp rủi ro vận hành đáng kể cho công ty.
Phân tích rủi ro là gì? Quy trình 6 bước bài bản hiệu quả
Trường hợp bán 800 áo:
Trường hợp bán 1.500 áo:
So sánh hai trường hợp trên, ta thấy rõ khi công ty nâng sản lượng từ 1.000 áo (hòa vốn) lên 1.500 áo (tăng 50% sản lượng), lợi nhuận không tăng từ từ mà nhảy vọt từ 0 lên tận 75.000.000 đồng. Nguyên nhân là vì ở mốc 1.000 áo toàn bộ tiền xưởng 150 triệu đã được thanh toán hết, từ chiếc áo thứ 1.001 trở đi, toàn bộ 150.000 đồng số dư đảm phí của mỗi chiếc áo bán thêm sẽ chuyển thẳng vào lợi nhuận ròng của doanh nghiệp.
Sai lầm phổ biến nhất khi tính Contribution Margin là phân loại sai chi phí. Có những chi phí là hỗn phí (bao gồm cả phần cố định và phần biến đổi), ví dụ như tiền điện sản xuất, cước viễn thông, lương nhân viên bán hàng (gồm lương cứng + hoa hồng). Doanh nghiệp cần bóc tách riêng phần biến đổi và phần cố định trước khi đưa vào công thức.
Mô hình phân tích số dư đảm phí cơ bản thường giả định giá bán và biến phí trên mỗi đơn vị giữ nguyên ở mọi mức sản lượng. Tuy nhiên trên thực tế:
Số dư đảm phí phát huy sức mạnh tối đa trong các quyết định điều hành ngắn hạn (nhận đơn hàng tức thời, chiết khấu xả hàng, chọn danh mục quý). Về dài hạn, toàn bộ định phí đều có thể biến đổi (hết hạn hợp đồng thuê, nâng cấp máy móc, mở rộng mặt bằng). Vì vậy, về dài hạn, mọi sản phẩm đều phải đóng góp đủ để bù đắp toàn bộ chi phí phát sinh.
Điểm khác biệt căn bản nằm ở cách phân loại chi phí. Lợi nhuận gộp lấy doanh thu trừ đi giá vốn hàng bán (COGS), trong đó COGS bao gồm cả biến phí trực tiếp và một phần định phí sản xuất. Ngược lại, số dư đảm phí (Contribution Margin) chỉ trừ đi toàn bộ các khoản chi phí biến đổi và loại bỏ hoàn toàn chi phí cố định. Do đó, Lợi nhuận gộp phục vụ báo cáo tài chính tuân thủ theo chuẩn mực kế toán, còn Số dư đảm phí là công cụ kế toán quản trị nội bộ giúp đưa ra quyết định vận hành tức thì.
Không có một con số chuẩn tuyệt đối cho mọi ngành nghề vì CMR phụ thuộc nhiều vào mô hình kinh doanh:
Doanh nghiệp nên so sánh tỷ lệ CMR của mình với mức trung bình ngành và theo dõi xu hướng tăng giảm của chỉ số này qua từng quý để đánh giá hiệu quả kiểm soát chi phí trực tiếp.
Về nguyên tắc tài chính thông thường, số dư đảm phí âm (giá bán thấp hơn biến phí) đồng nghĩa với việc càng bán càng lỗ dòng tiền mặt, doanh nghiệp nên dừng kinh doanh ngay lập tức. Tuy nhiên, trong thực tế quản trị chiến lược, vẫn có 2 ngoại lệ ngắn hạn có thể chấp nhận:
Số dư đảm phí là chỉ số tài chính cốt lõi phản ánh chính xác số tiền mà mỗi sản phẩm đóng góp vào việc trang trải chi phí cố định và tạo ra lợi nhuận ròng. Việc theo dõi chỉ số này giúp nhà quản trị đánh giá đúng năng lực sinh lời thực tế của từng sản phẩm mà không bị sai lệch bởi các phương pháp phân bổ chi phí kế toán.
Số liệu số dư đảm phí cung cấp căn cứ trực tiếp để doanh nghiệp tính toán sản lượng hòa vốn, thiết lập giá bán sàn cho các đơn hàng đặc biệt, tối ưu hóa cơ cấu danh mục sản phẩm và phê duyệt các kịch bản kinh doanh ngắn hạn. Kiểm soát chặt chẽ chỉ số này là giải pháp cần thiết để doanh nghiệp bảo vệ dòng tiền và duy trì hiệu quả tài chính bền vững.
Làm chủ tư duy quản trị tài chính là nền tảng cốt lõi giúp ban lãnh đạo bảo vệ biên lợi nhuận và kiểm soát dòng tiền an toàn. Đăng ký Khóa học Practical Business Management (PBM) tại Starttrain để biết cách quản trị tài chính thông minh, dự báo kịch bản kinh doanh và đưa ra các quyết định điều hành chuẩn xác dựa trên dữ liệu.