Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Lợi nhuận gộp (Gross Profit) là khoản tiền còn lại sau khi lấy doanh thu thuần trừ đi giá vốn hàng bán (chi phí trực tiếp tạo ra sản phẩm hoặc dịch vụ). Đây là thước đo tài chính cốt lõi phản ánh năng lực sản xuất, chính sách định giá và sức khỏe kinh doanh ban đầu của mọi doanh nghiệp trước khi khấu trừ các chi phí vận hành, quản lý hay thuế.
Nếu bạn đang tìm kiếm câu trả lời chuẩn xác về lợi nhuận gộp là gì, cách tính đúng từng khoản mục và các giải pháp thực chiến để tối ưu hóa biên lợi nhuận gộp bền vững, bài viết dưới đây sẽ giải đáp chi tiết từ góc nhìn quản trị tài chính chuyên sâu.
Lợi nhuận gộp là phần chênh lệch dương giữa tổng doanh thu thuần thu được từ hoạt động bán hàng/cung cấp dịch vụ và toàn bộ giá vốn hàng bán (COGS – Cost of Goods Sold) phát sinh trực tiếp trong kỳ.
Hiểu đơn giản, lợi nhuận gộp trả lời cho câu hỏi: “Sản phẩm hoặc dịch vụ này khi bán ra có đủ tiền bù đắp chi phí làm ra chính nó và tạo thêm thặng dư hay không?”. Lợi nhuận gộp chưa tính đến chi phí bán hàng, chi phí quản lý doanh nghiệp, chi phí lãi vay hay thuế thu nhập doanh nghiệp.
Trong phân tích tài chính doanh nghiệp, lợi nhuận gộp thường được sử dụng cùng doanh thu, chi phí và các chỉ số sinh lời khác để đánh giá hiệu quả kinh doanh.
Lợi nhuận gộp phản ánh trực tiếp hiệu quả sản xuất và năng lực định giá sản phẩm. Một mức lợi nhuận gộp cao và ổn định chứng minh doanh nghiệp đang kiểm soát rất tốt các hạng mục chi phí đầu vào. Quan trọng hơn, khoản thặng dư này chính là nền tảng để nuôi dưỡng toàn bộ bộ máy vận hành.
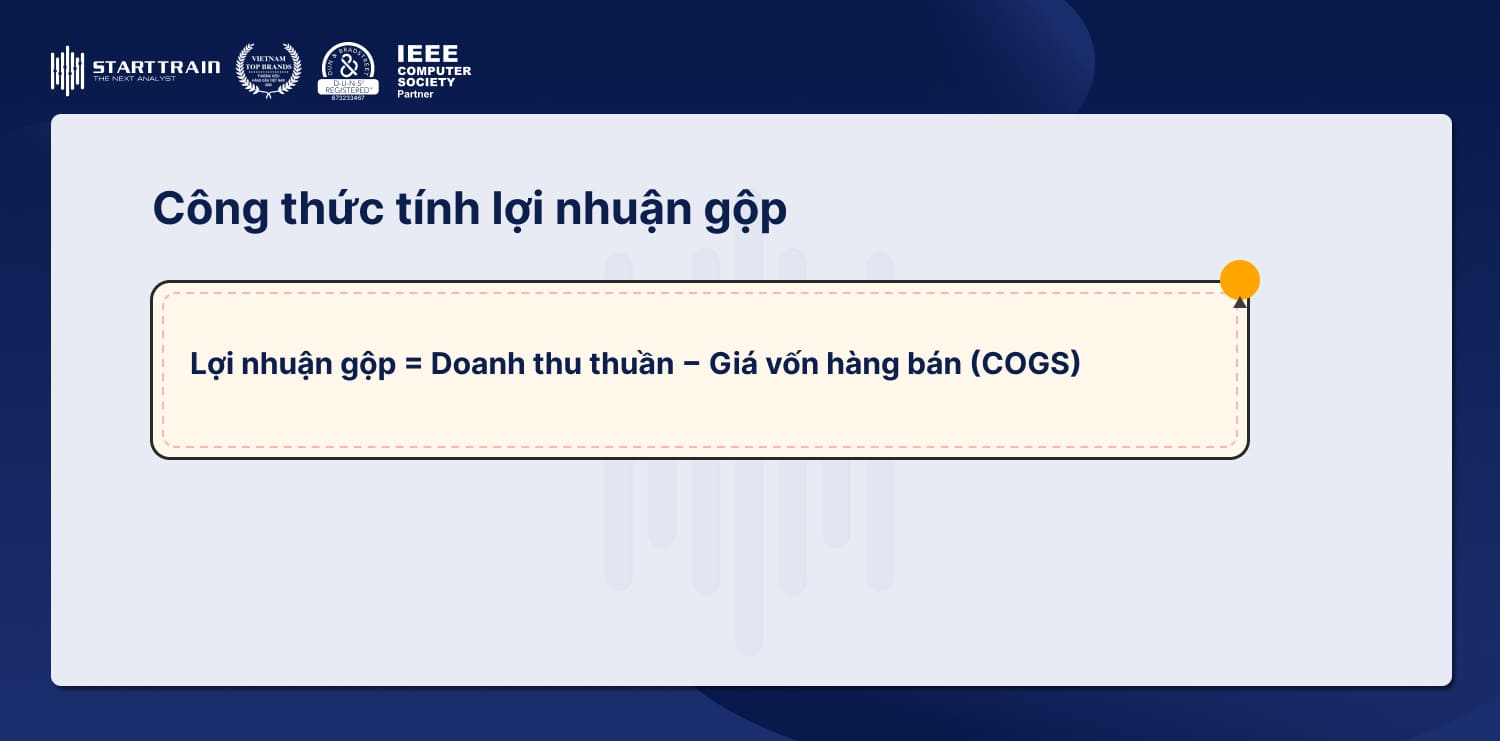
Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng bán (COGS)
Trong đó:
Một xưởng may đồng phục trong tháng ghi nhận các số liệu tài chính sau:
Các bước tính toán:
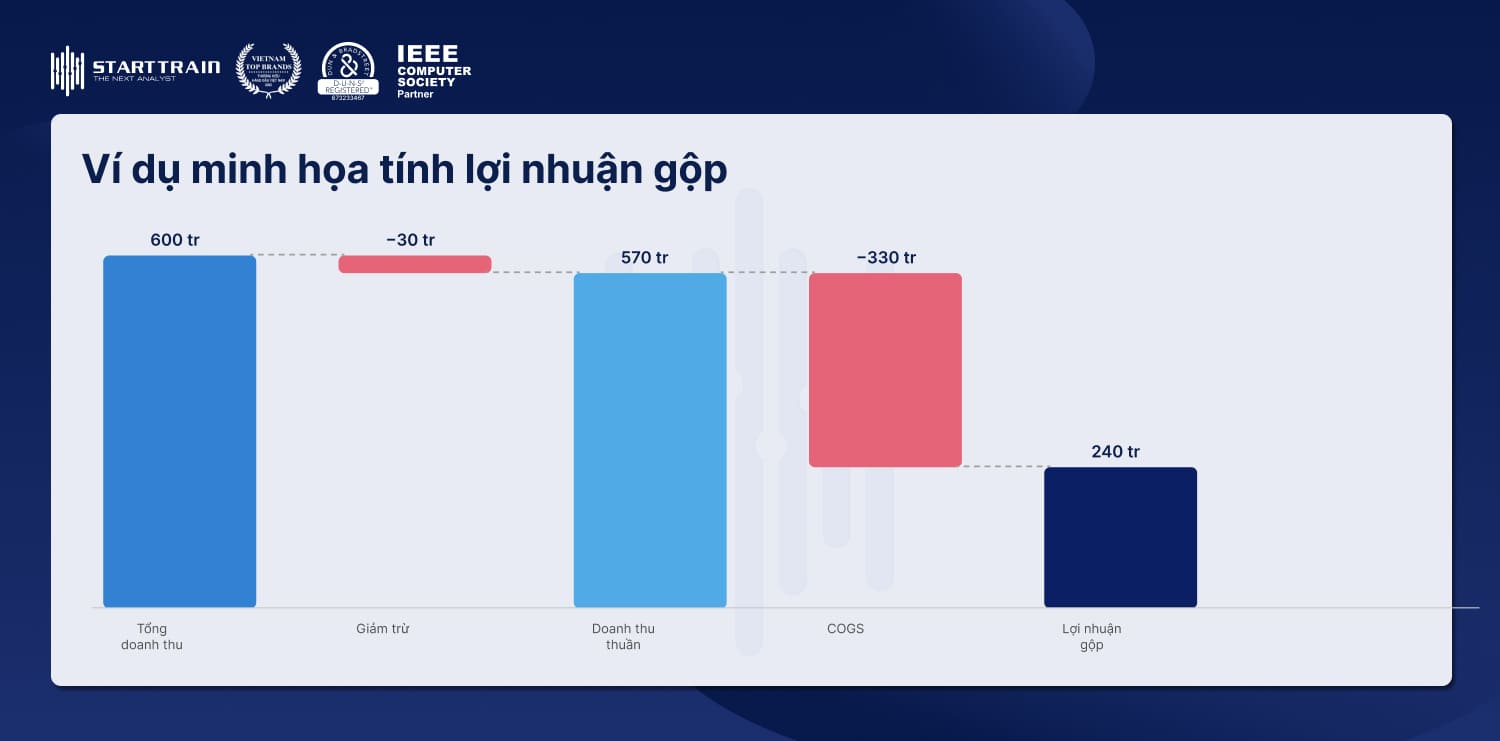
Lợi nhuận gộp chịu tác động trực tiếp từ hai yếu tố là doanh thu thuần và COGS. Cụ thể, các nhân tố ảnh hưởng trực tiếp đến chỉ số này bao gồm:
Giá bán là yếu tố quyết định trực tiếp đến doanh thu trên từng đơn vị sản phẩm bán ra. Khi định giá, nhà quản trị cần cân nhắc đồng thời giữa chi phí sản xuất, mức độ cạnh tranh trên thị trường, độ co giãn của nhu cầu khách hàng và kỳ vọng lợi nhuận. Nếu doanh nghiệp tăng giá bán thành công mà sản lượng không giảm, lợi nhuận gộp sẽ tăng lên ngay lập tức. Ngược lại, nếu lạm dụng chính sách giảm giá sâu hoặc chiết khấu quá mức để kích cầu, doanh thu có thể tăng nhưng biên lợi nhuận gộp sẽ bị thu hẹp đáng kể.
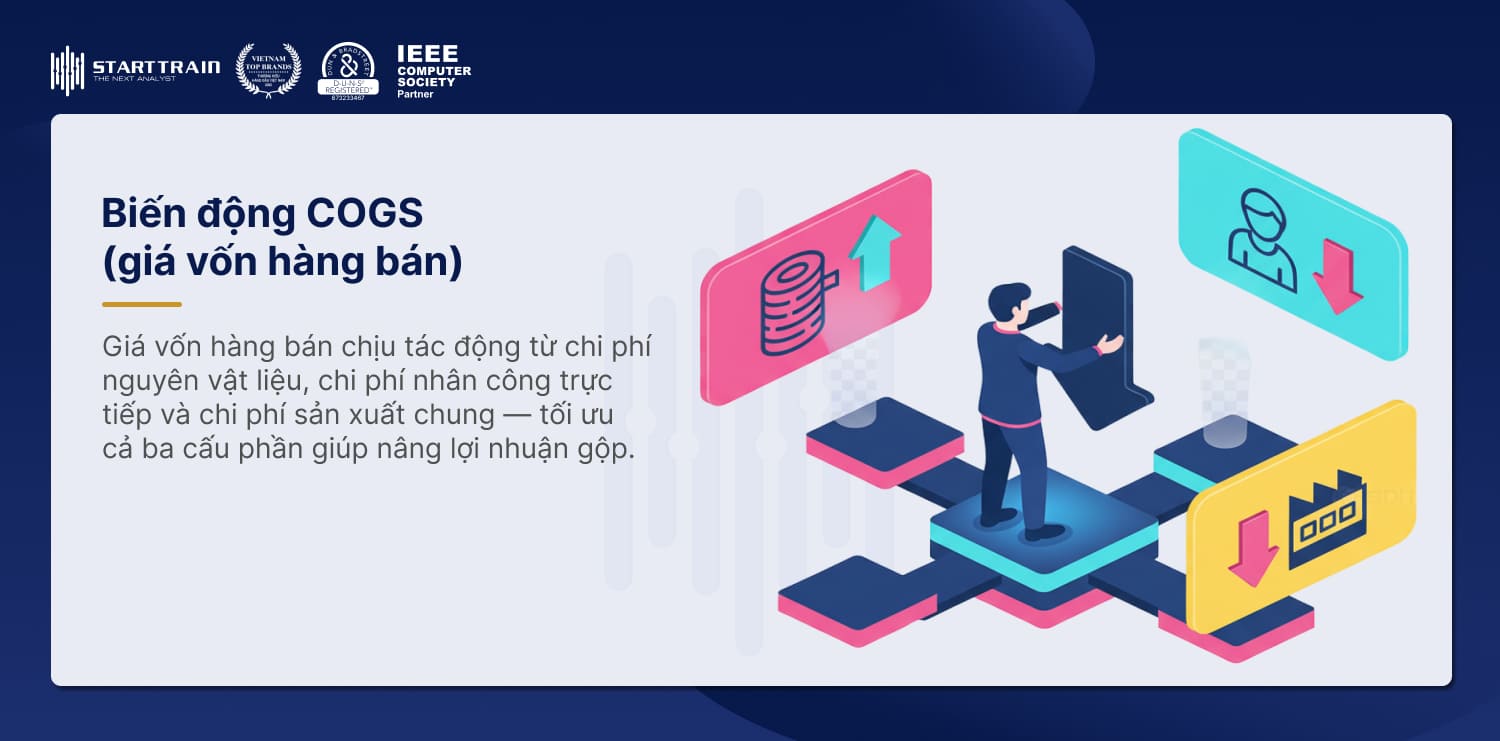
Chỉ số giá vốn hàng bán càng được tối ưu thì lợi nhuận gộp càng cao. Vì vậy, quản trị chi phí đầu vào và kiểm soát các khoản mục cấu thành COGS là một trong những nhiệm vụ quan trọng của nhà quản trị. Giá vốn chịu sự chi phối từ nhiều khoản mục:
Khi sản lượng tiêu thụ và doanh thu tăng lên, tổng giá trị lợi nhuận gộp cũng tăng theo, miễn là tốc độ tăng của doanh thu cao hơn tốc độ tăng của chi phí giá vốn. Đặc biệt, sản lượng lớn còn giúp doanh nghiệp tận dụng lợi thế kinh tế nhờ quy mô, từ đó phân bổ chi phí cố định trong sản xuất trên nhiều sản phẩm hơn và kéo giảm giá vốn bình quân.
Công tác bảo quản, lưu kho nguyên vật liệu và thành phẩm ảnh hưởng trực tiếp đến giá vốn. Các sự cố hỏng hóc, lỗi thời, biến chất do tồn kho ứ đọng lâu ngày đều bị hạch toán vào giá vốn hàng bán, làm xói mòn lợi nhuận gộp của kỳ kinh doanh.
Rất nhiều nhà kinh doanh thường nhầm lẫn giữa lợi nhuận gộp (Gross Profit) và lợi nhuận thuần (Net Profit / Lãi ròng). Dưới đây là bảng đối chiếu giúp phân định rõ ràng:
| Tiêu chí so sánh | Lợi nhuận gộp | Lợi nhuận thuần |
| Bản chất | Lợi nhuận sau khi trừ đi chi phí sản xuất trực tiếp. | Lợi nhuận thực tế cuối cùng thuộc về chủ sở hữu/cổ đông. |
| Chi phí đã trừ | Chỉ trừ giá vốn hàng bán (COGS). | Trừ toàn bộ: COGS, chi phí bán hàng, chi phí quản lý, lãi vay ngân hàng, thuế thu nhập doanh nghiệp. |
| Vị trí trên báo cáo tài chính | Nằm ở nhóm đầu báo cáo kết quả kinh doanh (Top-line metric). | Dòng cuối cùng của báo cáo kết quả kinh doanh (Bottom-line metric). |
| Mục đích phân tích | Đánh giá hiệu quả sản xuất, quản trị vật tư và chiến lược định giá. | Đánh giá sức khỏe tài chính toàn diện và hiệu quả vận hành của toàn cỗ máy công ty. |
| Công thức tổng quát | Doanh thu thuần – Giá vốn hàng bán | Lợi nhuận gộp – Chi phí bán hàng – Chi phí quản lý – Chi phí tài chính + Doanh thu khác – Thuế |
Để cải thiện chỉ số lợi nhuận gộp một cách bền vững, doanh nghiệp cần kết hợp đồng bộ giữa việc thúc đẩy doanh thu và siết chặt kiểm soát giá vốn sản xuất. Dưới đây là các phương pháp tối ưu hóa hiệu quả mà doanh nghiệp có thể áp dụng:
Gia tăng doanh số bán hàng là giải pháp tự nhiên giúp nới rộng tổng giá trị lợi nhuận gộp. Doanh nghiệp cần chủ động đẩy mạnh các chiến dịch tiếp thị có mục tiêu, khai thác các kênh bán hàng tiềm năng hoặc nghiên cứu mở rộng thị trường sang những khu vực địa lý mới. Song song đó, việc liên tục cải tiến sản phẩm và nâng cao trải nghiệm khách hàng sẽ kích thích tỷ lệ quay lại mua sắm, đồng thời mở ra cơ hội bán chéo (cross-sell) và bán gia tăng (up-sell) để tối đa hóa doanh thu trên từng lượt giao dịch.
Đàm phán và tối ưu chuỗi cung ứng đầu vào
Nguyên vật liệu chiếm tỷ trọng lớn trong giá vốn hàng bán, vì vậy việc kiểm soát tốt chi phí đầu vào sẽ trực tiếp nới rộng biên lợi nhuận gộp. Doanh nghiệp nên tìm kiếm và xây dựng mạng lưới nhiều nhà cung ứng dự phòng để giảm thiểu rủi ro độc quyền giá. Bằng cách tổng hợp nhu cầu mua sắm và cam kết đơn hàng dài hạn, doanh nghiệp có thể thương lượng được mức giá chiết khấu sản lượng tốt hơn, hoặc tận dụng các điều khoản thanh toán có lợi nhằm giảm tối đa chi phí cấu thành sản phẩm.
Tối ưu hóa quy trình sản xuất thông qua các mô hình quản lý tinh gọn giúp doanh nghiệp loại bỏ các công đoạn dư thừa, rút ngắn thời gian hoàn thiện sản phẩm và tiết kiệm năng lượng tiêu thụ. Việc đầu tư máy móc hiện đại và từng bước tự động hóa dây chuyền còn giúp giảm thiểu tỷ lệ sản phẩm lỗi hỏng (phế phẩm), từ đó ngăn chặn sự thất thoát vật tư và kéo giảm giá vốn hàng bán trên từng đơn vị sản phẩm làm ra.
Chi phí nhân công trực tiếp tác động trực tiếp vào giá vốn, do đó nâng cao hiệu suất làm việc là cách làm hiệu quả để tiết kiệm chi phí mà không cần cắt giảm tiền lương. Doanh nghiệp cần chú trọng đào tạo định kỳ về tay nghề, chuẩn hóa thao tác làm việc và áp dụng các chính sách đãi ngộ gắn liền với hiệu suất (KPI/KPO). Khi tay nghề công nhân được nâng cao, thời gian gia công sẽ được rút ngắn và tỷ lệ sai sót giảm đi rõ rệt.
Thay vì chạy đua hạ giá bán để cạnh tranh khiến biên lợi nhuận bị bào mòn, doanh nghiệp nên tập trung xây dựng chiến lược định giá dựa trên giá trị cảm nhận của khách hàng. Doanh nghiệp có thể đóng gói sản phẩm theo dạng combo, bổ sung các dịch vụ giá trị gia tăng hoặc cá nhân hóa trải nghiệm hậu mãi. Khi khách hàng nhận thấy giá trị vượt trội, doanh nghiệp hoàn toàn có thể duy trì hoặc nâng nhẹ mức giá bán mà vẫn giữ chân được tệp khách hàng trung thành, qua đó cải thiện tỷ suất lợi nhuận gộp.
Quản trị lợi nhuận không thể thiếu công tác đo lường và dự báo thường xuyên. Doanh nghiệp nên triển khai các phần mềm quản lý tài chính hoặc hệ thống ERP nhằm cập nhật liên tục biến động của tỷ suất lợi nhuận gộp theo từng dòng sản phẩm và từng chi nhánh kinh doanh. Việc nắm bắt số liệu kịp thời giúp ban lãnh đạo sớm nhận diện các sản phẩm có biên lợi nhuận kém hiệu quả để kịp thời điều chỉnh giá bán, cơ cấu lại danh mục hàng hóa hoặc thay đổi nguồn hàng trước khi phát sinh thua lỗ.
Quy trình 7 bước tối ưu vận hành doanh nghiệp hiệu quả
Có. Lợi nhuận gộp bị âm khi giá vốn hàng bán (COGS) vượt quá doanh thu thuần thu về. Tình trạng này phản ánh doanh nghiệp đang bán lỗ vốn ngay từ khâu sản xuất do chi phí nguyên vật liệu tăng vọt ngoài tầm kiểm soát, tỷ lệ phế phẩm quá cao hoặc do doanh nghiệp chủ động áp dụng chiến lược bán phá giá để thâm nhập thị trường. Đây là tín hiệu báo động đỏ đòi hỏi doanh nghiệp phải cơ cấu lại giá bán hoặc cắt giảm chi phí sản xuất khẩn cấp.
Không có một con số cố định cho mọi lĩnh vực, bởi tỷ suất lợi nhuận gộp phụ thuộc rất lớn vào đặc thù ngành. Ví dụ, ngành bán lẻ bách hóa siêu thị thường có biên lợi nhuận gộp mỏng do cạnh tranh cao và vòng quay hàng tồn kho nhanh, ngành phần mềm hay dược phẩm có thể đạt biên lợi nhuận gộp trên 70% – 85% do chi phí sao chép dịch vụ bổ sung rất thấp. Một tỷ suất lợi nhuận gộp được xem là tốt khi nó cao hơn mức bình quân của các đối thủ cùng ngành và duy trì được đà tăng trưởng ổn định qua từng năm.
Một doanh nghiệp có lợi nhuận gộp rất cao nhưng cuối cùng vẫn báo lỗ ròng thường xuất phát từ các nguyên nhân sau:
Lợi nhuận gộp là nền tảng quan trọng và là bước kiểm tra sức khỏe tài chính đầu tiên của mọi mô hình kinh doanh. Nắm vững bản chất, công thức tính toán và các nhân tố ảnh hưởng đến lợi nhuận gộp giúp chủ doanh nghiệp không chỉ định giá chuẩn xác mà còn có bức tranh rõ ràng về hiệu quả vận hành chuỗi sản xuất.
Bằng cách kết hợp linh hoạt giữa việc mở rộng thị trường, đàm phán tối ưu chuỗi cung ứng, đầu tư công nghệ tinh gọn và liên tục số hóa công tác đo lường, doanh nghiệp hoàn toàn có thể xây dựng biên lợi nhuận gộp vững chắc, tạo tiền đề bứt phá doanh thu và tối đa hóa lãi ròng trong dài hạn.
Nắm vững cách tính và phân tích lợi nhuận gộp là nền tảng để nhà quản lý đánh giá hiệu quả kinh doanh. Để nâng cao năng lực phân tích doanh thu, chi phí, lợi nhuận và ra quyết định tài chính, bạn có thể tham khảo khóa học Quản trị tài chính doanh nghiệp – Practical Business Management tại Starttrain.