Trong quản trị doanh nghiệp và đầu tư, việc đưa ra quyết định dựa trên cảm tính luôn mang lại rủi ro rất lớn. Để tối ưu hóa dòng tiền, hoạch định chiến lược phát triển hay gọi vốn thành công, doanh nghiệp cần một công cụ dự báo trực quan và chính xác. Đó chính là lúc mô hình tài chính phát huy vai trò của mình.
Vậy mô hình tài chính (financial model) là gì? Thế nào là một mô hình chất lượng và làm sao để xây dựng mô hình tài chính hiệu quả cho doanh nghiệp của bạn? Hãy cùng tìm hiểu chi tiết qua bài viết dưới đây dưới góc nhìn của các chuyên gia tài chính.
Mô hình tài chính (Financial Model) là gì?
Mô hình tài chính (Financial Modeling) thực chất là một công cụ cốt lõi được thiết kế để phân tích cấu trúc và tình hình hoạt động của một doanh nghiệp, từ đó làm cơ sở khoa học định hướng cho các quyết định quản trị và đầu tư. Công cụ này thường được xây dựng trên các phần mềm bảng tính trực quan, trong đó Microsoft Excel là nền tảng phổ biến nhất.
Theo định nghĩa từ trang tài chính uy tín Investopedia, việc lập mô hình tài chính là quá trình thiết lập một bảng tính tổng hợp toàn bộ các khoản doanh thu, chi phí của doanh nghiệp. Thông qua mô hình này, người điều hành có thể tính toán và đo lường chính xác các tác động của các sự kiện giả định hoặc các quyết định chiến lược trong tương lai đối với sức khỏe tài chính của công ty.
Đối với các nhà lãnh đạo doanh nghiệp, mô hình tài chính hoạt động như một công cụ dự báo giúp đánh giá rủi ro và hiệu quả vận hành trước khi thực thi dự án mới. Trong khi đó, các nhà phân tích tài chính thường sử dụng công cụ này để phân tích chuyên sâu và dự đoán các phản ứng của giá cổ phiếu công ty trước những thay đổi về chính sách điều hành hoặc những biến động chung của thị trường.

Trong thực tế công việc tại các doanh nghiệp và quỹ đầu tư, các chuyên gia thường ứng dụng nhiều loại mô hình tài chính khác nhau tùy thuộc vào mục tiêu cụ thể. Dưới đây là các loại mô hình tài chính phổ biến nhất hiện nay:
- Mô hình liên kết 3 báo cáo tài chính (3-Statement Model): Kết nối chặt chẽ và tự động giữa Bảng cân đối kế toán, Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ. Đây là nền tảng của mọi mô hình tài chính phức tạp khác.
- Mô hình chiết khấu dòng tiền (DCF – Discounted Cash Flow): Định giá giá trị thực của doanh nghiệp hoặc dự án bằng cách chiết khấu dòng tiền dự kiến trong tương lai về thời điểm hiện tại.
- Mô hình so sánh công ty tương đồng (CCA – Comparable Company Analysis): Phương pháp định giá doanh nghiệp dựa trên việc so sánh các chỉ số tài chính cốt lõi với các đối thủ cạnh tranh cùng ngành trên thị trường.
- Mô hình sáp nhập và mua bán (Merger Model – Accretion/Dilution): Phân tích chi tiết mức độ gia tăng hoặc pha loãng giá trị cổ phiếu sau khi thực hiện các thương vụ mua bán, sáp nhập doanh nghiệp (M&A).
- Mô hình mua lại bằng vốn vay (LBO – Leveraged Buyout): Mô hình chuyên biệt giúp các quỹ đầu tư tư nhân đánh giá hiệu quả của thương vụ thâu tóm doanh nghiệp bằng cách sử dụng tỷ lệ đòn bẩy tài chính (vốn vay) cao.
Một mô hình tài chính hiệu quả là gì?
Không phải cứ tạo ra một file Excel phức tạp với hàng trăm công thức chằng chịt thì đó là một mô hình tài chính hiệu quả. Trên thực tế, một mô hình quá phức tạp nhưng thiếu tính thực tế thường dễ dẫn đến sai sót và rất khó vận hành.
Theo kinh nghiệm từ các chuyên gia tài chính hàng đầu, một mô hình tài chính hiệu quả cần đáp ứng các tiêu chuẩn cốt lõi sau:
Các tiêu chuẩn kỹ thuật hàng đầu
- Tính logic và liên kết chặt chẽ (Integrity): Các con số không được tách rời nhau. Khi thay đổi một giả định đầu vào, toàn bộ các chỉ số liên quan từ doanh thu, chi phí cho đến dòng tiền cuối cùng và bảng cân đối kế toán đều phải tự động cập nhật chính xác. Bảng cân đối kế toán phải luôn đảm bảo nguyên tắc: Tổng tài sản luôn bằng Tổng nợ phải trả cộng với Vốn chủ sở hữu.
- Sự đơn giản và dễ hiểu (Simplicity): Một mô hình tốt là mô hình mà bất kỳ ai có kiến thức cơ bản về tài chính cũng có thể đọc hiểu. Hãy tránh viết các công thức Excel quá dài dòng, hãy chia nhỏ các bước tính toán để dễ dàng kiểm tra chéo (audit).
- Tính linh hoạt (Flexibility): Thị trường luôn biến động, mô hình phải linh hoạt để người dùng dễ dàng thay đổi các biến số đầu vào (như đơn giá, sản lượng, lãi suất vay) nhằm kiểm tra các kịch bản kinh doanh khác nhau.
- Cấu trúc trình bày khoa học (Structure): Mô hình cần phân chia rõ ràng thành 3 khối riêng biệt: Khối đầu vào (Inputs/Assumptions – thường tô màu xanh dương), Khối tính toán (Calculations – chữ màu đen), và Khối đầu ra (Outputs/Results).
Ba đầu ra quan trọng phải có của một mô hình hoàn chỉnh
Để phục vụ hiệu quả cho cả công tác quản trị nội bộ lẫn gọi vốn đầu tư, một mô hình tài chính chuẩn mực bắt buộc phải kết xuất được 3 nhóm đầu ra sau:
- Ba báo cáo tài chính cốt lõi (Financial Statements)
- Báo cáo kết quả hoạt động kinh doanh (P&L): Trình bày doanh thu, chi phí để xác định doanh nghiệp có lợi nhuận hay không. Các nhà đầu tư đặc biệt quan tâm đến chỉ số EBITDA (Lợi nhuận trước thuế, lãi vay và khấu hao) tại đây để đánh giá hiệu quả vận hành và so sánh năng lực giữa các doanh nghiệp cùng ngành.
- Báo cáo lưu chuyển tiền tệ (Cash Flow Statement): Theo dõi mọi dòng tiền đi vào và đi ra của doanh nghiệp thông qua 3 hoạt động: Hoạt động kinh doanh (dòng tiền từ vận hành cốt lõi), Hoạt động đầu tư (mua sắm, nâng cấp tài sản cố định), và Hoạt động tài chính (gọi vốn cổ phần, vay nợ hoặc trả cổ tức). Báo cáo này giúp doanh nghiệp kiểm soát thanh khoản và tránh nguy cơ cạn kiệt tiền mặt.
- Bảng cân đối kế toán (Balance Sheet): Phản ánh bức tranh tài sản và nguồn vốn của công ty tại một thời điểm cụ thể.
- Bảng dự báo dòng tiền hoạt động 12 tháng (Operational Cash Flow Overview): Trong khi các báo cáo tài chính năm cung cấp tầm nhìn vĩ mô dài hạn để gọi vốn, việc quản trị dòng tiền hàng ngày lại đòi hỏi một bảng dự báo dòng tiền hoạt động chi tiết theo từng tháng cho 12 tháng tiếp theo. Đầu ra này giúp ban điều hành thấy rõ thời điểm dòng tiền đi vào và đi ra, từ đó chủ động chuẩn bị cho các giai đoạn thiếu hụt tiền mặt tạm thời và so sánh sát sao giữa ngân sách dự kiến với thực tế chi tiêu.
- Các chỉ số hiệu suất chính (KPI Overview): Một mô hình tài chính chất lượng phải hiển thị trực quan các chỉ số đo lường sức khỏe doanh nghiệp phù hợp với đặc thù ngành. Ví dụ:
- Đối với các doanh nghiệp phần mềm (SaaS): Cần làm nổi bật các chỉ số như Giá trị trọn đời khách hàng (LTV), Chi phí thu hút một khách hàng (CAC), Tỷ lệ LTV chia cho CAC, và Tỷ lệ rời bỏ của khách hàng (Churn rate).
- Đối với Startup nói chung: Cần hiển thị rõ Tốc độ đốt tiền (Burn rate) và Thời gian tồn tại còn lại trước khi hết tiền (Runway) để kịp thời lên kế hoạch gọi vốn vòng tiếp theo.
Làm sao để xây dựng mô hình tài chính hiệu quả?
Xác định rõ mục tiêu và phạm vi của mô hình
Trước khi bắt tay vào thiết kế, bạn cần trả lời các câu hỏi:
- Mô hình này dùng để làm gì? (Để gọi vốn, để lập kế hoạch ngân sách năm, hay để thẩm định một dự án đầu tư cụ thể?)
- Đối tượng sử dụng là ai? (Ban giám đốc nội bộ, ngân hàng hay nhà đầu tư nước ngoài?)
- Khung thời gian dự báo là bao lâu? (Thường là dự báo theo tháng cho năm đầu tiên và dự báo theo năm cho 3 đến 5 năm tiếp theo).
Thiết lập giả định và lựa chọn phương pháp tiếp cận dự báo
Đây là bước quan trọng nhất quyết định độ tin cậy của mô hình tài chính. Là một doanh nghiệp (đặc biệt là các startup), bạn thường thiếu dữ liệu lịch sử. Do đó, bạn cần lựa chọn phương pháp dự báo phù hợp và chứng minh tính thực tế của các con số. Lựa chọn phương pháp dự báo: Từ trên xuống (Top-down) hay Từ dưới lên (Bottom-up)?
- Phương pháp dự báo từ trên xuống (Top-down forecasting): Đi từ bức tranh vĩ mô của thị trường để suy ra mục tiêu doanh thu của doanh nghiệp. Bạn có thể sử dụng mô hình TAM SAM SOM để xác định: Tổng thị trường có thể tiếp cận (TAM), Thị trường dịch vụ có thể tiếp cận theo khu vực địa lý (SAM), và Thị trường bạn có thể thực tế chiếm lĩnh được trước các đối thủ cạnh tranh (SOM). SOM chính là mục tiêu doanh thu của bạn. Hạn chế của phương pháp này là dễ dẫn đến việc đưa ra các con số quá lạc quan bằng cách lấy một tỷ lệ phần trăm tượng trưng của thị trường khổng lồ mà không đánh giá kỹ năng lực thực thi thực tế của doanh nghiệp.
- Phương pháp dự báo từ dưới lên (Bottom-up forecasting): Đi từ các dữ liệu vận hành vi mô và năng lực nội bộ để xây dựng nên bức tranh tổng thể. Ví dụ đối với một startup công nghệ, bạn sẽ tính toán dựa trên ngân sách marketing trên LinkedIn, chi phí cho mỗi lượt nhấp chuột, tỷ lệ chuyển đổi từ khách truy cập thành khách hàng tiềm năng, và từ khách tiềm năng thành người mua hàng thực tế để dự báo doanh số. Và hạn chế của nó là phương pháp này có thể quá an toàn, thiếu tính đột phá và tham vọng tăng trưởng nhanh mà các nhà đầu tư mạo hiểm luôn tìm kiếm.
- Giải pháp kết hợp tối ưu: Các chuyên gia tài chính khuyên bạn nên kết hợp cả hai phương pháp. Hãy sử dụng phương pháp từ dưới lên (Bottom-up) cho dự báo ngắn hạn từ 1 đến 2 năm đầu tiên để đảm bảo tính thực thi và tối ưu hóa tài nguyên sẵn có. Đồng thời, áp dụng phương pháp từ trên xuống (Top-down) cho tầm nhìn dài hạn từ 3 đến 5 năm để thể hiện tham vọng chiếm lĩnh thị phần và thuyết phục các nhà đầu tư về tiềm năng phát triển của dự án.
Để thuyết phục các đối tác và nhà đầu tư rằng các giả định của bạn không phải là những con số tự vẽ ra, hãy thiết lập một thư mục lưu trữ dữ liệu (data room) chứa các bằng chứng thực tế như: Nghiên cứu thị trường độc lập, dữ liệu lượng tìm kiếm từ khóa trên mạng, hợp đồng nguyên tắc với nhà cung cấp, kiểm thử mức giá chấp nhận của khách hàng, hay lịch sử chuyển đổi trang web. Điều này giúp nâng cao đáng kể độ tin cậy của mô hình tài chính.
Thiết kế cấu trúc và nhập 6 khối dữ liệu đầu vào
Bắt đầu xây dựng cấu trúc mô hình trên Excel bằng việc thiết lập các bảng tính phụ trợ tương ứng với 6 khối dữ liệu đầu vào không thể thiếu như sau:
- Doanh thu (Revenues): Liệt kê chi tiết các sản phẩm, dịch vụ cung cấp, đơn vị bán, dự báo sản lượng tiêu thụ hàng tháng và đơn giá bán tương ứng. Đối với mô hình dịch vụ đăng ký định kỳ (SaaS), khối này nên được xây dựng dựa trên số lượng khách hàng cũ, số lượng khách hàng mới và tỷ lệ rời bỏ.
- Giá vốn hàng bán (COGS): Toàn bộ các chi phí trực tiếp bắt buộc phải có để tạo ra sản phẩm hoặc cung cấp dịch vụ (ví dụ: nguyên vật liệu, nhân công trực tiếp sản xuất, chi phí máy chủ lưu trữ đối với công ty công nghệ). Bạn có thể tính toán COGS dựa trên sản lượng mục tiêu nhân với định mức chi phí trên mỗi đơn vị sản phẩm.
- Chi phí vận hành (OPEX): Các chi phí hỗ trợ hoạt động kinh doanh nhưng không liên quan trực tiếp đến việc sản xuất sản phẩm như chi phí tiếp thị, bán hàng, nghiên cứu và phát triển (R&D), chi phí hành chính, mặt bằng, điện nước.
- Nhân sự (Personnel): Lập kế hoạch tuyển dụng chi tiết bao gồm số lượng nhân sự, mức lương, phụ cấp và bảo hiểm. Hãy phân loại nhân sự rõ ràng: Nhân viên trực tiếp sản xuất (nằm trong khối COGS) và Nhân viên gián tiếp như bán hàng, hành chính (nằm trong khối OPEX). Bạn có thể kiểm tra tính thực tế của kế hoạch nhân sự bằng cách lấy tổng doanh thu chia cho số lượng nhân viên toàn thời gian (FTE) để tính ra tỷ lệ doanh thu trên mỗi nhân viên và so sánh với trung bình ngành.
- Chi phí đầu tư tài sản cố định (CAPEX): Các khoản tiền chi ra để mua sắm hoặc nâng cấp tài sản vật chất (máy móc, thiết bị, máy tính, văn phòng). Về mặt kế toán, các khoản chi tiêu CAPEX này sẽ không xuất hiện trực tiếp toàn bộ trong báo cáo kết quả hoạt động kinh doanh (P&L) tại năm mua sắm, mà giá trị của chúng sẽ được phân bổ dần thông qua chi phí khấu hao (depreciation) trong suốt thời gian sử dụng hữu ích của tài sản, giúp doanh nghiệp giảm bớt tác động tiêu cực đến lợi nhuận tức thời. Tuy nhiên, CAPEX sẽ tạo ra dòng tiền ra lớn ngay lập tức trên báo cáo lưu chuyển tiền tệ.
- Nguồn vốn và Tài trợ (Financing): Quản lý các dòng tiền huy động từ vốn góp cổ phần, các khoản vay ngân hàng hoặc trợ cấp chính phủ. Đối với các khoản vay, khối này phải tự động tính toán lịch trả nợ gốc và chi phí lãi vay phát sinh hàng tháng.
Liên kết các báo cáo tài chính
Tiến hành liên kết các bảng tính phụ trợ ở Bước 3 để hoàn thiện 3 báo cáo tài chính chính. Bạn cần lưu ý mối quan hệ liên thông và phụ thuộc chặt chẽ giữa các báo cáo này để đảm bảo mô hình vận hành chính xác:
- Doanh thu từ khối đầu vào sẽ là dòng đầu tiên của báo cáo kết quả hoạt động kinh doanh (P&L). Khi trừ đi các khoản chi phí COGS, OPEX và khấu hao từ khối đầu tư, ta có Lợi nhuận trước thuế và lãi vay (EBIT).
- EBIT sau khi trừ đi chi phí lãi vay (từ khối tài trợ) và thuế thu nhập doanh nghiệp sẽ cho ra Lợi nhuận ròng.
- Lợi nhuận ròng này được chuyển sang làm điểm xuất phát cho dòng tiền từ hoạt động kinh doanh trong báo cáo lưu chuyển tiền tệ, đồng thời phần lợi nhuận giữ lại sẽ được cộng dồn vào phần Vốn chủ sở hữu trên bảng cân đối kế toán.
- Dòng tiền chi tiêu cho đầu tư tài sản cố định (CAPEX) sẽ ghi nhận dòng tiền ra trong hoạt động đầu tư của báo cáo lưu chuyển tiền tệ, đồng thời làm tăng giá trị tài sản cố định trên bảng cân đối kế toán.
- Dòng tiền huy động vốn hoặc trả nợ gốc (từ khối tài trợ) sẽ ghi nhận dòng tiền vào/ra trong hoạt động tài chính của báo cáo lưu chuyển tiền tệ, đồng thời làm thay đổi số dư nợ phải trả hoặc vốn cổ phần trên bảng cân đối kế toán.
- Số dư tiền mặt cuối kỳ trên báo cáo lưu chuyển tiền tệ phải luôn trùng khớp với mục Tiền và các khoản tương đương tiền trên bảng cân đối kế toán để đảm bảo bảng cân đối hoàn toàn tự cân.
Phân tích kịch bản (Scenario Analysis)
Phân tích kịch bản (Scenario Analysis) là gì và tại sao lại quan trọng?
Trong thực tế kinh doanh, các kế hoạch và kỳ vọng thường xuyên thay đổi do những biến động không lường trước từ nền kinh tế, thị trường hoặc chính nội bộ doanh nghiệp. Phân tích kịch bản là phương pháp cho phép bạn xây dựng sẵn các phương án vận hành khác nhau để kiểm tra sức chống chịu và khả năng sinh lời của dự án.
Thông thường, một mô hình chuyên nghiệp sẽ thiết lập 3 kịch bản chính:
- Kịch bản tích cực (Strong case): Khi thị trường thuận lợi, doanh thu tăng trưởng vượt kỳ vọng, chi phí tối ưu tốt.
- Kịch bản cơ sở (Base case): Kịch bản có khả năng xảy ra cao nhất dựa trên các điều kiện hiện tại.
- Kịch bản tiêu cực (Weak case): Khi nền kinh tế suy thoái, doanh thu sụt giảm và chi phí đầu vào tăng cao.
Cách xây dựng phân tích kịch bản động bằng hàm OFFSET trong Excel
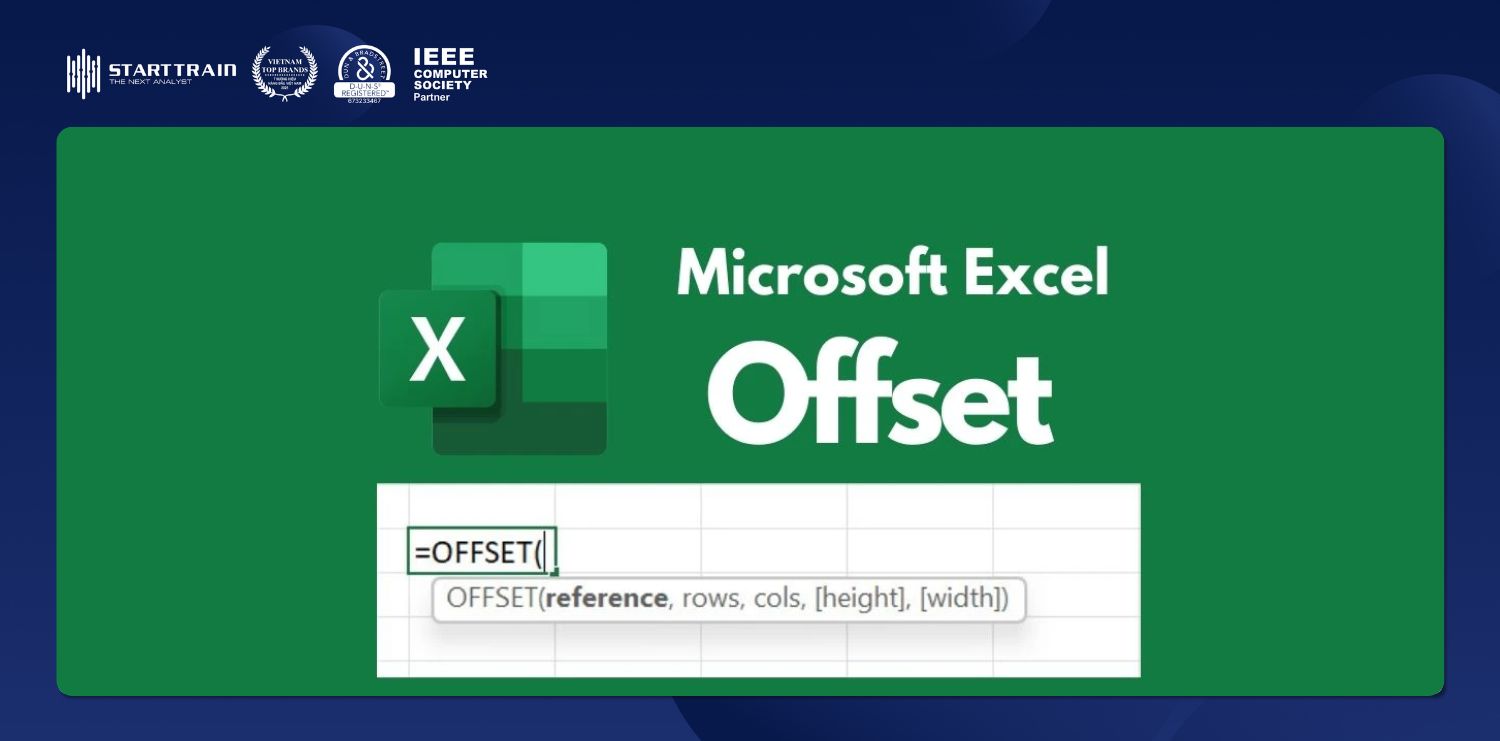
Để tránh việc phải tạo ra nhiều file Excel khác nhau gây cồng kềnh và khó quản lý, bạn nên sử dụng hàm OFFSET để tạo nút chuyển đổi kịch bản động (Dynamic Case Toggle). Kỹ thuật này giúp bạn thay đổi toàn bộ kết quả dự báo của mô hình chỉ bằng cách thay đổi giá trị của một ô duy nhất.
Hàm OFFSET trong Excel hoạt động dựa trên 3 thông tin cơ bản:
- Điểm tham chiếu (Reference): Điểm xuất phát ban đầu trong bảng tính của bạn.
- Số dòng di chuyển (Rows): Số dòng bạn muốn đi xuống (hoặc đi lên) từ điểm tham chiếu.
- Số cột di chuyển (Cols): Số cột bạn muốn đi sang phải (hoặc sang trái) từ điểm tham chiếu.
Ví dụ thực tế áp dụng trong mô hình: Giả sử bạn thiết lập một ô chọn kịch bản tại ô C2. Người dùng nhập số 1 cho Kịch bản tích cực, số 2 cho Kịch bản cơ sở, và số 3 cho Kịch bản tiêu cực.
Tại bảng giả định tăng trưởng doanh thu cho năm tiếp theo (bắt đầu từ cột E):
- Hàng 11 là tiêu đề (Điểm tham chiếu tại ô E11).
- Hàng 12 chứa tỷ lệ tăng trưởng kịch bản tích cực (ví dụ: 15 phần trăm).
- Hàng 13 chứa tỷ lệ tăng trưởng kịch bản cơ sở (ví dụ: 10 phần trăm).
- Hàng 14 chứa tỷ lệ tăng trưởng kịch bản tiêu cực (ví dụ: 5 phần trăm).
Tại ô tính toán tăng trưởng doanh thu thực tế (ô E6), bạn nhập công thức: =OFFSET(E11, $C$2, 0)
- Nếu ô C2 bằng 1: Công thức sẽ xuất phát từ E11, đi xuống 1 dòng và sang phải 0 cột, trả về kết quả là 15 phần trăm (Kịch bản tích cực).
- Nếu ô C2 bằng 2: Công thức đi xuống 2 dòng, trả về kết quả là 10 phần trăm (Kịch bản cơ sở).
- Nếu bạn copy công thức này sang các năm tiếp theo (các cột tiếp theo), hãy nhớ cố định ô kịch bản bằng ký hiệu đô la như $C$2 để công thức luôn tham chiếu chính xác vào ô chọn kịch bản này.
Bạn có thể áp dụng linh hoạt kỹ thuật này không chỉ cho doanh thu nhưng còn cho tỷ lệ biên lợi nhuận gộp, biên lợi nhuận trước thuế và lãi vay, kế hoạch chi tiêu vốn, thuế suất hoặc lãi suất vay.
Kết luận
Xây dựng một mô hình tài chính không đơn thuần là việc điền số liệu vào một bảng tính Excel phức tạp. Đó là quá trình định lượng hóa chiến lược, tầm nhìn và năng lực thực thi của doanh nghiệp thành những con số biết nói. Một mô hình tài chính hiệu quả, kết hợp hài hòa giữa phương pháp dự báo từ dưới lên (trong ngắn hạn) và từ trên xuống (trong dài hạn), được củng cố bằng các giả định thực tế và phân tích kịch bản động, chính là chìa khóa vàng giúp doanh nghiệp tối ưu hóa dòng tiền, quản trị rủi ro chủ động và thuyết phục thành công các nhà đầu tư.
Để giúp các nhà lãnh đạo, quản lý cấp cao kết hợp giữa tư duy tài chính nhạy bén và chiến lược vận hành thực tế, khóa học Practical Business Management tại Starttrain đã ra đời. Khóa học được thiết kế chuyên biệt để không chỉ cung cấp bộ công cụ sắc bén giúp bạn làm chủ dòng tiền và các mô hình dự báo, mà còn trang bị tư duy quản trị hệ thống toàn diện.