Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Cost of goods sold (COGS) đóng vai trò sống còn trong việc đo lường hiệu quả vận hành và kiểm soát lợi nhuận gộp của mọi mô hình kinh doanh. Nắm vững bản chất giá vốn giúp nhà quản lý định giá sản phẩm chuẩn xác và ngăn ngừa rủi ro thâm hụt dòng tiền. Trong bài viết này, tôi cùng đội ngũ chuyên gia tài chính tại Starttrain sẽ phân tích tường tận cấu trúc COGS, công thức tính toán thực chiến và giải pháp tối ưu giá vốn chuyên sâu cho doanh nghiệp.
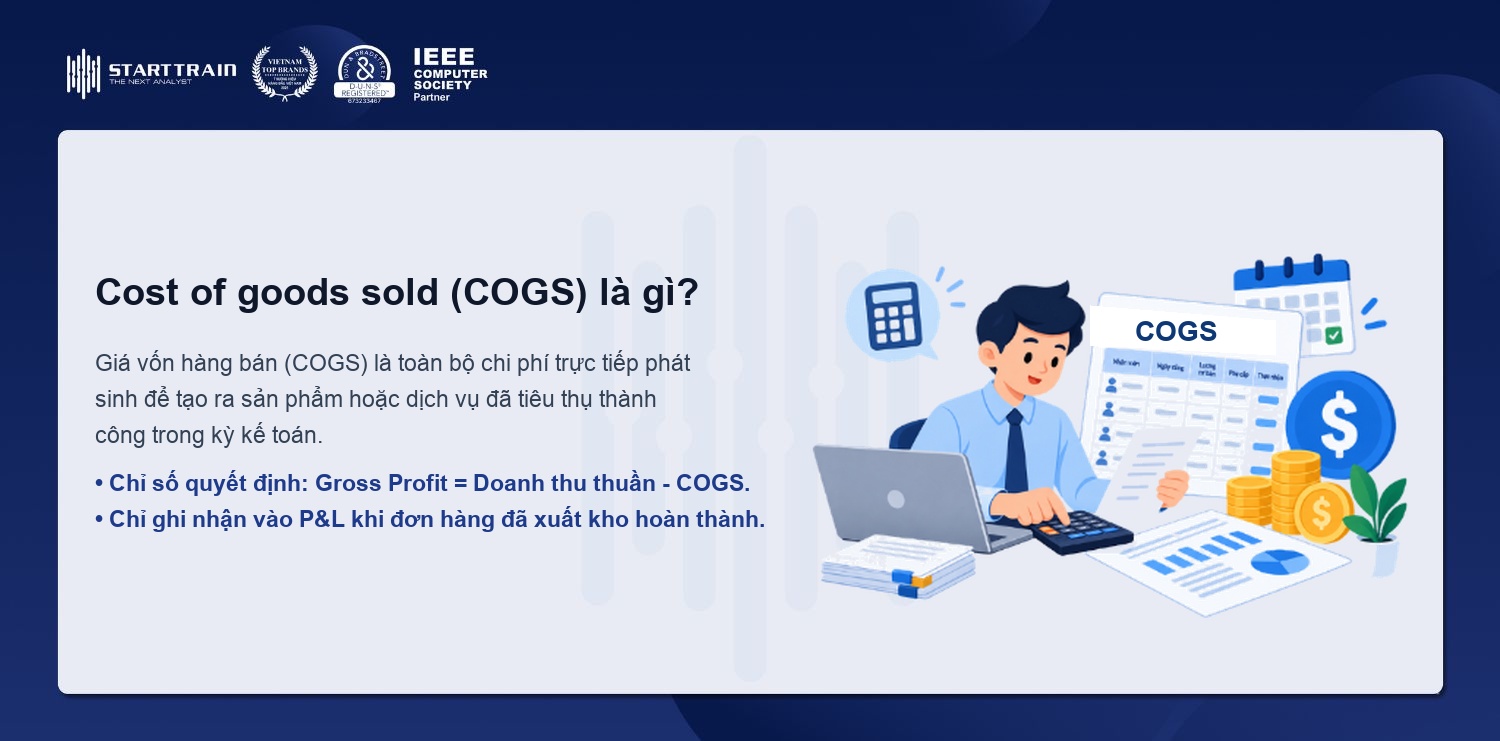
Cost of goods sold (COGS), dịch sang tiếng Việt là giá vốn hàng bán, là toàn bộ chi phí trực tiếp phát sinh để sản xuất ra sản phẩm hoặc mua hàng hóa đã tiêu thụ trong một kỳ kế toán xác định. Chỉ số này phản ánh giá thành thực tế của những sản phẩm đã bán thành công, không bao gồm các sản phẩm vẫn còn lưu giữ trong kho bãi.
Về bản chất kế toán, giá vốn hàng bán được ghi nhận trên Báo cáo kết quả hoạt động kinh doanh ngay dưới mục Doanh thu thuần. Khoản chi phí này đối trừ trực tiếp với doanh thu để xác định lợi nhuận gộp của doanh nghiệp. Nếu không có giá vốn hàng bán chuẩn xác, kế toán trưởng không thể phản ánh trung thực kết quả kinh doanh định kỳ.
Về bản chất quản trị, COGS là thước đo đo lường hiệu suất chuyển hóa nguồn lực đầu vào thành thương phẩm đầu ra. Doanh nghiệp kiểm soát tốt giá vốn sẽ tạo ra biên độ an toàn tài chính rộng hơn đối thủ. Điều này cho phép doanh nghiệp linh hoạt trong các chương trình xúc tiến bán hàng mà vẫn đảm bảo ngưỡng sinh lời mục tiêu.
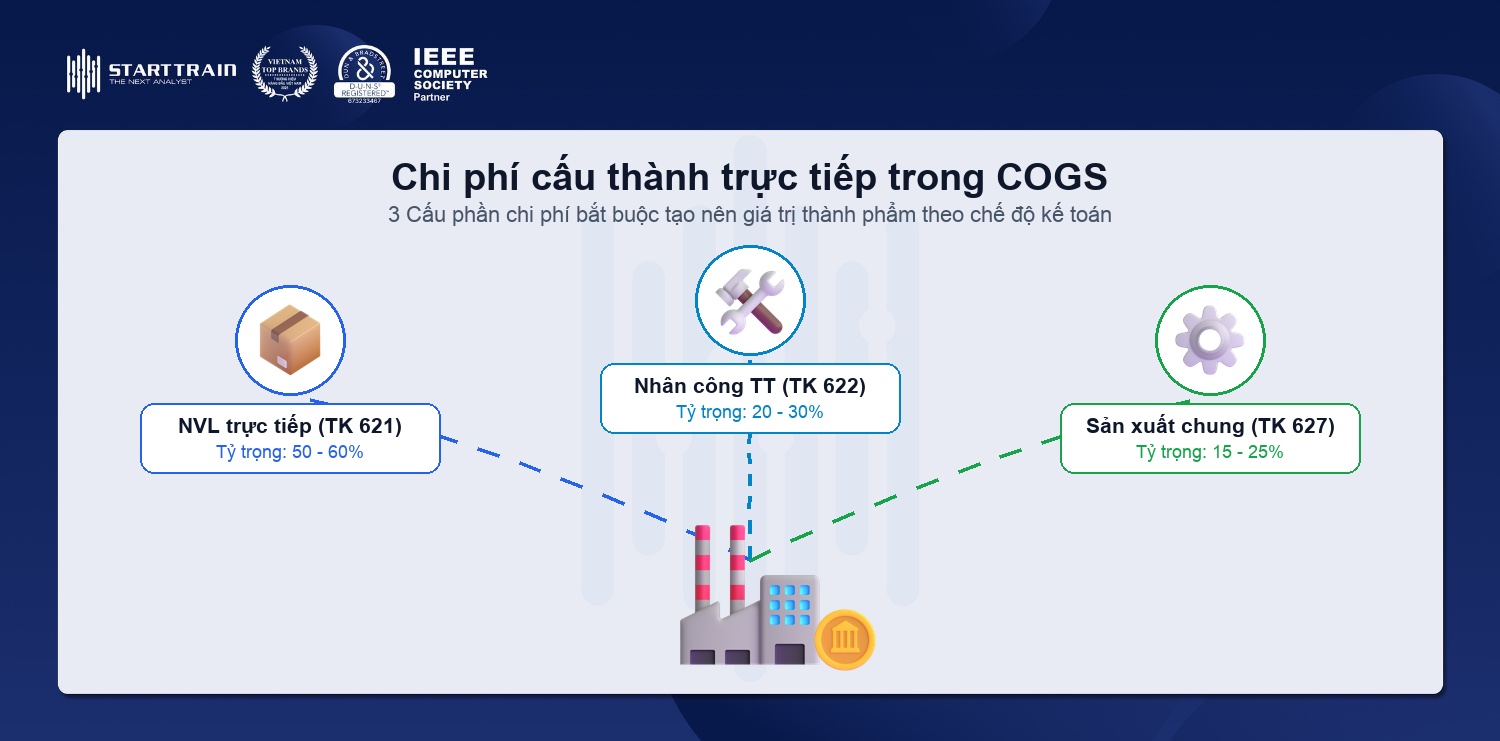
Cấu trúc chi phí hình thành nên giá vốn hàng bán có sự phân định rạch ròi giữa chi phí trực tiếp và chi phí gián tiếp. Sự nhầm lẫn giữa hai nhóm này thường dẫn đến sai lệch lớn khi phân tích hiệu quả tài chính.
Chi phí cấu thành COGS chỉ bao gồm các khoản mục gắn liền trực tiếp với quá trình tạo ra sản phẩm hoàn chỉnh:
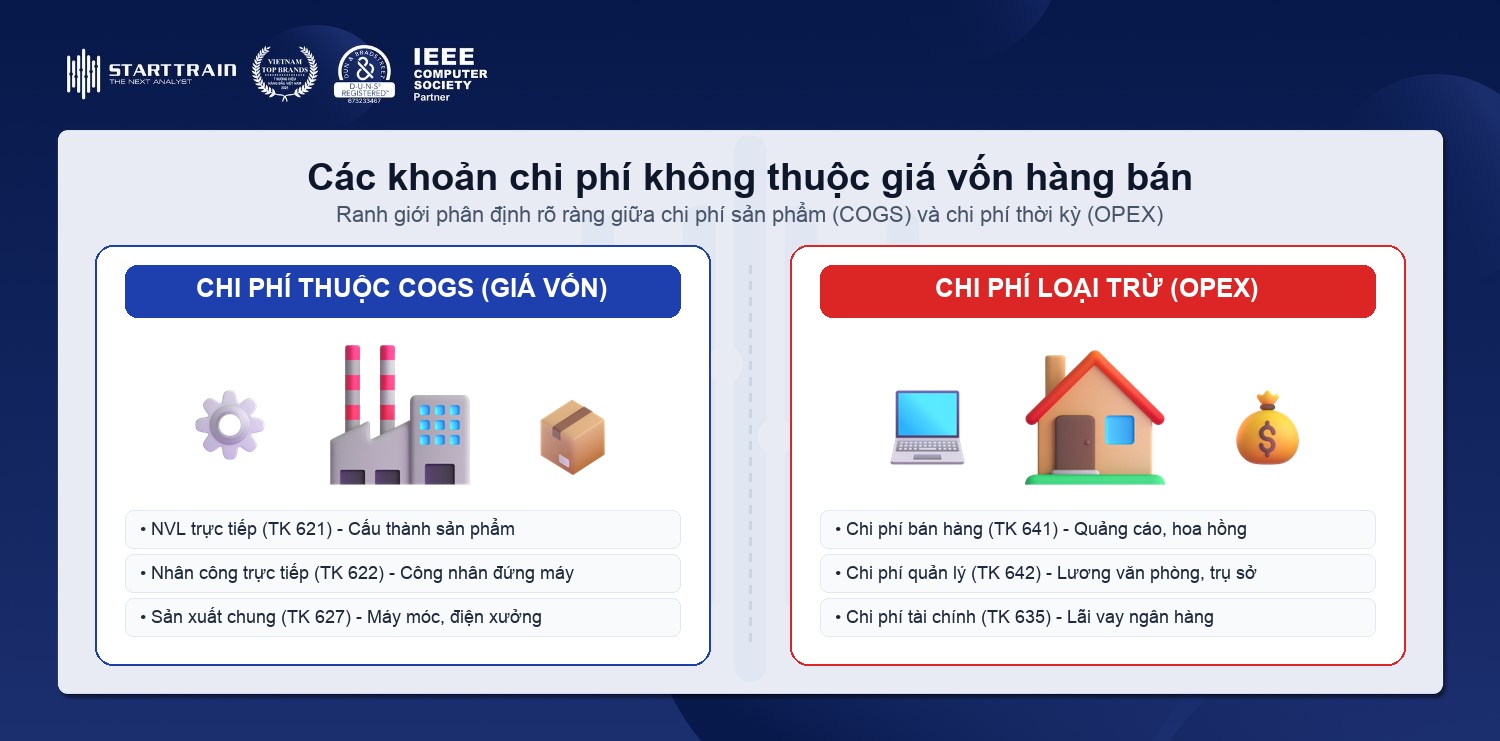
Nhiều nhà quản lý thường gộp toàn bộ chi phí phát sinh trong kỳ vào giá vốn, gây biến dạng bức tranh sinh lời. Theo chuẩn mực kế toán, các khoản sau bắt buộc phải tách rời khỏi COGS:
Những chi phí hoạt động gián tiếp này được gọi chung là OPEX (Operating Expenses). Sự tách biệt giữa COGS và OPEX giúp nhà quản trị nhận diện rõ ràng nguồn gốc phát sinh chi phí đến từ khâu sản xuất hay khâu vận hành thương mại.
Mỗi loại hình doanh nghiệp sở hữu chu trình luân chuyển dòng tiền và hàng hóa riêng biệt. Do đó, phương pháp xác định giá vốn hàng bán phải được thiết kế tương thích với từng mô hình hoạt động.
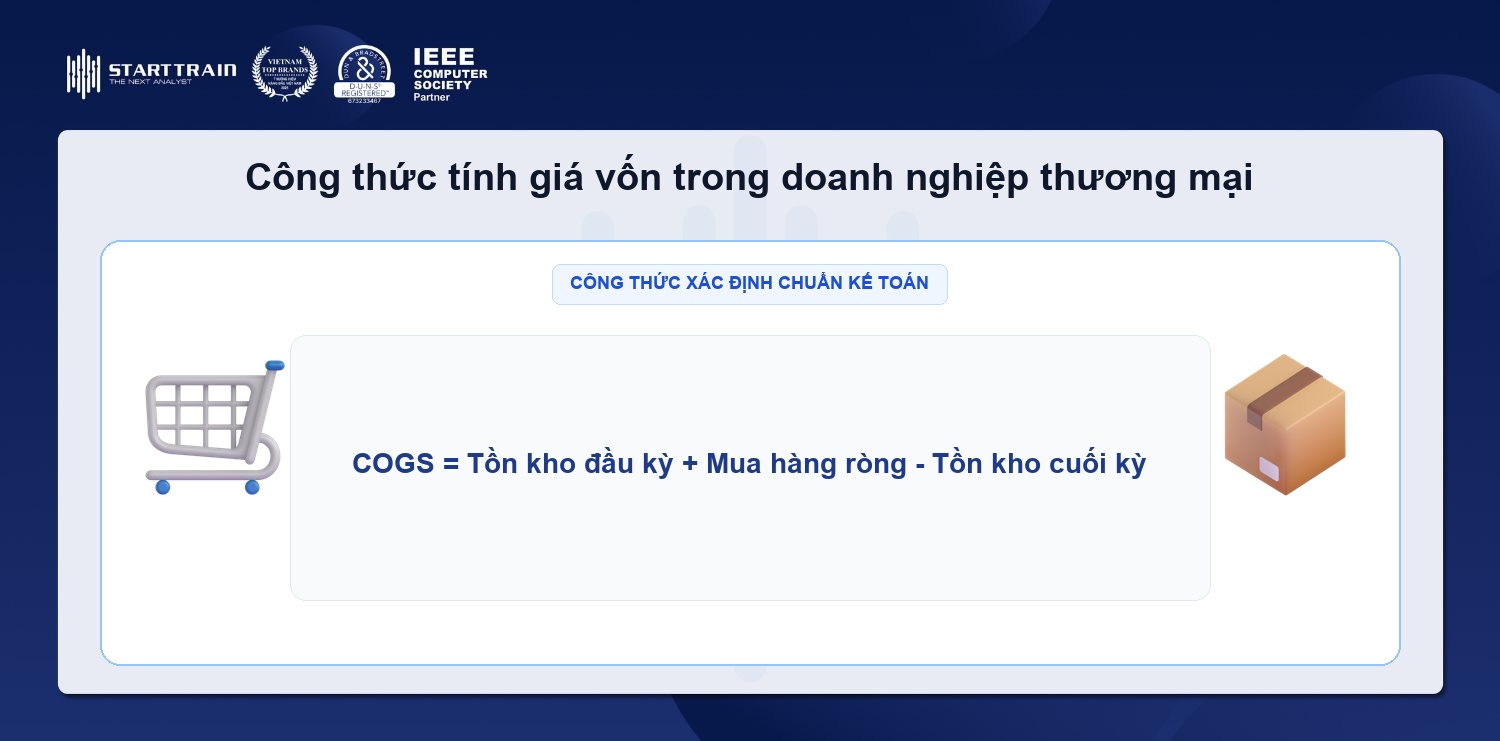
Doanh nghiệp thương mại không trực tiếp sản xuất mà mua hàng hóa hoàn thiện từ nhà cung cấp rồi bán lại cho khách hàng. Công thức tổng quát áp dụng cho mô hình thương mại dựa trên nguyên tắc cân đối kho:
COGS = Giá trị hàng tồn kho đầu kỳ + Giá trị hàng mua ròng trong kỳ – Giá trị hàng tồn kho cuối kỳ
Trong đó, các thành phần được làm rõ như sau:
Ví dụ minh họa: Một công ty phân phối thiết bị gia dụng có tồn kho đầu tháng 1 là 500 triệu đồng. Trong tháng, công ty mua thêm lượng hàng trị giá 1,2 tỷ đồng, chi phí vận chuyển bốc dỡ là 40 triệu đồng, được nhà cung cấp chiết khấu 20 triệu đồng. Kiểm kê cuối tháng 1 ghi nhận giá trị hàng tồn còn lại là 420 triệu đồng. Áp dụng công thức tính toán:
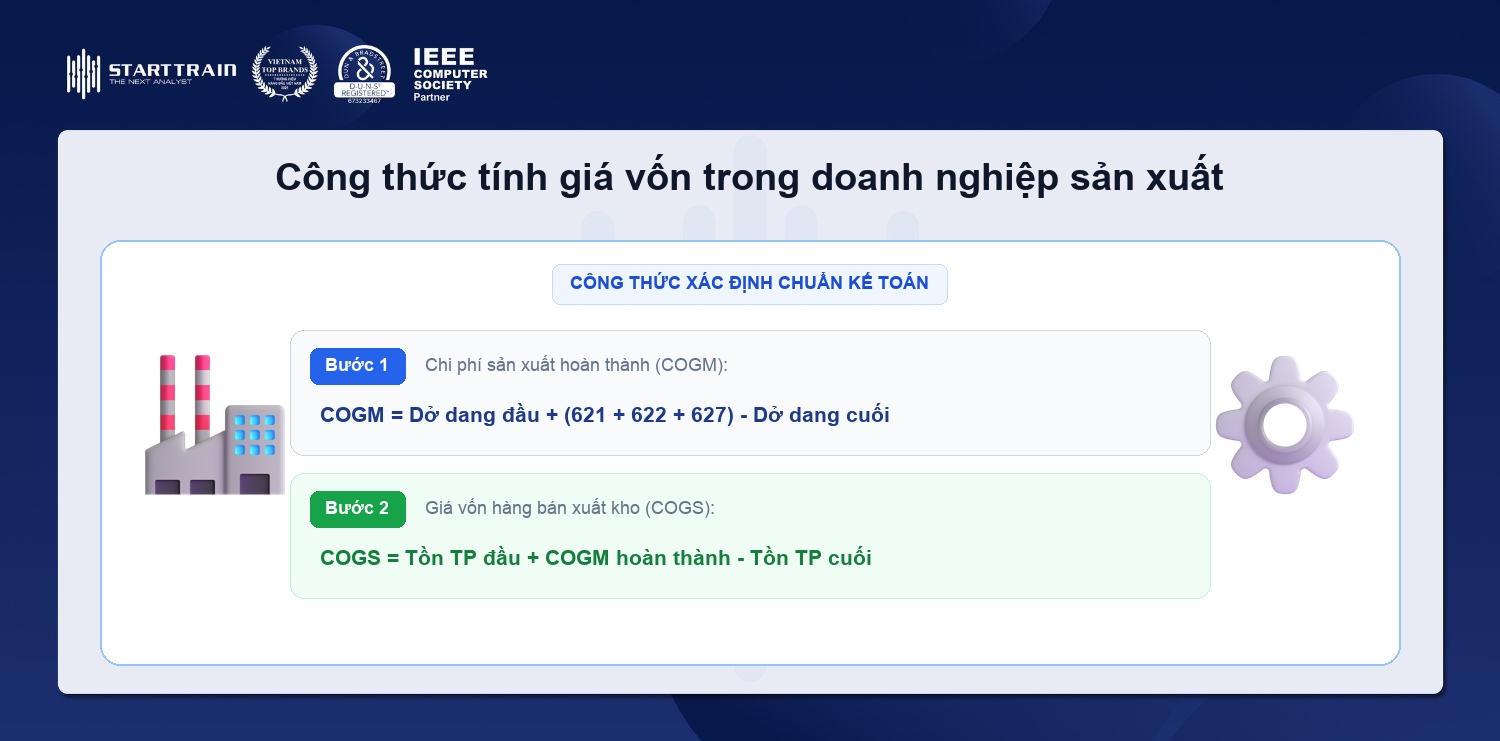
Doanh nghiệp sản xuất biến đổi nguyên liệu thô thành thành phẩm qua chuỗi quy trình công nghệ. Xác định COGS trong doanh nghiệp sản xuất đòi hỏi tính toán chi tiết giá thành sản xuất:
COGS = Giá trị thành phẩm tồn kho đầu kỳ + Giá thành sản xuất thành phẩm hoàn thành trong kỳ – Giá trị thành phẩm tồn kho cuối kỳ
Để có chỉ tiêu Giá thành sản xuất hoàn thành trong kỳ, kế toán cần tổng hợp ba yếu tố chi phí dở dang:
Giá thành sản xuất = Chi phí dở dang đầu kỳ + (Chi phí NVL trực tiếp + Chi phí nhân công trực tiếp + Chi phí sản xuất chung) – Chi phí dở dang cuối kỳ
Sự phức tạp của mô hình sản xuất nằm ở khâu đánh giá sản phẩm dở dang cuối kỳ. Doanh nghiệp cần xác định chính xác tỷ lệ hoàn thành theo phương pháp sản lượng tương đương để phân bổ chi phí chế biến hợp lý.
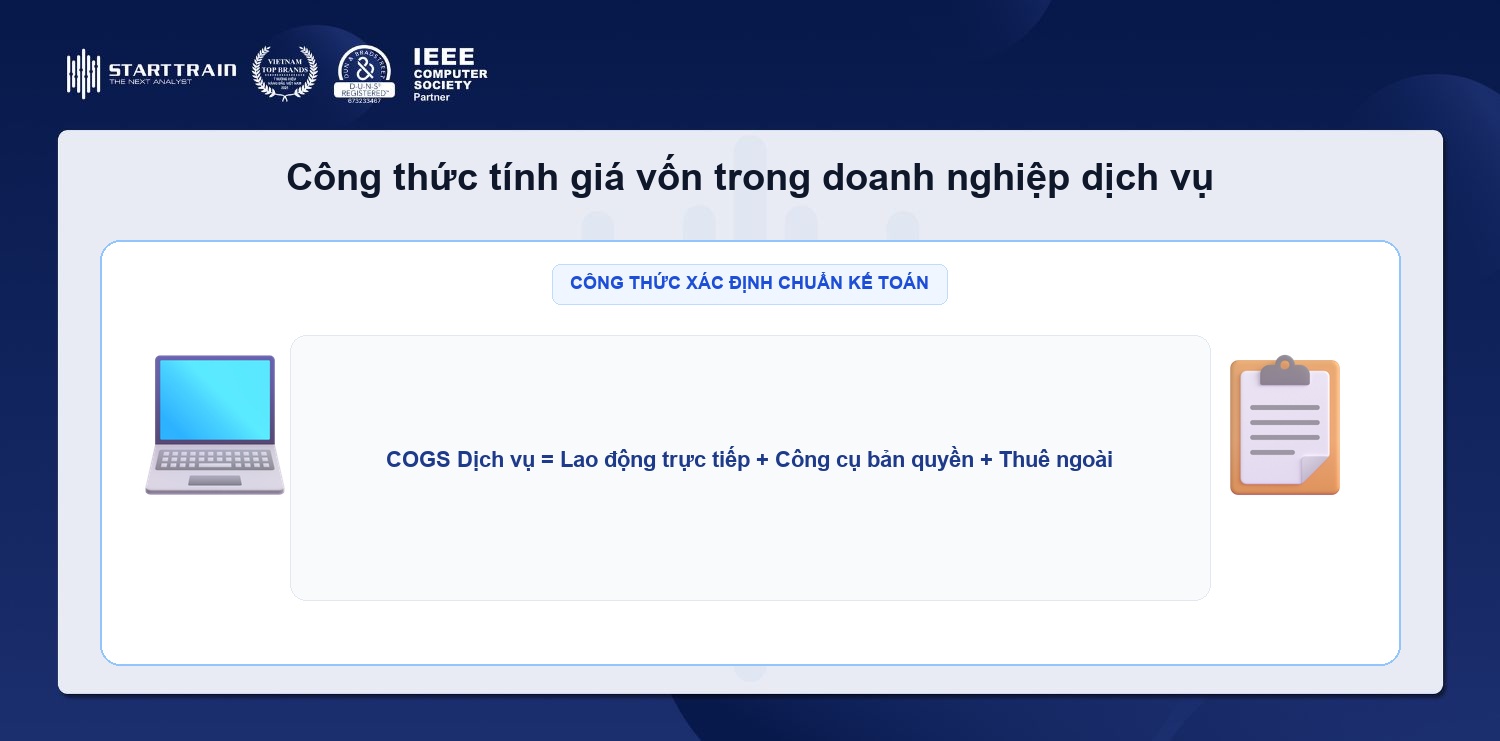
Đặc thù của ngành dịch vụ là sản phẩm vô hình và không có hàng tồn kho vật chất lưu kho bãi. Vì vậy, giá vốn dịch vụ tập trung chủ yếu vào chi phí nhân lực triển khai và các công cụ thực hiện dự án:
COGS ngành dịch vụ = Chi phí lao động trực tiếp cung cấp dịch vụ + Chi phí công cụ, bản quyền sử dụng trực tiếp + Chi phí gia công thuê ngoài phục vụ dịch vụ
Ví dụ trong một công ty tư vấn chuyển đổi số, giá vốn của một hợp đồng triển khai bao gồm tiền lương của các kỹ sư phân tích dữ liệu, chi phí bản quyền phần mềm phân tích và chi phí máy chủ đám mây thuê riêng cho dự án đó. Tiền thuê văn phòng làm việc của ban giám đốc hay chi phí tiếp khách của phòng kinh doanh không được hạch toán vào giá vốn dự án.
Trong điều kiện kinh tế thị trường có biến động giá cả, việc lựa chọn phương pháp xuất kho quyết định trực tiếp độ lớn của giá vốn hàng bán và giá trị hàng tồn kho trên bảng cân đối kế toán.
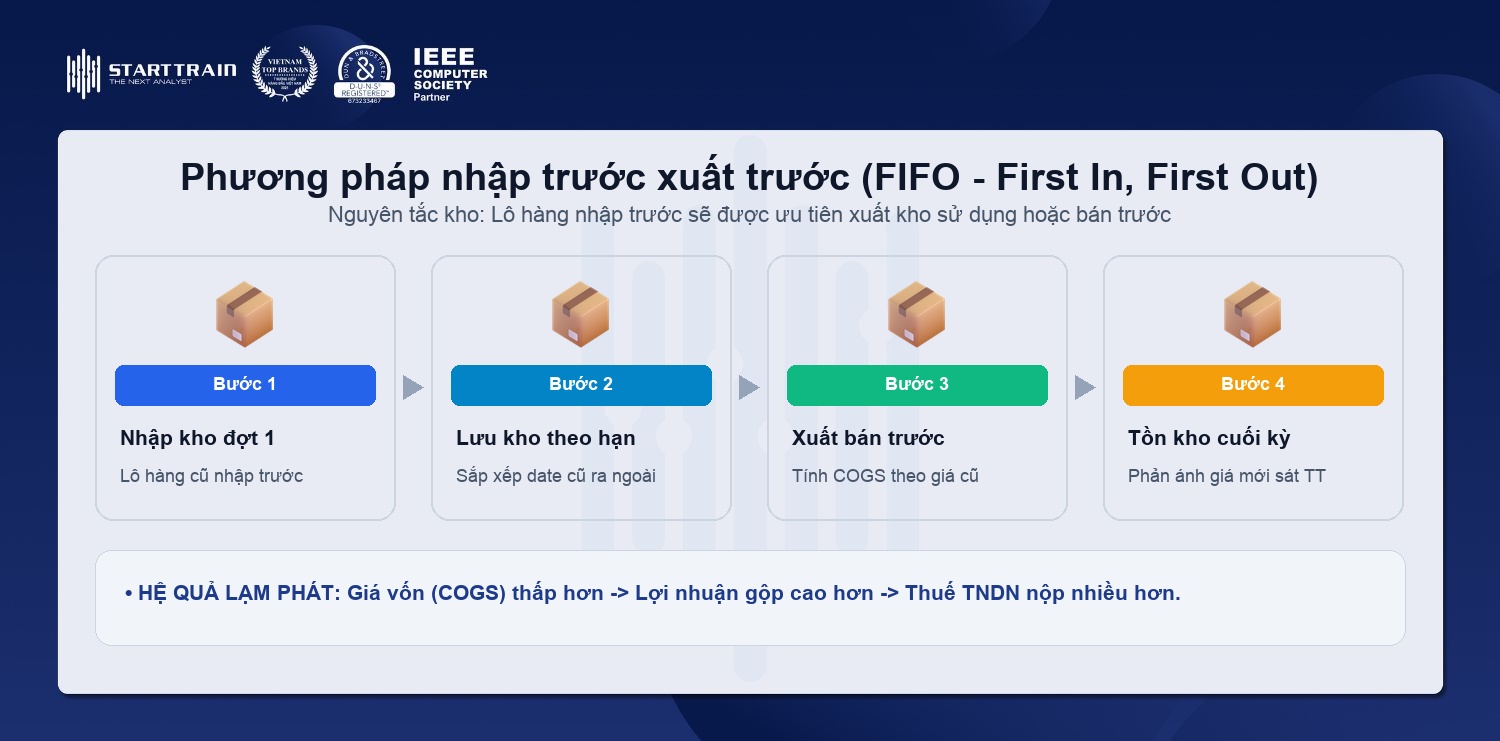
Phương pháp FIFO hoạt động dựa trên giả định lô hàng nào nhập kho trước sẽ được xuất kho sử dụng hoặc bán trước. Do đó, đơn giá của những lô hàng cũ được áp dụng để tính giá vốn hàng bán, trong khi giá trị tồn kho cuối kỳ phản ánh giá của các lô hàng nhập gần nhất. Trong thời kỳ lạm phát giá cả tăng dần, áp dụng FIFO mang lại những kết quả tài chính đặc trưng:
Phương pháp bình quân gia quyền tính toán giá trị hàng xuất kho dựa trên mức đơn giá bình quân của từng loại hàng hóa tồn kho đầu kỳ và nhập thêm trong kỳ. Đơn giá bình quân được tính theo công thức:
Đơn giá bình quân = (Giá trị tồn đầu kỳ + Giá trị nhập trong kỳ) / (Số lượng tồn đầu kỳ + Số lượng nhập trong kỳ)
Doanh nghiệp có thể lựa chọn tính đơn giá bình quân cả kỳ dự trữ hoặc tính bình quân sau mỗi lần nhập kho (bình quân liên hoàn). Phương pháp này giúp làm phẳng sự biến động đột ngột của giá cả thị trường, tạo ra mức giá vốn trung dung và ổn định, rất phù hợp cho doanh nghiệp có lượng xuất nhập vật tư liên tục.
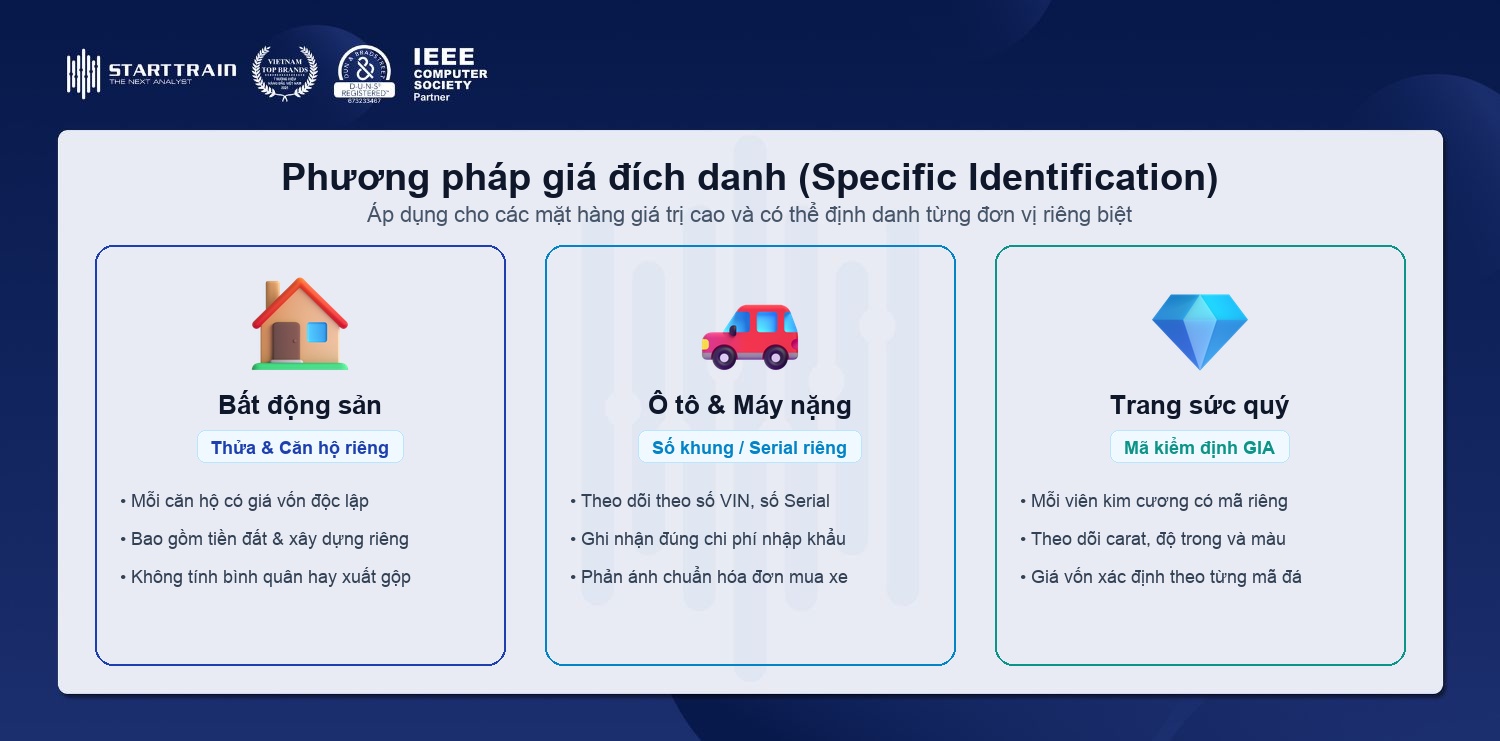
Phương pháp đích danh áp dụng khi doanh nghiệp có thể theo dõi chính xác từng đơn vị hàng hóa cụ thể từ thời điểm mua vào đến khi xuất bán. Giá vốn của đơn vị xuất bán chính là giá thực tế đã chi ra để sở hữu chính đơn vị đó. Phương pháp này chỉ khả thi và tối ưu đối với các doanh nghiệp kinh doanh mặt hàng có giá trị cao, chủng loại riêng biệt và số lượng giao dịch ít như bất động sản, xe hơi cao cấp, thiết bị công nghiệp nặng hoặc trang sức kim hoàn.
| Chỉ tiêu tài chính | Phương pháp FIFO | Phương pháp bình quân gia quyền | Phương pháp LIFO (Đã bãi bỏ) |
|---|---|---|---|
| Giá vốn hàng bán (COGS) | Thấp nhất | Mức trung bình | Cao nhất |
| Lợi nhuận gộp báo cáo | Cao nhất | Mức trung bình | Thấp nhất |
| Giá trị hàng tồn kho cuối kỳ | Cao nhất (sát thị giá) | Mức trung bình | Thấp nhất (lạc hậu) |
| Nghĩa vụ thuế TNDN | Cao nhất | Mức trung bình | Thấp nhất |
| Trạng thái pháp lý tại Việt Nam | Được chấp thuận theo VAS 02 | Được chấp thuận theo VAS 02 | Không được phép áp dụng |
Cần lưu ý rằng phương pháp nhập sau xuất trước (LIFO) đã bị loại bỏ hoàn toàn trong hệ thống Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS) cũng như Chuẩn mực Kế toán Việt Nam số 02 (VAS 02) do Bộ Tài chính ban hành. LIFO làm sai lệch giá trị thực của hàng tồn kho cuối kỳ trên bảng cân đối kế toán.
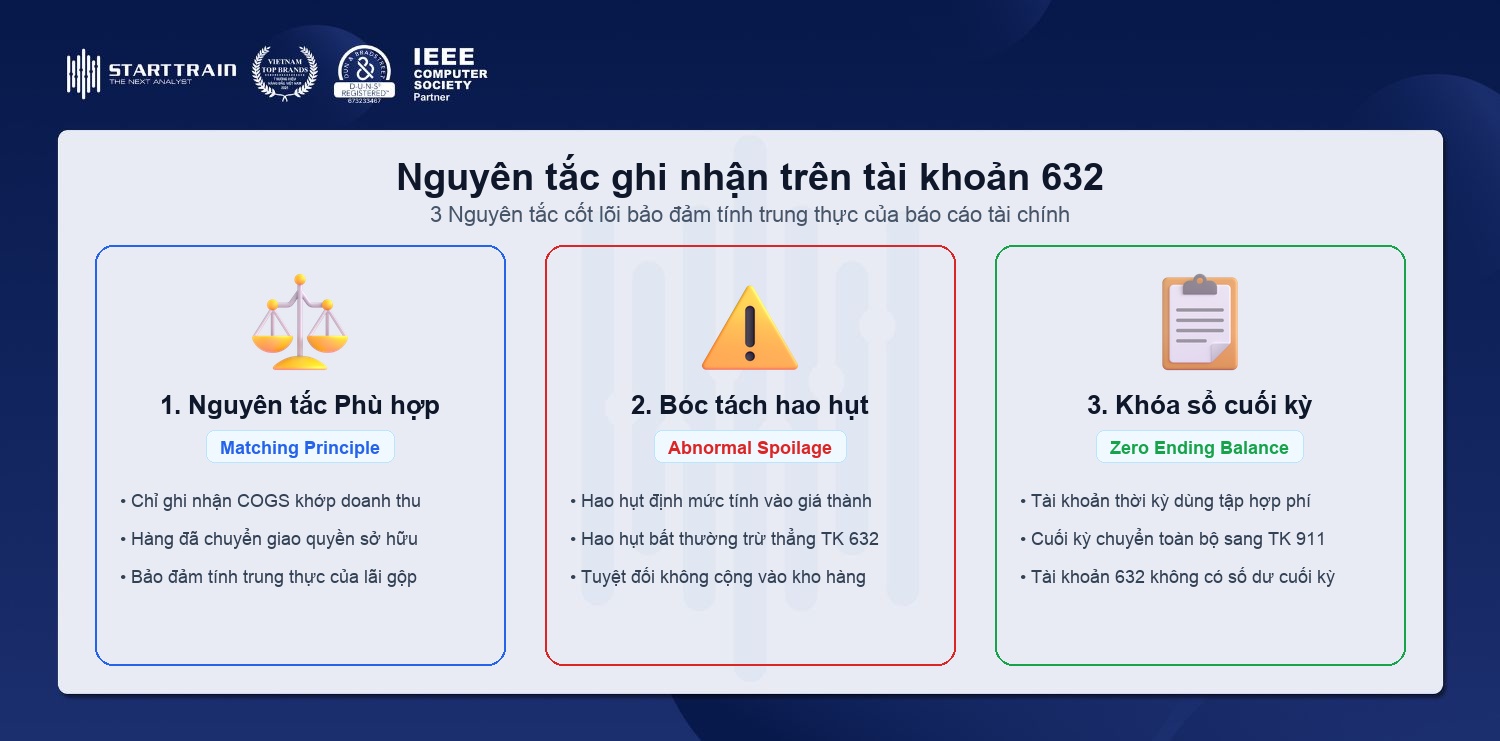
Trong hệ thống tài khoản kế toán doanh nghiệp theo hướng dẫn của Công Báo Chính Phủ và các thông tư của Cổng thông tin điện tử Bộ Tài chính, tài khoản 632 – Giá vốn hàng bán được dùng để theo dõi toàn bộ giá vốn phát sinh trong kỳ.
Tài khoản 632 là tài khoản chi phí phản ánh kết quả kinh doanh, có kết cấu chuẩn mực:
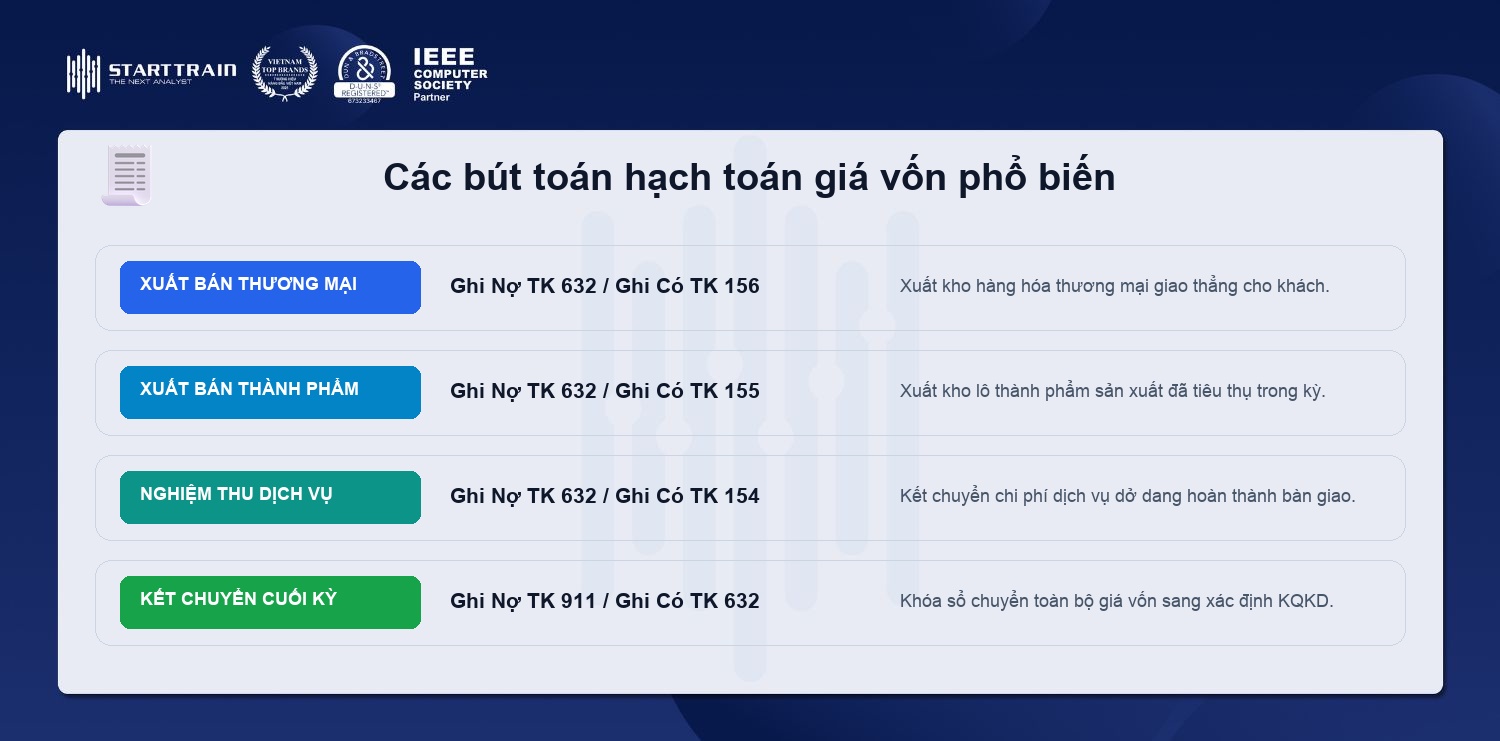
Khi xuất bán thành phẩm hoặc hàng hóa và ghi nhận doanh thu, kế toán thực hiện song song bút toán phản ánh giá vốn tương ứng:
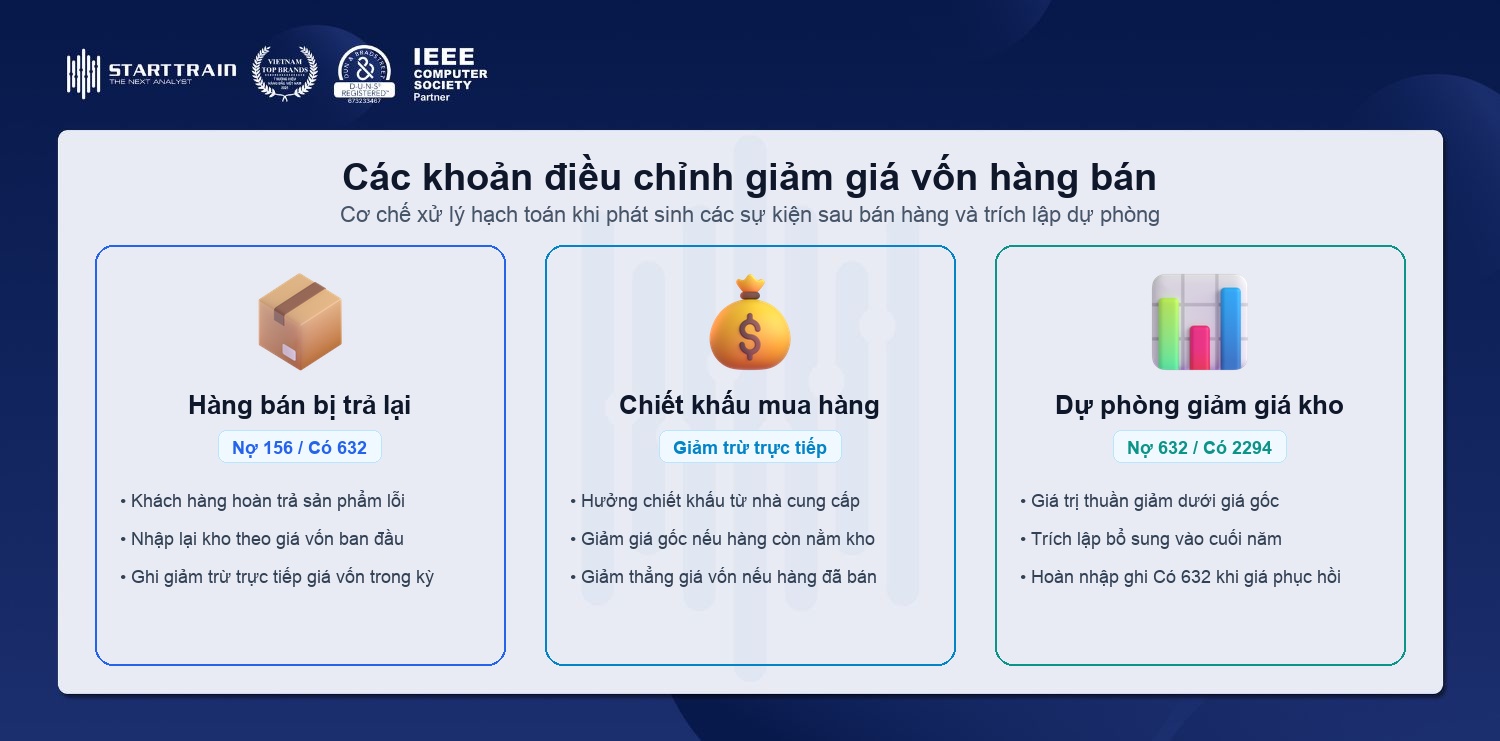
Trong hoạt động thương mại thực tế, việc đối trừ và điều chỉnh giá vốn xuất hiện khi phát sinh các sự kiện sau bán hàng:
Hiểu rõ quy trình hạch toán là bước đệm cần thiết trong quy trình đọc báo cáo tài chính để kiểm tra độ tin cậy của bảng chỉ số lợi nhuận.
Giá vốn hàng bán không chỉ là một chỉ tiêu tĩnh trên sổ sách kế toán, mà là biến số trung tâm chi phối toàn bộ năng lực định vị giá bán và hoạch định chiến lược kinh doanh của doanh nghiệp.
Lợi nhuận gộp là phần chênh lệch cốt lõi chứng minh tính khả thi của mô hình kinh doanh trước khi trang trải các chi phí quản lý vận hành:
Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng bán (COGS)
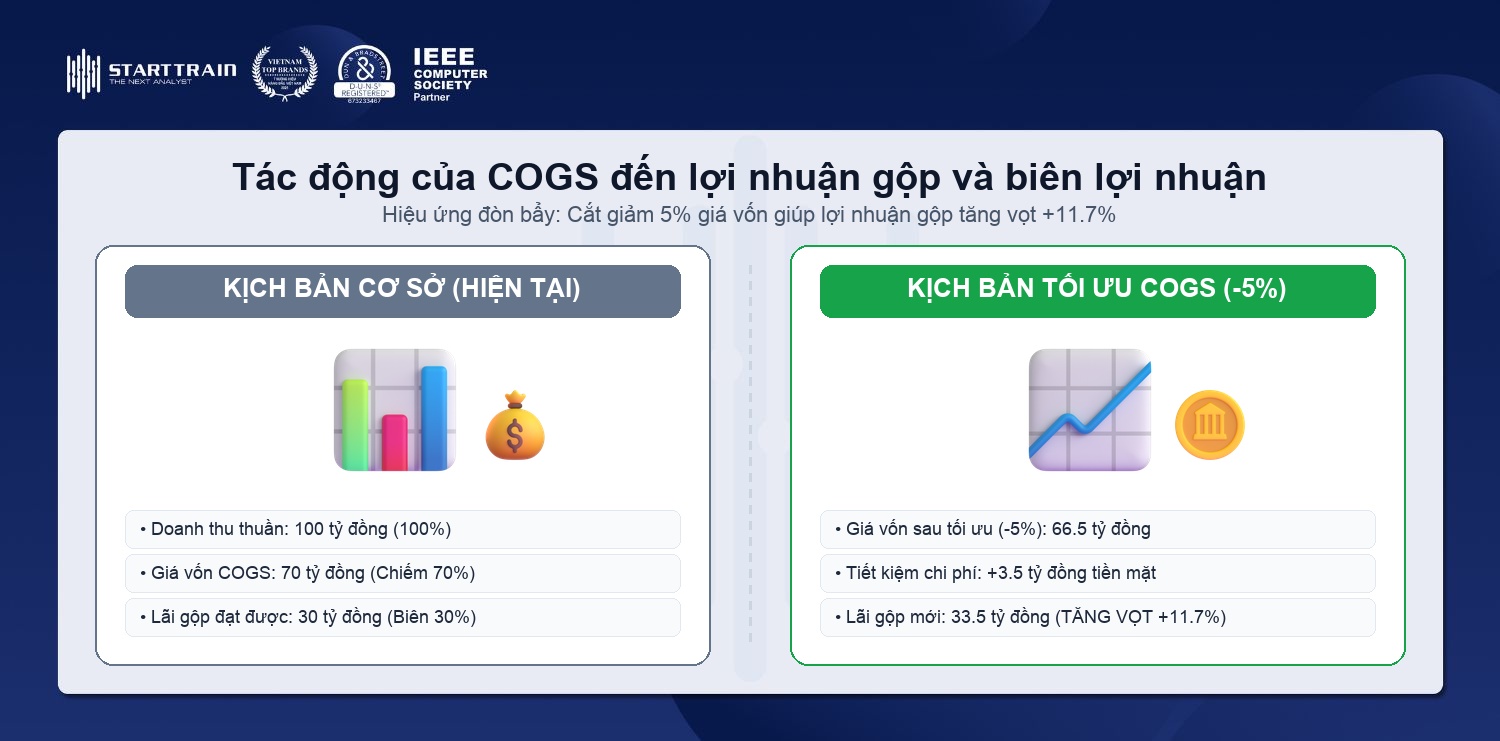
Tỷ lệ biên lợi nhuận gộp (Gross Profit Margin) được tính bằng Lợi nhuận gộp chia cho Doanh thu thuần nhân 100%. Nếu COGS chiếm 70% doanh thu, biên lợi nhuận gộp chỉ đạt 30%. Khoản 30% này phải đủ lớn để gánh vác toàn bộ chi phí bán hàng, chi phí quản lý doanh nghiệp, chi phí lãi vay và mang lại lợi nhuận ròng cho cổ đông. Khi giá nguyên vật liệu hoặc chi phí nhân công đẩy COGS tăng thêm 5%, biên lợi nhuận gộp sẽ bị thu hẹp trực tiếp, gây rủi ro thua lỗ tức thì nếu doanh nghiệp không thể tăng giá bán tương ứng.
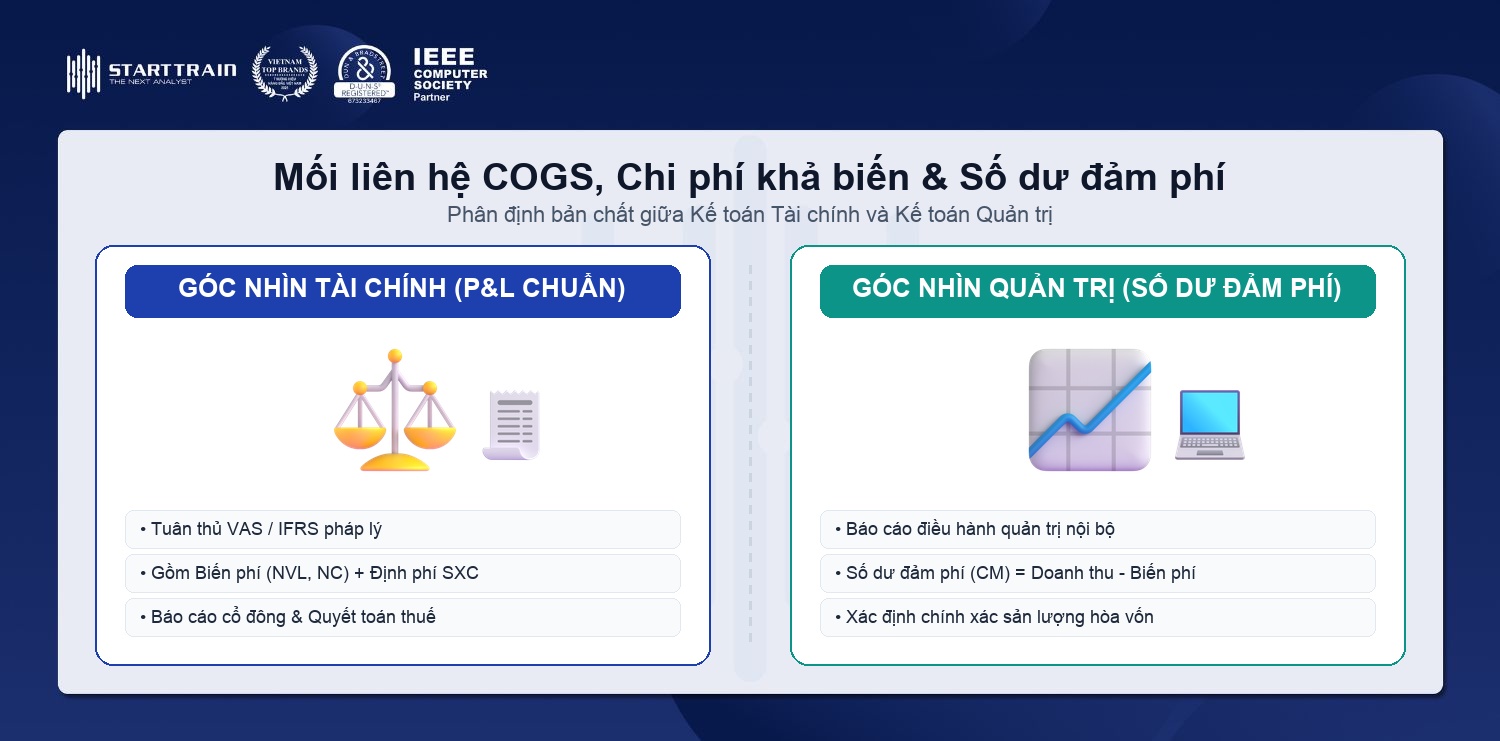
Trong bộ môn kế toán quản trị, các chuyên gia tài chính thường phân tích sâu hơn cấu trúc của giá vốn để bóc tách thành phần chi phí cố định và Variable Costs (chi phí khả biến). Chi phí nguyên vật liệu và nhân công trực tiếp tăng giảm tỷ lệ thuận theo sản lượng sản xuất, đại diện cho chi phí biến đổi chính.
Ngược lại, chi phí khấu hao máy móc hay lương quản lý phân xưởng là chi phí định phí ngắn hạn. Khi phân tích số dư đảm phí (Contribution Margin = Doanh thu thuần – Tổng chi phí biến đổi), nhà quản lý có thể xác định được điểm hòa vốn và xây dựng các phương án điều chỉnh sản lượng tối ưu cho từng phân khúc thị trường.
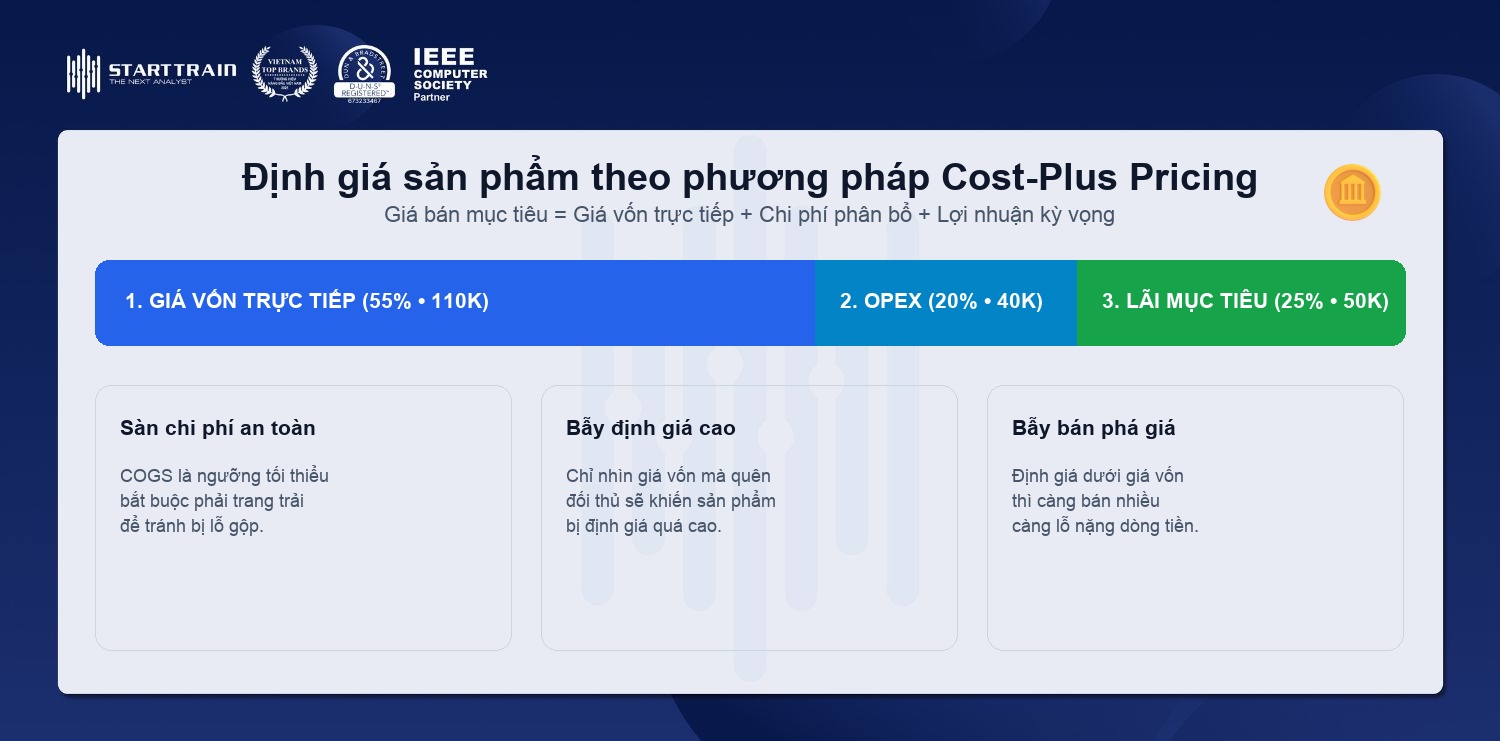
Giá vốn là sàn chi phí tối thiểu mà bất kỳ chiến lược định giá nào cũng phải bao phủ. Phương pháp phổ biến nhất trong thực tế là định giá cộng chi phí (Cost-plus pricing):
Giá bán mục tiêu = Giá vốn đơn vị sản phẩm + Chi phí phân bổ trên đơn vị + Mức lợi nhuận kỳ vọng
Tuy nhiên, nếu chỉ định giá dựa trên giá vốn mà bỏ qua giá trị cảm nhận của khách hàng hay mức giá của đối thủ cạnh tranh, doanh nghiệp rất dễ rơi vào bẫy định giá cao khiến sản phẩm mất sức cạnh tranh. Ngược lại, nếu định giá quá thấp mà không kiểm soát được giá vốn, sản lượng tiêu thụ càng cao thì doanh nghiệp càng gánh chịu mức lỗ lũy kế nặng nề.
Thất thoát tài chính do quản trị giá vốn thiếu sót là vấn đề thường trực tại nhiều doanh nghiệp vừa và nhỏ. Nhận diện sớm các sai phạm giúp doanh nghiệp bảo vệ thành quả kinh doanh.
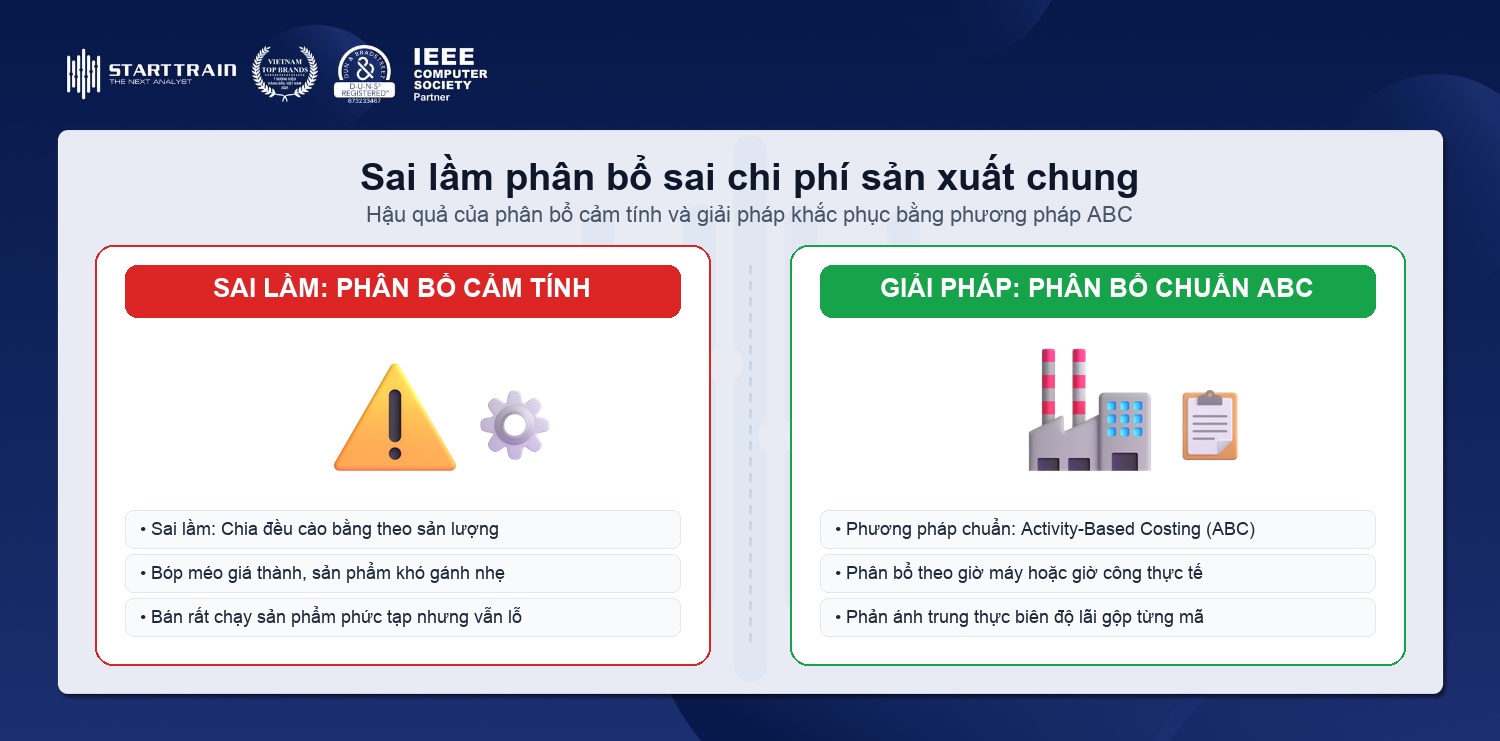
Nhiều phân xưởng phân bổ chi phí khấu hao và điện nước theo những tiêu chí cảm tính thay vì bám sát căn cứ phát sinh thực tế như giờ máy hoạt động hay giờ công lao động trực tiếp. Điều này dẫn đến tình trạng sản phẩm công nghệ đơn giản bị gánh chi phí quá cao, trong khi sản phẩm tiêu tốn nhiều năng lượng và máy móc lại bị định giá vốn quá thấp. Giải pháp: Áp dụng phương pháp phân bổ chi phí theo hoạt động (Activity-Based Costing – ABC) để gắn đúng từng đồng chi phí sản xuất chung vào dòng sản phẩm thực sự tạo ra chi phí đó.
Trong sản xuất và chế biến thực phẩm, hao hụt nguyên vật liệu qua các khâu cắt gọt, gia nhiệt hoặc bảo quản là điều tất yếu. Tuy nhiên, nếu thiếu quy chuẩn định mức hao hụt kỹ thuật, tình trạng thất thoát do gian lận hoặc thao tác công nhân kém sẽ bị che giấu dưới danh mục giá vốn hàng bán. Giải pháp: Ban hành bảng định mức tiêu hao nguyên vật liệu chuẩn cho từng đơn vị sản phẩm và tổ chức đối soát sản lượng định kỳ hàng tuần giữa thủ kho, kế toán chi phí và quản đốc phân xưởng.
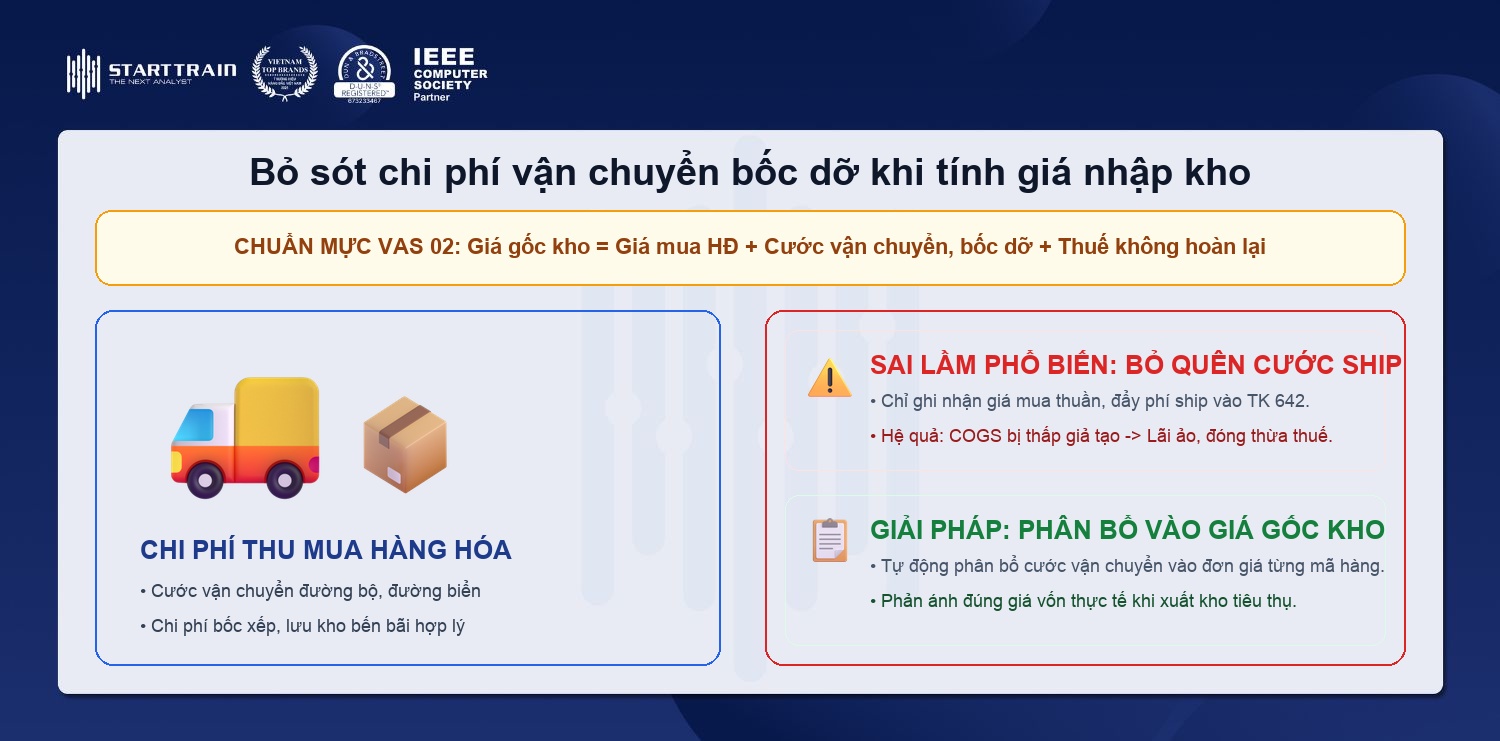
Một lỗi cơ bản của kế toán mới là chỉ lấy đơn giá trên hóa đơn của nhà cung cấp làm giá nhập kho, bỏ quên các chi phí vận chuyển chặng cuối, phí bốc dỡ và bảo hiểm chuyên chở. Hậu quả là giá vốn hàng bán bị ghi nhận thấp hơn thực tế, làm phồng ảo lợi nhuận gộp tạm thời. Giải pháp: Thiết lập quy trình ghi nhận chi phí mua hàng đồng bộ trên phần mềm quản trị doanh nghiệp, tự động phân bổ chi phí vận chuyển vào giá trị từng lô hàng nhập trước khi tính giá xuất kho.
Thay đổi phương pháp tính giá xuất kho tùy tiện giữa các kỳ kế toán nhằm thao túng con số lợi nhuận là hành vi vi phạm nguyên tắc nhất quán trong kế toán. Hơn nữa, việc lựa chọn phương pháp không phù hợp với chu kỳ biến động nguyên liệu sẽ làm sai lệch dữ liệu phục vụ điều hành kinh doanh. Giải pháp: Đánh giá kỹ lưỡng đặc tính tồn trữ hàng hóa và cam kết áp dụng nhất quán một phương pháp tính giá trị xuất kho trong suốt niên độ tài chính.
COGS là chi phí trực tiếp gắn liền với việc sản xuất hoặc thu mua hàng hóa đã tiêu thụ. Nếu doanh nghiệp ngừng sản xuất hoặc không bán được hàng, COGS sẽ không phát sinh. Ngược lại, OPEX là chi phí hoạt động gián tiếp duy trì bộ máy vận hành như tiền thuê văn phòng, lương ban điều hành và chi phí tiếp thị. OPEX vẫn tiếp tục phát sinh ngay cả khi doanh nghiệp tạm ngừng hoạt động bán hàng.
Không có một con số chung áp dụng cho toàn bộ thị trường do mỗi ngành nghề sở hữu cấu trúc biên lợi nhuận khác nhau. Trong ngành thương mại bán lẻ siêu thị, tỷ lệ COGS thường dao động ở mức 70% đến 85% doanh thu. Trong ngành sản xuất chế biến, con số này phổ biến từ 50% đến 65%. Trong khi đó, các ngành phần mềm dịch vụ đám mây có thể duy trì tỷ lệ COGS chỉ từ 15% đến 25% doanh thu. Doanh nghiệp cần so sánh tỷ lệ này với mức bình quân của các đối thủ dẫn đầu trong cùng phân khúc để đánh giá hiệu quả chi phí.
Phương pháp LIFO (nhập sau xuất trước) bị bãi bỏ theo quy định của Thông tư 200/2014/TT-BTC và chuẩn mực quốc tế vì nó định giá lượng hàng tồn kho cuối kỳ theo mức giá mua vào cũ kỹ, xa rời thị giá thực tế. Ngoài ra, trong môi trường lạm phát, LIFO thường bị lợi dụng để đẩy giá vốn lên cao nhằm hạ thấp lợi nhuận tính thuế, gây méo mó thông tin tài chính công bố cho các nhà đầu tư.
Cost of goods sold (COGS) hay giá vốn hàng bán là trụ cột nền tảng quyết định khả năng sinh lời và tính bền vững của mọi tổ chức kinh doanh. Nắm vững bản chất chi phí cấu thành, áp dụng chuẩn xác phương pháp tính toán theo đặc thù mô hình và chủ động thực thi các giải pháp tối ưu giá vốn sẽ tạo dựng bệ phóng vững chắc cho sự tăng trưởng vượt bậc của doanh nghiệp.
Để làm chủ phương pháp xây dựng mô hình quản trị chi phí tinh gọn, chuẩn hóa hệ thống báo cáo quản trị và khai thác dữ liệu tài chính phục vụ quyết định kinh doanh chiến lược, bạn có thể tham khảo chương trình đào tạo chuyên sâu: Khóa học quản trị tài chính doanh nghiệp Practical Business Management.