Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Biên lợi nhuận gộp là một trong những chỉ số quan trọng giúp doanh nghiệp đánh giá khả năng sinh lời và hiệu quả kiểm soát chi phí. Tuy nhiên, biên lợi nhuận gộp bao nhiêu là tốt và làm thế nào để cải thiện chỉ số này? Cùng Starttrain tìm hiểu công thức tính, cách đánh giá và những yếu tố ảnh hưởng đến biên lợi nhuận gộp qua bài viết dưới đây.
Biên lợi nhuận gộp (Gross Profit Margin – GPM), hay tỷ suất lợi nhuận gộp, là chỉ số tài chính phản ánh tỷ lệ phần trăm doanh thu thuần còn lại sau khi doanh nghiệp trừ đi giá vốn hàng bán (COGS). Chỉ số này giúp đánh giá khả năng tạo ra lợi nhuận từ hoạt động kinh doanh cốt lõi.
Hiểu đơn giản, biên lợi nhuận gộp cho biết với mỗi 100 đồng doanh thu thuần, doanh nghiệp giữ lại bao nhiêu đồng lợi nhuận gộp sau khi trang trải chi phí trực tiếp để tạo ra sản phẩm hoặc dịch vụ. Biên lợi nhuận gộp càng cao thường cho thấy doanh nghiệp kiểm soát giá vốn càng tốt hoặc có khả năng định giá sản phẩm hiệu quả.
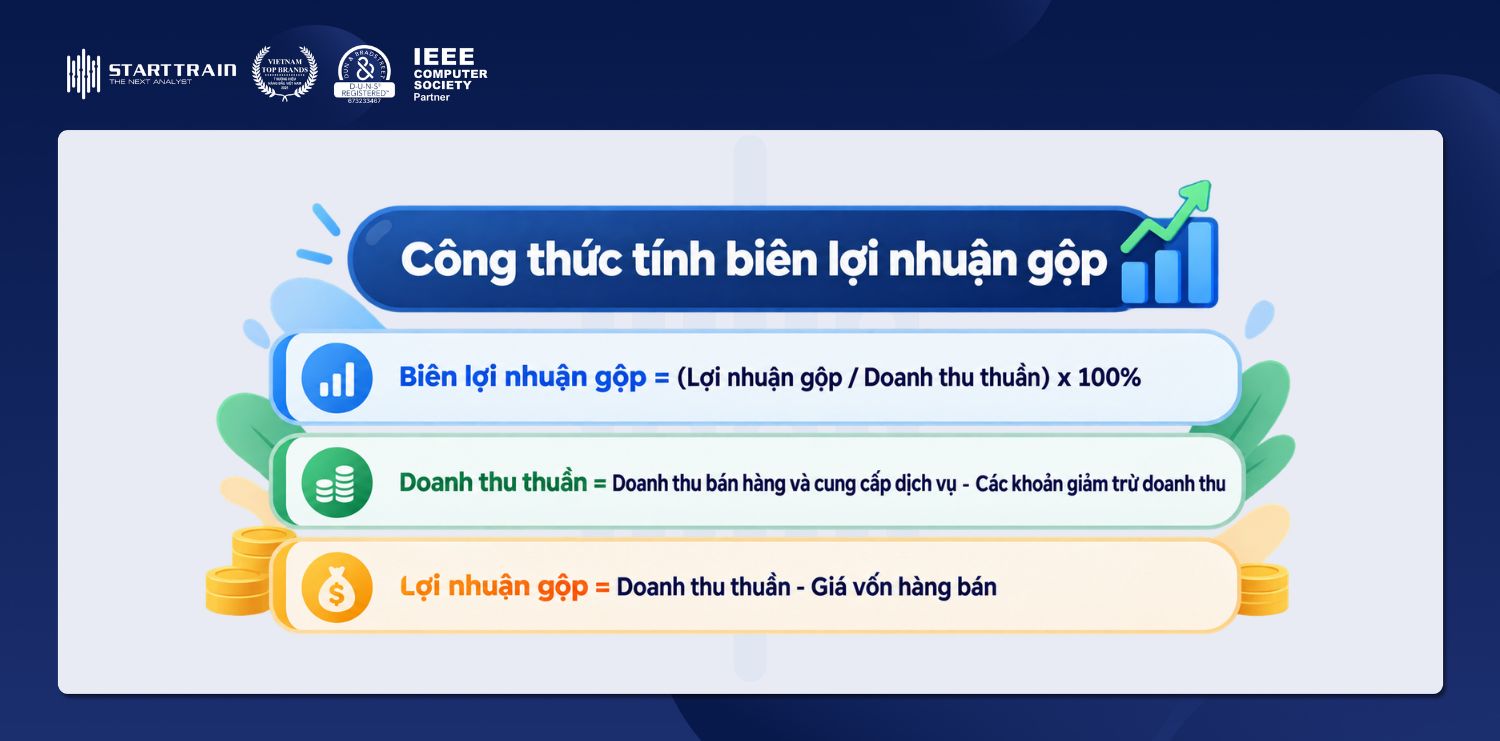
Để xác định khả năng tạo ra lợi nhuận từ hoạt động kinh doanh, doanh nghiệp cần dựa vào hai yếu tố chính là chỉ số lợi nhuận gộp và doanh thu thuần.
Biên lợi nhuận gộp = (Lợi nhuận gộp / Doanh thu thuần) × 100%
Doanh thu thuần: Là khoản doanh thu từ bán hàng và cung cấp dịch vụ sau khi khấu trừ các khoản giảm trừ doanh thu, bao gồm chiết khấu thương mại, giảm giá hàng bán và doanh thu hàng bán bị trả lại theo đúng quy định.
Doanh thu thuần = Doanh thu bán hàng và cung cấp dịch vụ – Các khoản giảm trừ doanh thu
Lợi nhuận gộp: Là phần chênh lệch giữa doanh thu thuần và giá vốn hàng bán, phản ánh khoản lợi nhuận thu được sau khi trừ chi phí trực tiếp để sản xuất sản phẩm hoặc cung cấp dịch vụ.
Lợi nhuận gộp = Doanh thu thuần – Giá vốn hàng bán
Ví dụ: Công ty A hoạt động trong lĩnh vực sản xuất và kinh doanh đồ nội thất, có số liệu tài chính năm 2025 như sau:
Để tính biên lợi nhuận gộp của công ty A trong năm 2025, trước tiên cần xác định:
Áp dụng công thức: Biên lợi nhuận gộp = (3,8 / 9,5) × 100% = 40%
Như vậy, biên lợi nhuận gộp của công ty A trong năm 2025 là 40%. Điều này có nghĩa là cứ 100 đồng doanh thu thuần, doanh nghiệp giữ lại 40 đồng lợi nhuận gộp sau khi trừ giá vốn hàng bán. Khoản lợi nhuận này chưa tính đến các chi phí như bán hàng, quản lý doanh nghiệp, lãi vay và thuế.
Trong quy trình phân tích báo cáo tài chính, biên lợi nhuận gộp là chỉ số quan trọng giúp doanh nghiệp đánh giá khả năng sinh lời, hiệu quả hoạt động và sức cạnh tranh trên thị trường.
Không có mức biên lợi nhuận gộp cố định để đánh giá hiệu quả kinh doanh của mọi doanh nghiệp. Chỉ số này còn phụ thuộc vào đặc thù ngành nghề, quy mô và mô hình hoạt động. Tuy nhiên, một biên lợi nhuận gộp được xem là tốt khi đáp ứng các tiêu chí sau:
Biên lợi nhuận gộp ổn định qua nhiều quý hoặc năm cho thấy doanh nghiệp có khả năng kiểm soát giá vốn và duy trì chính sách giá bán hợp lý. Đây cũng là dấu hiệu tích cực về hiệu quả hoạt động kinh doanh.
Ngược lại, nếu chỉ số này giảm đột ngột, doanh nghiệp cần xem xét nguyên nhân. Những yếu tố thường gặp bao gồm giá nguyên vật liệu tăng, chi phí sản xuất cao hoặc áp lực giảm giá bán để cạnh tranh.
Biên lợi nhuận gộp tăng dần qua các kỳ kinh doanh thường phản ánh sự cải thiện trong hiệu quả quản lý chi phí và khả năng tạo lợi nhuận.
Xu hướng này có thể đến từ việc tối ưu quy trình sản xuất, giảm lãng phí hoặc tận dụng lợi thế quy mô để tiết kiệm chi phí. Ngoài ra, doanh nghiệp chuyển hướng sang các sản phẩm có giá trị gia tăng cao cũng có thể cải thiện biên lợi nhuận gộp.
Mỗi ngành nghề có đặc điểm chi phí và mức biên lợi nhuận gộp khác nhau. Vì vậy, doanh nghiệp nên so sánh chỉ số này với các đối thủ có mô hình kinh doanh tương đồng trong cùng lĩnh vực.
Biên lợi nhuận gộp cao hơn mức trung bình ngành có thể cho thấy lợi thế cạnh tranh về thương hiệu, công nghệ sản xuất hoặc khả năng đàm phán với nhà cung cấp. Tuy nhiên, cần kết hợp thêm các chỉ số tài chính khác để đánh giá chính xác hiệu quả kinh doanh.
Biên lợi nhuận gộp chịu ảnh hưởng từ nhiều yếu tố liên quan đến chi phí, giá bán và hiệu quả kinh doanh.
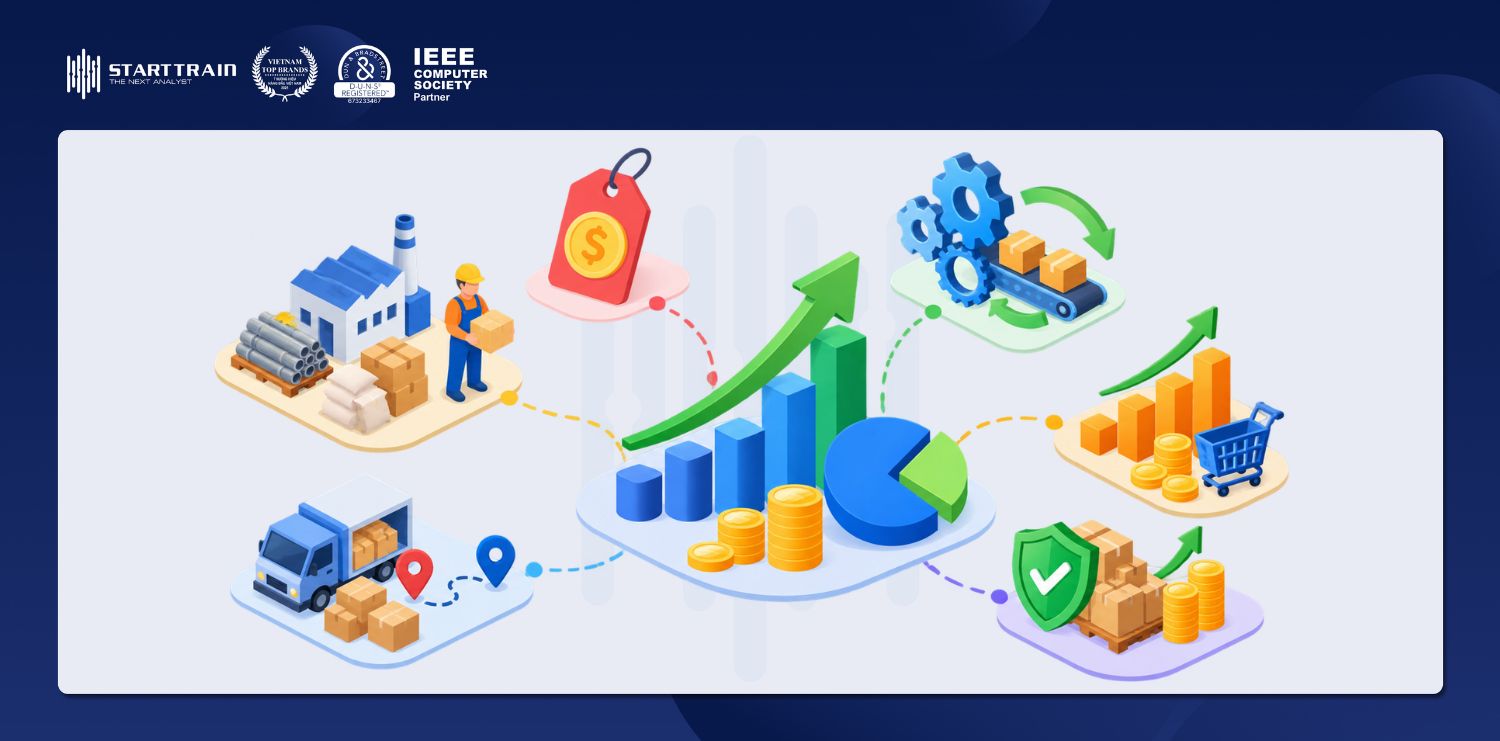
Để nâng cao biên lợi nhuận gộp, doanh nghiệp cần kết hợp giữa gia tăng doanh thu thuần và kiểm soát giá vốn hàng bán.
Việc tính toán biên lợi nhuận gộp chỉ giúp doanh nghiệp biết được mức sinh lời tại một thời điểm. Để hiểu rõ nguyên nhân biến động và tìm ra cơ hội cải thiện, doanh nghiệp cần kết hợp các công cụ bảng tính và hàm phân tích để bóc tách doanh thu, giá vốn và hiệu quả kinh doanh.
Thông qua phân tích dữ liệu, doanh nghiệp có thể:
Nếu bạn đang muốn nâng cao năng lực phân tích, ứng dụng dữ liệu vào quản trị tài chính có thể tham khảo khóa học Quản trị Tài chính Doanh nghiệp – Practical Business Management (PBM) tại Starttrain. Chương trình giúp học viên hiểu rõ các chỉ số tài chính, phân tích biến động doanh thu, quản lý chi phí và đánh giá hiệu quả kinh doanh. Qua đó, bạn có thể vận dụng dữ liệu để đưa ra những quyết định quản trị phù hợp và có cơ sở hơn khi đánh giá biên lợi nhuận gộp.
LỜI KẾT
Hiểu rõ biên lợi nhuận gộp giúp doanh nghiệp đánh giá hiệu quả kinh doanh, kiểm soát giá vốn và xác định cơ hội cải thiện lợi nhuận. Bên cạnh việc theo dõi chỉ số này, ứng dụng phân tích dữ liệu tài chính sẽ giúp doanh nghiệp nhận diện nguyên nhân biến động và đưa ra quyết định phù hợp. Hy vọng những kiến thức Starttrain chia sẻ sẽ giúp bạn vận dụng hiệu quả vào thực tế kinh doanh.