Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Trong cuộc đua khốc liệt của ngành F&B, năng lực Nghiên cứu và Phát triển (R&D) chính là vũ khí cốt lõi giúp các thương hiệu không bị đào thải trước sự thay đổi nhanh chóng của khẩu vị người tiêu dùng. Với việc duy trì ngân sách R&D nghiêm túc quanh mức 1.2% doanh thu và vận hành mạng lưới phòng lab tại 9 quốc gia, PepsiCo đã chứng minh năng lực cải tiến vượt trội khi nâng tỷ trọng nhóm sản phẩm lành mạnh lên tới 50% danh mục.
Bài viết này sẽ đi sâu vào phân tích SWOT PepsiCo, bóc tách cách hãng ứng dụng khoa học dinh dưỡng để vượt qua áp lực béo phì và các chính sách thuế đường nghiêm ngặt.
| Tên công ty | PepsiCo Inc. |
|---|---|
| Thành lập | August 28, 1898 |
| Logo |  |
| Ngành hàng | Beverage (Pepsi, Mountain Dew, Gatorade, Sierra Mist) Food (Quaker Oats, WBD, Rold Gold) Snack (Lay’s, Doritos, Cheetos) |
| Phạm vi | Worldwide (more than 200 countries) |
| Trụ sở chính | Purchase, New York, U.S. |
| Giám đốc Điều hành (CEO) | Ramon Laguarta |
| Doanh thu | 91,854 tỷ USD (2024) |
| Lợi nhuận ròng | 9,578 tỷ USD (2024) |
| Số lượng nhân sự | 319,000 nhân viên (2023) |
| Đối thủ cạnh tranh chính | The Coca-Cola Company, Keurig Dr Pepper (DPSG), Mondelēz International, Monster Beverage Corporation, Kraft Heinz, Kellogg Company (nay là Kellanova), ConAgra Foods, Nestlé S.A. và các tập đoàn FMCG khác. |
Tổng quan hoạt động kinh doanh của PepsiCo từ báo cáo tài chính của công ty:
“Chúng tôi là công ty thực phẩm và đồ uống hàng đầu thế giới sở hữu danh mục thương hiệu mang tính bổ trợ và được ưa chuộng rộng rãi, bao gồm Frito-Lay, Gatorade, Pepsi-Cola, Quaker và Tropicana.
Thông qua hệ thống vận hành tự thân, các đơn vị đóng chai được cấp phép, các nhà sản xuất theo hợp đồng và các bên thứ ba khác, chúng tôi sản xuất, tiếp thị, phân phối và bán đa dạng các sản phẩm đồ uống, thực phẩm và đồ ăn nhẹ tiện lợi, thơm ngon; phục vụ khách hàng và người tiêu dùng tại hơn 200 quốc gia và vùng lãnh thổ.
Sự phát triển gắn liền với Mục đích là mục tiêu của chúng tôi nhằm mang lại giá trị bền vững thông qua việc: cung cấp đa dạng các loại đồ uống, thực phẩm và đồ ăn nhẹ, từ các sản phẩm ăn vặt đến thực phẩm lành mạnh, tìm kiếm các giải pháp đổi mới sáng tạo để giảm thiểu tác động đến môi trường và hạ thấp chi phí thông qua việc tiết kiệm năng lượng và nguồn nước.
Đồng thời giảm thiểu sử dụng vật liệu bao bì, mang lại môi trường làm việc an toàn và hòa nhập cho nhân viên trên toàn cầu; đồng thời tôn trọng, hỗ trợ và đầu tư vào các cộng đồng địa phương nơi chúng tôi hoạt động.
Vào năm 2017, doanh thu bán hàng cho Walmart Stores, Inc. (bao gồm cả chuỗi bán lẻ Sam’s Club – Sam’s) chiếm khoảng 13% tổng doanh thu thuần của chúng tôi. Top 5 khách hàng bán lẻ lớn nhất của chúng tôi chiếm khoảng 37% doanh thu thuần năm 2017 tại thị trường Bắc Mỹ, trong đó riêng Walmart bao gồm cả Sam’s chiếm khoảng 19%.
Tại nhiều quốc gia nơi sản phẩm của chúng tôi được bày bán, bao gồm cả Hoa Kỳ, Công ty Coca-Cola là đối thủ cạnh tranh chính của chúng tôi trong ngành hàng đồ uống.
Các đối thủ cạnh tranh khác trong ngành hàng đồ uống, thực phẩm và đồ ăn nhẹ bao gồm DPSG, Kellogg Company, The Kraft Heinz Company, Mondelez International, Inc., Monster Beverage Corporation, Nestlé S.A., Red Bull GmbH và Snyder’s-Lance, Inc.
Nhiều sản phẩm thực phẩm và đồ ăn nhẹ của chúng tôi đang giữ vị trí dẫn đầu thị trường một cách rõ rệt trong ngành công nghiệp thực phẩm và đồ ăn nhẹ tại Hoa Kỳ cũng như trên toàn thế giới. Vào năm 2017, chúng tôi và Công ty Coca-Cola lần lượt chiếm khoảng 23% và 20% thị phần ngành hàng đồ uống giải khát tại Hoa Kỳ, dựa trên doanh số bán lẻ ước tính tại các kênh đo lường.”
| Điểm mạnh | Điểm yếu |
| 1. Danh mục sản phẩm toàn diện (gần 100 thương hiệu) bao phủ hầu hết các thị trường ngách của ngành F&B. 2. Nhận diện thương hiệu và uy tín doanh nghiệp vượt trội. 3. Năng lực đổi mới sáng tạo (R&D) mạnh mẽ, định hướng theo nhu cầu người tiêu dùng. 4. Ngân sách quảng cáo lớn và tối ưu hiệu suất sử dụng chi phí hàng đầu ngành. 5. Mạng lưới phân phối sâu rộng, tạo lợi thế liên minh chiến lược với các nhãn hàng lớn khác. | 1. Phụ thuộc quá lớn vào luồng doanh thu từ hệ thống bán lẻ Walmart. 2. Cơ cấu doanh thu chịu rủi ro tập trung lớn vào thị trường nội địa Mỹ. |
| Cơ hội | Thách thức |
| 1. Thị trường rượu Tequila đang bùng nổ, mở ra cơ hội M&A (mua bán & sáp nhập) các thương hiệu nhỏ. 2. Xu hướng tăng trưởng mạnh mẽ của ngành cà phê ( Ready-to-drink) tiện lợi tại Mỹ. 3. Thị trường sản phẩm nước dừa đạt quy mô lớn, tiềm năng tăng trưởng cao. 4. Thị trường đồ ăn nhẹ mặn (Savory Snacks) tại Trung Quốc bùng nổ với con số 16.6 tỷ USD. 5. Biến động tỷ giá (sự suy yếu của đồng USD ở một số giai đoạn) giúp tối ưu hóa doanh thu và lợi nhuận từ các thị trường quốc tế chuyển đổi về. | 1. Làn sóng bài trừ béo phì và các chất có hại làm sụt giảm nghiêm trọng nhu cầu đối với các dòng sản phẩm truyền thống. 2. Tình trạng khan hiếm và chất lượng nguồn nước suy giảm đe dọa trực tiếp đến chi phí và năng lực sản xuất. 3. Áp lực cạnh tranh gay gắt từ phân khúc FMCG truyền thống lẫn các thương hiệu nội địa mới nổi. 4. Các chính sách thuế tiêu thụ đặc biệt đối với đồ uống có đường (Soda Tax) mở rộng tại Mỹ. |
PepsiCo sở hữu một danh mục sản phẩm cực kỳ đa dạng (Highly Diversified Portfolio). Trong số gần 100 thương hiệu thuộc sở hữu, hãng có đến 22 thương hiệu đạt doanh thu hàng năm vượt mốc 1 tỷ USD mỗi nhãn hàng (ví dụ: Lay’s, Gatorade, Pepsi, Quaker, Doritos…). Thêm vào đó là hơn 10 thương hiệu mang lại doanh thu từ 500 triệu đến 1 tỷ USD.
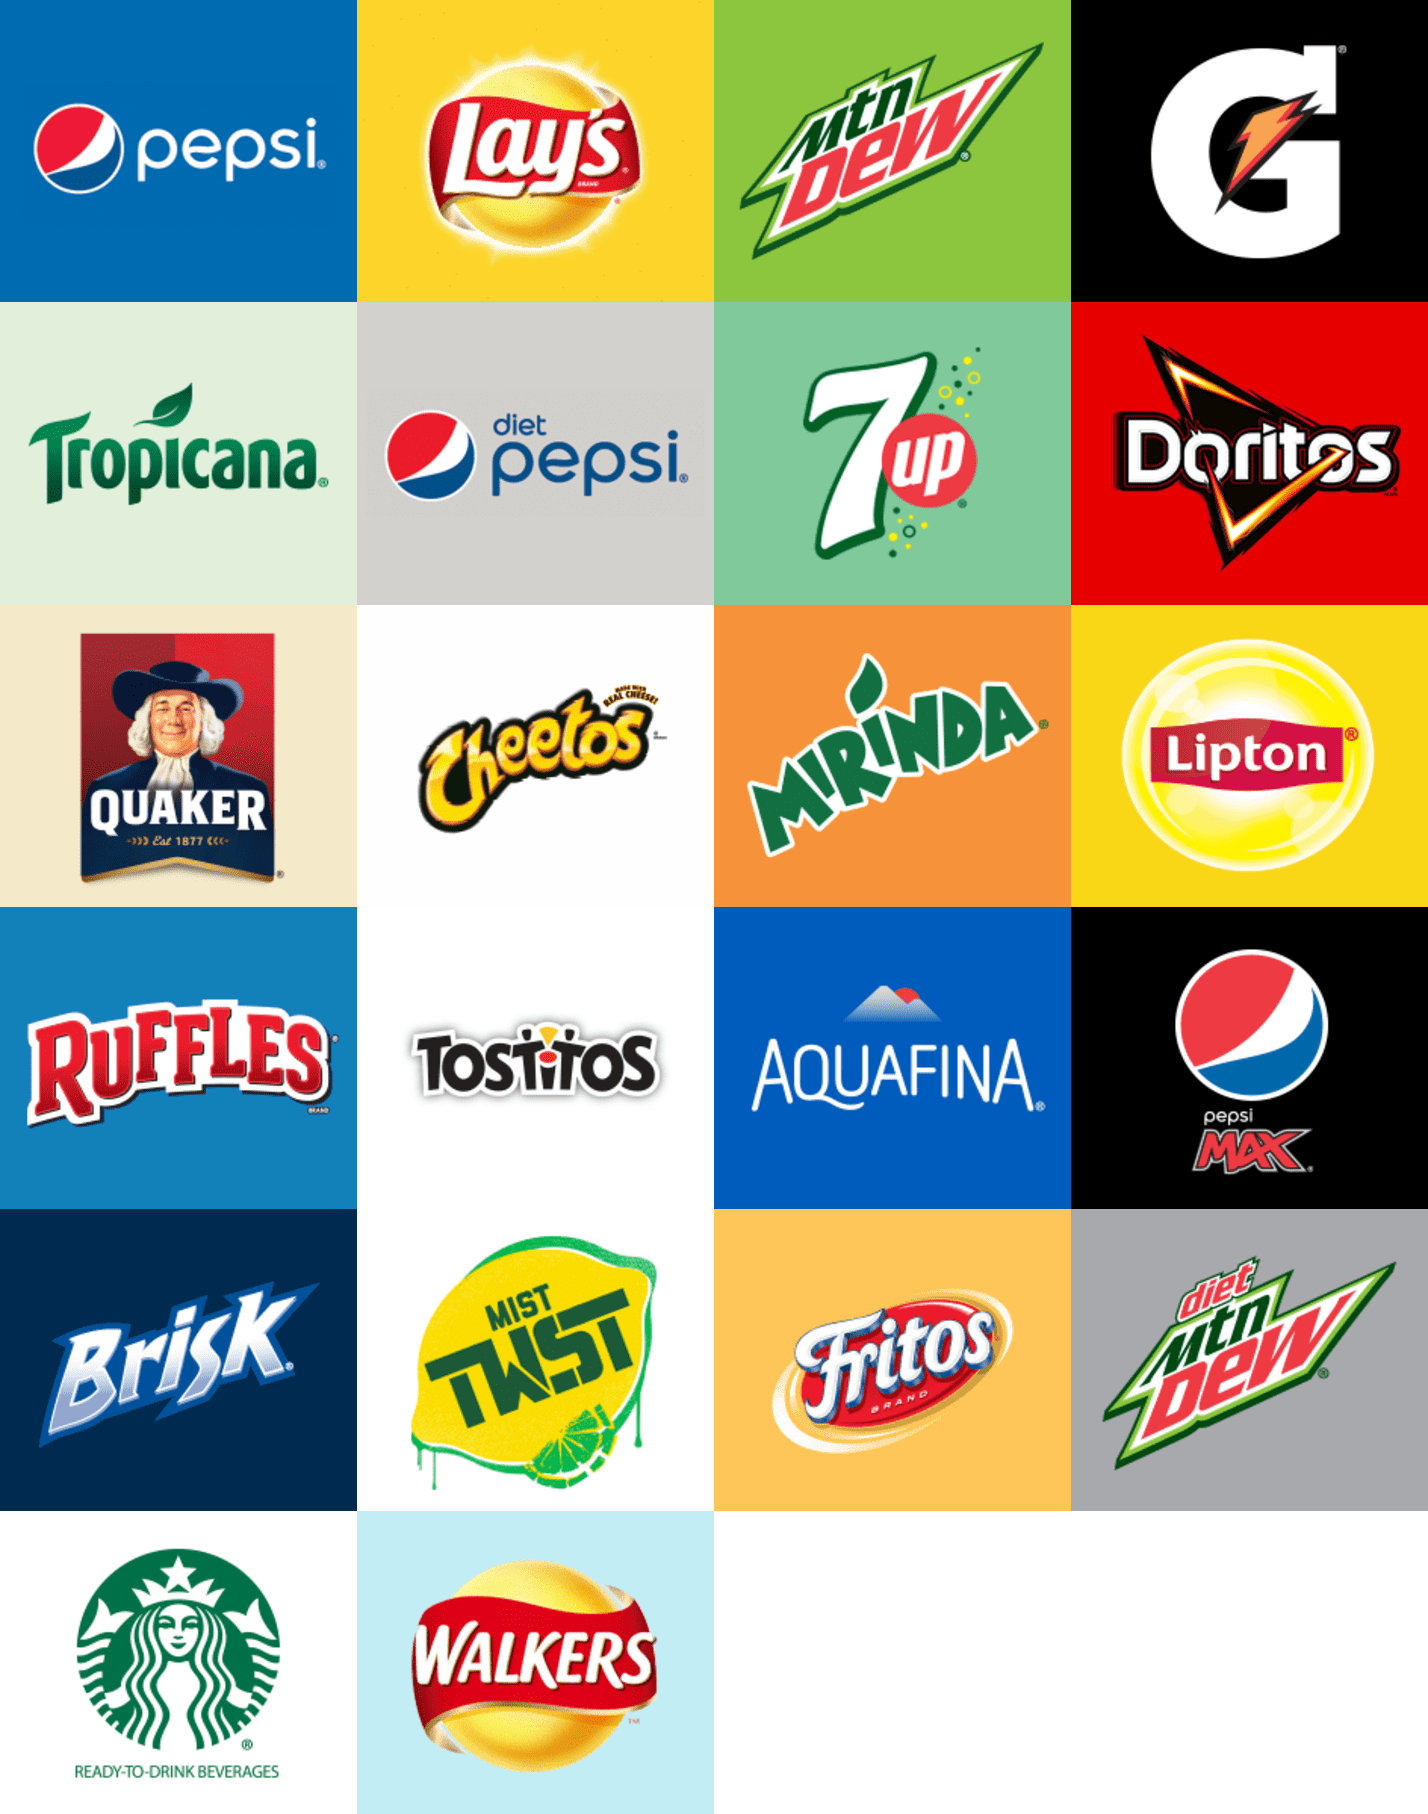
Sự khác biệt lớn nhất giữa PepsiCo và các đối thủ (như Coca-Cola vốn phụ thuộc phần lớn vào mảng nước giải khát) là chiến lược “Kiềng ba chân”: Đồ uống – Thực phẩm – Đồ ăn nhẹ. Sự đa dạng này giúp PepsiCo giảm thiểu tối đa “rủi ro thị trường cấu trúc”. Nếu khẩu vị người tiêu dùng thay đổi ở một dòng sản phẩm, PepsiCo luôn có sẵn các sản phẩm thay thế trong cùng một hệ sinh thái để giữ chân khách hàng (ví dụ: người tiêu dùng chuyển từ Lay’s sang Doritos, Cheetos, Ruffles hoặc Tostitos).
Theo định giá từ các tổ chức uy tín như Interbrand và Forbes, giá trị thương hiệu cốt lõi của Pepsi luôn nằm trong top 30 thương hiệu đắt giá nhất hành tinh (đạt mức trên dưới 20 tỷ USD). Thương hiệu Frito-Lay (mảng snack) cũng được định giá độc lập lên tới 13.6 tỷ USD.
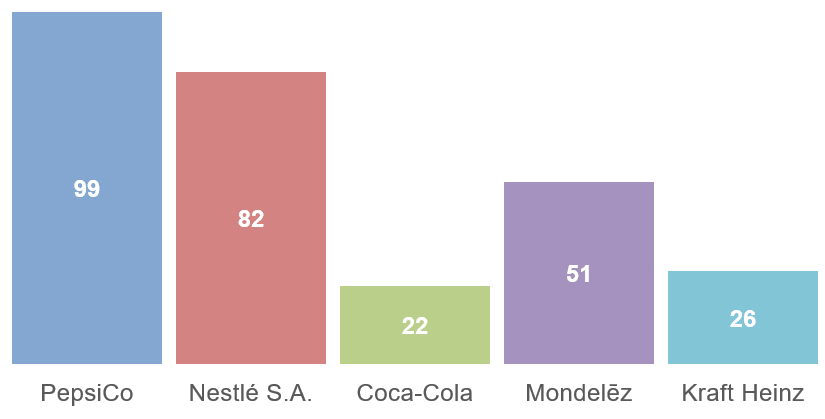
Trong báo cáo phân tích dữ liệu ngành của IRI về phân khúc đồ ăn nhẹ bán chạy nhất tại Mỹ, PepsiCo chiếm lĩnh tới 8 trên tổng số 10 thương hiệu đồ ăn nhẹ dẫn đầu thị trường:
Sức mạnh thương hiệu toàn cầu giúp PepsiCo dễ dàng thực hiện các chiến dịch bán chéo (Cross-selling) và thâm nhập thị trường cho các dòng sản phẩm mới (New Product Introduction – NPI).
PepsiCo duy trì tỷ lệ chi phí Nghiên cứu và Phát triển (R&D) trên doanh thu ở mức rất cao so với trung bình ngành F&B (duy trì quanh mức 1.2% doanh thu, đạt hàng trăm triệu USD mỗi năm). Tập đoàn đang vận hành các trung tâm nghiên cứu chuyên sâu tại 9 quốc gia hàng đầu (bao gồm Mỹ, Trung Quốc, Đức, Ấn Độ, Anh…). Các trung tâm này kết hợp khoa học dinh dưỡng, công nghệ thực phẩm và thấu hiểu hành vi người tiêu dùng để bắt kịp xu hướng thị trường.
Chiến lược này đã giúp PepsiCo chuyển dịch cơ cấu sản phẩm rất thành công. Nếu như năm 2006, chỉ có 38% danh mục của hãng thuộc nhóm “Better For You” và “Good For You”– gồm các lựa chọn ít calo, ít đường, lành mạnh – thì đến nay tỷ lệ này đã tăng lên mức 50%. Các dòng sản phẩm thành công nhờ R&D có thể kể đến như: LIFEWTR, Bubly, Propel Electrolyte Water, Naked Juice smoothies hay các dòng Tropicana Farmstand.
| / | 2015 | 2016 | 2017 | Revenue | % of revenue |
|---|---|---|---|---|---|
| PepsiCo | 0.754 | 0.760 | 0.737 | 63.525 | 1.2 |
| Nestlé S.A.* | 1.678 | 1.736 | 1.724 | 89.791 | 1.9 |
| Mondelēz | 0.409 | 0.376 | 0.366 | 25.896 | 1.4 |
| Coca-Cola | – | – | – | 35.410 | – |
PepsiCo sở hữu ngân sách tiếp thị và quảng cáo (Advertising Budget) đứng thứ 2 toàn ngành F&B (đạt trung bình khoảng 2.4 – 2.5 tỷ USD/năm). Tuy nhiên, điểm cốt lõi là tỷ lệ chi phí quảng cáo trên doanh thu của PepsiCo chỉ chiếm khoảng 3.8%, thấp hơn rất nhiều so với The Coca-Cola Company (thường lên tới hơn 11%) hay Keurig Dr Pepper.
| Company | 2015 | 2016 | 2017 | % of revenue |
|---|---|---|---|---|
| PepsiCo | 2.4 | 2.5 | 2.4 | 3.8% |
| The Coca-Cola Company | 3.976 | 4.004 | 3.976 | 11.2% |
| Mondelēz International | 1.542 | 1.396 | 1.248 | 4.8% |
| Dr Pepper Snapple Group (DPSG) | 0.473 | 0.477 | 0.547 | 8.2% |
Sự tối ưu này đến từ việc PepsiCo dịch chuyển mạnh mẽ sang Kênh (Digital Marketing): tập trung vào Facebook, Instagram, X (Twitter) để tăng tỷ lệ tương tác (Engagement rate) và xây dựng giá trị tài sản thương hiệu (Brand Equity). Rất nhiều chiến dịch của Mountain Dew, Doritos, Gatorade, Quaker đã liên tục đạt các giải thưởng lớn như “Marketer of the Year”.
PepsiCo áp dụng linh hoạt 3 mô hình phân phối tùy thuộc vào đặc thù kênh bán lẻ, thuộc tính sản phẩm và tập quán thương mại địa phương:
Mạng lưới logistics kiên cố này biến PepsiCo thành một “đối tác phân phối” lý tưởng mà bất kỳ thương hiệu đồ uống hay thực phẩm mới nổi nào cũng muốn liên minh cùng để tận dụng chuỗi cung ứng.
Doanh thu thuần của PepsiCo chịu rủi ro tập trung khi các chuỗi bán lẻ lớn nắm giữ quyền lực đàm phán cao. Riêng hệ thống Walmart (bao gồm cả Sam’s Club) thường chiếm tới khoảng 13% tổng doanh thu thuần toàn cầu của hãng và gần 19% doanh thu tại khu vực Bắc Mỹ. Top 5 khách hàng bán lẻ lớn nhất chiếm tới 37% doanh thu Bắc Mỹ. Nếu các nhà bán lẻ này thay đổi chính sách chiết khấu, vị trí trưng bày kệ hàng hoặc đẩy mạnh nhãn hàng riêng của họ, biên lợi nhuận của PepsiCo sẽ bị ảnh hưởng trực tiếp.
| / | 2013 | 2014 | 2015 | 2016 | 2017 |
|---|---|---|---|---|---|
| Sales | 7.3 billion | 8 billion | 8.2 billion | 8.2 billion | 8.3 billion |
| % of total | 11% | 12% | 13% | 13% | 13% |
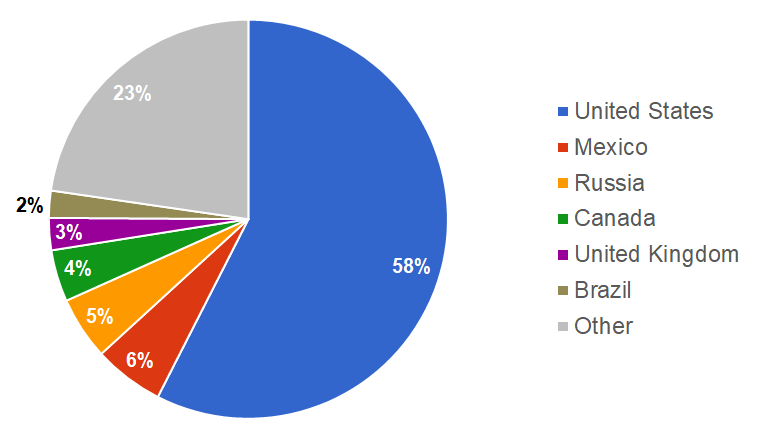
Mặc dù hiện diện trên 200 quốc gia, thị trường Bắc Mỹ vẫn đóng góp phần lớn tỷ trọng doanh thu và lợi nhuận cho tập đoàn. Sự mất cân bằng địa lý này khiến PepsiCo dễ tổn thương trước các biến động kinh tế vĩ mô tại Mỹ, các thay đổi về luật pháp nội địa hoặc xu hướng bão hòa của thị trường tiêu dùng Bắc Mỹ.
| / | Revenue | Revenue from U.S. | % of revenue |
|---|---|---|---|
| PepsiCo | 63.525 | 36.546 | 57.5% |
| Nestlé S.A.* | 89.791 | 26.687 | 29.7% |
| Mondelēz International | 25.896 | 6.275 | 24.2% |
| The Coca-Cola Company | 35.410 | 14.727 | 41.6% |
Thị trường rượu Tequila và các dòng đồ uống có cồn pha sẵn (RTD Alcoholic Beverages) chứng kiến sự bùng nổ toàn cầu. Có rất nhiều thương hiệu Tequila quy mô vừa và nhỏ sở hữu tiềm năng lớn nhưng thiếu năng lực phân phối. PepsiCo có thể tận dụng tiềm lực tài chính để thực hiện các thương vụ sát nhập, mở rộng sang phân khúc đồ uống cao cấp có cồn.
| Rank | Brand | Volume sold (in millions of cases) |
|---|---|---|
| 1. | Jose Cuervo | 3.515 |
| 2. | Patron | 2.475 |
| 3. | Sauza | 2.247 |
| 4. | 1800 | 1.090 |
| 5. | Familia Camerena | 0.785 |
| 6. | Juarez | 0.695 |
| 7. | Montezuma Tequila | 0.630 |
| 8. | El Jimador | 0.516 |
| 9. | Don Julio | 0.357 |
| 10. | Margaritaville | 0.305 |
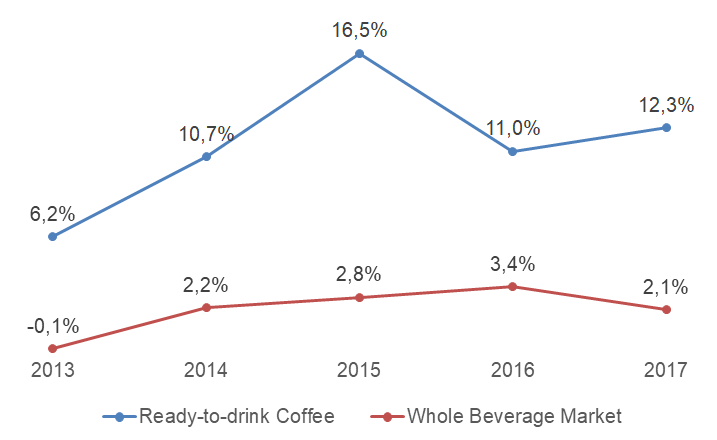
Xu hướng tiêu thụ cà phê đóng lon/chai tăng trưởng phi mã tại Mỹ và các nước châu Á. Bên cạnh đó, thị trường nước dừa tự nhiên (với các đặc tính bổ sung điện giải tự nhiên) dự kiến đạt quy mô nhiều tỷ USD. Đây là những mảnh đất màu mỡ để các thương hiệu như rễ nhánh của PepsiCo khai thác thông qua liên doanh hoặc tự nghiên cứu sản phẩm mới.
Thị trường tiêu dùng tại các quốc gia như Trung Quốc, Ấn Độ và khu vực Đông Nam Á đối với mảng Savory Snacks có tốc độ tăng trưởng kép hàng năm (CAGR) rất cao. Khai thác sâu hơn khẩu vị bản địa sẽ là động cơ tăng trưởng doanh thu quốc tế cốt lõi cho Frito-Lay.
Lộ trình tự học Data Analyst & Business Inteligence miễn phí tại Starttrain
Mối quan ngại toàn cầu về bệnh béo phì, tiểu đường và tác hại của các chất điều vị nhân tạo đang tạo áp lực pháp lý khổng lồ lên ngành F&B. Người tiêu dùng ngày càng khắt khe hơn với các sản phẩm chứa nhiều muối, đường tinh luyện và chất béo bão hòa. Điều này có thể làm sụt giảm nghiêm trọng sản lượng tiêu thụ của các dòng nước ngọt có ga truyền thống và snack chiên.
Nước là nguyên liệu đầu vào cốt lõi của ngành đồ uống. Tình trạng biến đổi khí hậu, ô nhiễm nguồn nước và khan hiếm nước ngọt tại nhiều khu vực sản xuất trọng điểm có thể đẩy chi phí vận hành lên cao và hạn chế năng lực sản xuất của PepsiCo.
Ngày càng có nhiều thành phố, tiểu bang tại Mỹ và các quốc gia trên thế giới áp đặt hoặc tăng mức “Thuế đánh vào đồ uống có đường”. Việc biên lợi nhuận bị bào mòn hoặc giá bán lẻ tăng cao do thuế sẽ trực tiếp làm giảm sức mua của người tiêu dùng đối với phân khúc sản phẩm chủ lực này.
Hy vọng bài phân tích SWOT PepsiCo đã mang lại cho bạn những bài học thực tế giá trị về cách một doanh nghiệp FMCG hoạt động. Câu chuyện của PepsiCo là minh chứng rõ ràng cho thấy: Việc chủ động đầu tư vào nghiên cứu và thấu hiểu dữ liệu hành vi người tiêu dùng từ sớm chính là chìa khóa vàng để bảo vệ biên lợi nhuận trước các rủi ro pháp lý và xu hướng thị trường.
Tại Starttrain, chúng tôi luôn nỗ lực đồng hành cùng bạn trên hành trình làm chủ các mô hình quản trị kinh điển và kỹ năng phân tích dữ liệu thực chiến, giúp bạn biến những con số thị trường khô khan thành những chiến lược kinh doanh sắc bén. Hãy tiếp tục theo dõi các case study cùng Starttrain để giải mã thêm nhiều bài học kinh doanh kinh điển nhé!