GIỚI THIỆU
Giai đoạn 2020 – 2024 ghi nhận nhiều chuyển dịch mạnh mẽ của thị trường FMCG, đặc biệt trong ngành thực phẩm tiện lợi (mì, sợi gạo, miến và gia vị), trước các biến động chuỗi cung ứng và áp lực cạnh tranh gay gắt. Trong bối cảnh đó, doanh nghiệp duy trì vận hành chuỗi cung ứng quy mô toàn quốc với 6 nhà máy sản xuất trọng điểm, 4 trung tâm phân phối khu vực, cung ứng danh mục 97 SKU thuộc 30 thương hiệu đến gần 100 đối tác thương mại lớn và 591 điểm giao hàng trên cả nước.
Báo cáo này nhằm đánh giá toàn diện bức tranh tăng trưởng thương mại và hiệu quả tài chính qua 5 năm, làm rõ xu hướng phát triển doanh thu cùng lợi nhuận gộp theo từng ngành hàng và phân khúc giá. Đồng thời, báo cáo đo lường biên lợi nhuận thực tế của các kênh phân phối, đánh giá tác động từ chính sách chiết khấu và khuyến mãi, cũng như nhận diện các nút thắt trong khâu hoàn tất đơn hàng, chi phí logistics và năng suất của đội ngũ bán hàng.
TỔNG QUAN
Quy mô kinh doanh giai đoạn 2020 – 2024
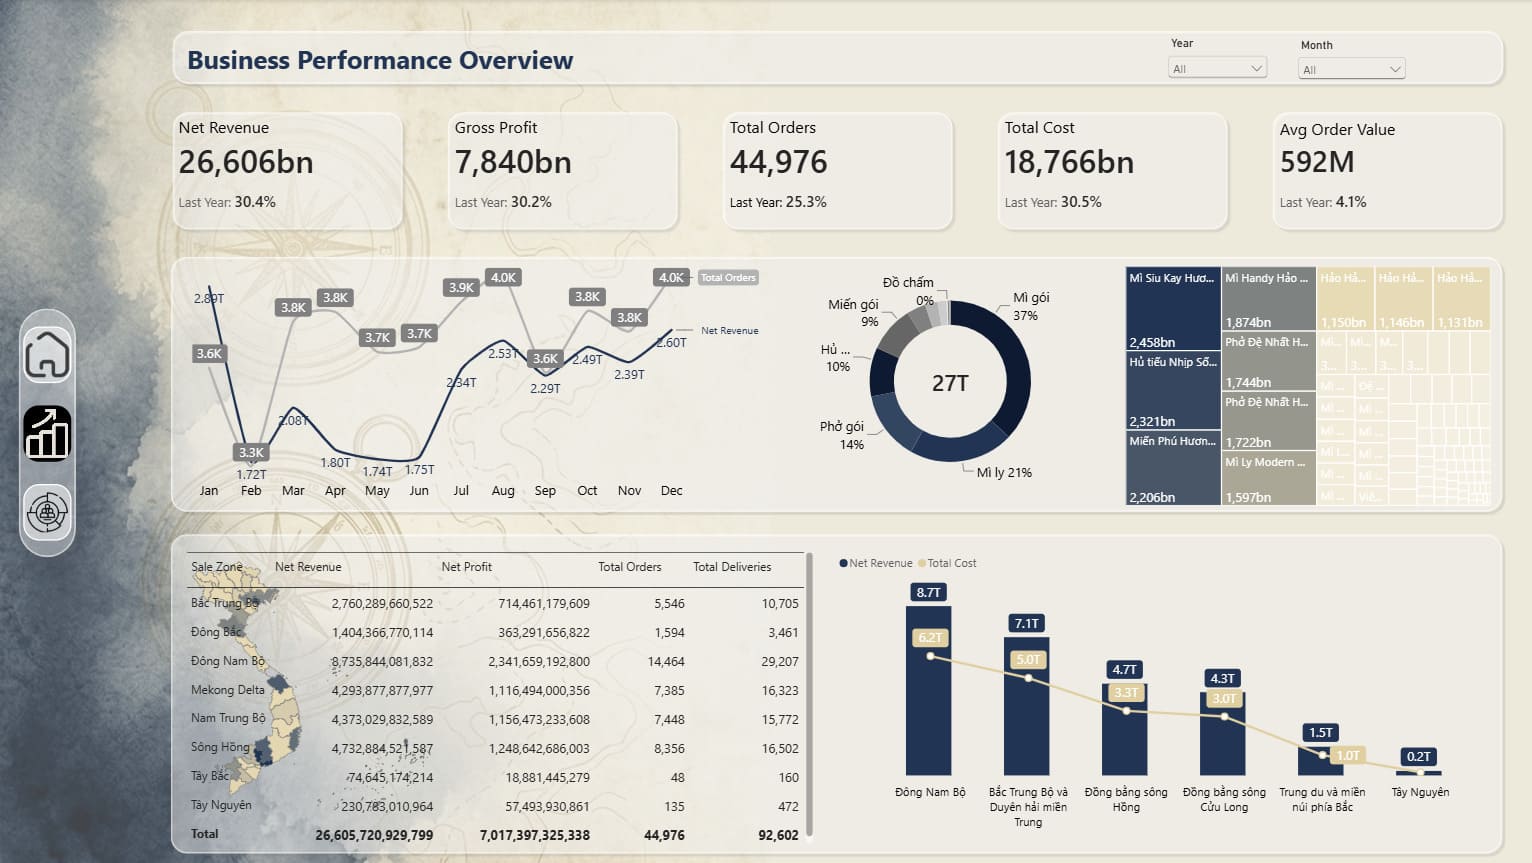
Xét trên quy mô tổng thể toàn bộ chu kỳ 5 năm, doanh nghiệp duy trì nền tảng tài chính lành mạnh và năng lực tạo doanh thu vượt trội trong mảng thực phẩm tiện lợi:- Tổng doanh thu thuần lũy kế đạt 26.606 tỷ VND. Lợi nhuận gộp toàn kỳ ghi nhận mức 7.840 tỷ VND, tương ứng với tỷ suất lợi nhuận gộp bình quân đạt 29,47%. Tỷ suất này cho thấy khả năng kiểm soát COGS tương đối đồng đều trong suốt chu kỳ biến động nguyên vật liệu toàn cầu, với tổng giá vốn giữ ở mức 18.766 tỷ VND.
- Lợi nhuận thuần từ hoạt động phân phối đạt 7.017,4 tỷ VND, xác lập biên lợi nhuận thuần ở mức cao 26,38%. Chi phí giao hàng và bốc xếp kho bãi trực tiếp ghi nhận ở mức 822,6 tỷ VND, chỉ chiếm khoảng 3,09% tổng doanh thu thuần, cho thấy tính kỷ luật trong quản lý ngân sách vận chuyển tuyến nhà máy – kho phân phối.
- Doanh nghiệp đã xử lý thành công 44.976 đơn hàng thông qua 92.602 chuyến giao vận độc lập (tương ứng 184.206 dòng chi tiết). Hệ số giao hàng bình quân đạt 2,06 chuyến giao/đơn hàng, phản ánh mô hình cung ứng chia nhỏ đợt giao hoặc giao đa điểm cho cùng một đơn đặt hàng bán buôn.
- Chỉ số giá trị đơn hàng trung bình đạt 592 triệu VND/đơn, khẳng định bản chất vận hành tập trung phục vụ các nhà phân phối cấp 1 (Distributor), đại siêu thị (Hypermarket) và các đối tác thương mại B2B với dung lượng đặt hàng lớn mỗi lần ký kết.
Xu hướng tăng trưởng Doanh thu
Doanh thu thuần hàng năm mở rộng từ 4.312 tỷ VND (năm 2020) lên 6.203 tỷ VND (năm 2024), tương ứng mức tăng trưởng tổng thể +43,85% và đạt tốc độ tăng trưởng kép hàng năm là 9,52%/năm. Song song với doanh thu, lợi nhuận gộp tăng trưởng +42,22%, từ 1.279 tỷ VND lên 1.819 tỷ VND. Biên lợi nhuận gộp duy trì sự ổn định tuyệt đối quanh ngưỡng 29,11% – 29,99%, chứng tỏ biên độ co giãn giá bán và chính sách thương lượng giá nguyên liệu đầu vào rất linh hoạt.
Tổng sản lượng xuất xưởng tăng mạnh từ 25,6 triệu thùng (năm 2020) lên 36,6 triệu thùng (năm 2024), tăng trưởng +42,97% sau 5 năm. Đáng chú ý, tốc độ tăng trưởng sản lượng hoàn toàn tương thích với mức tăng doanh thu (+43,85%), phản ánh thực tế tăng trưởng không dựa vào việc đẩy giá bán danh nghĩa mà đến từ sự gia tăng thị phần thực tế ngoài thị trường.
Trong khi sản lượng giao hàng tăng 42,97% và doanh thu tăng 43,85%, số lượng đơn đặt hàng chỉ tăng nhẹ +5,98% (từ 8.572 đơn năm 2020 lên 9.085 đơn năm 2024) và số dòng chi tiết Fact chỉ tăng +7,55% (từ 34.792 lên 37.419 dòng). Điều này chứng minh các nhà phân phối và chuỗi bán lẻ có xu hướng tập trung gom đơn quy mô lớn hơn trên mỗi lần đặt hàng, giúp doanh nghiệp tối ưu hóa chi phí xử lý chứng từ và quy hoạch tuyến vận tải hiệu quả hơn.Sự dịch chuyển thị hiếu tiêu dùng
Top 4 nhóm sản phẩm dẫn đầu đóng góp tới 81,76% tổng doanh thu toàn hệ thống (21.753,2 tỷ VND). Trong đó, Mì gói tiếp tục là ngành hàng trụ cột lớn nhất với 9.885,5 tỷ VND (chiếm 37,16% tổng doanh thu). Nhóm thực phẩm sợi gạo gồm Phở gói (3.682,7 tỷ VND, chiếm 13,84%) và Hủ tiếu gói (2.604,4 tỷ VND, chiếm 9,79%) giữ vai trò tạo lập thị trường truyền thống, đóng góp mạnh vào doanh số tại các khu vực phía Nam và miền Trung.
Ngành hàng Mì ly đã vươn lên trở thành nhóm sản phẩm có quy mô lớn thứ hai với doanh thu vượt mốc 5.580,6 tỷ VND (chiếm 20,97% tổng doanh thu), bỏ xa các định dạng truyền thống khác. Nếu tính gộp toàn bộ các dòng sản phẩm dạng tiện dụng không cần bát đĩa (Mì ly, Mì tô đạt 1.015,5 tỷ VND, Hủ tiếu tô đạt 31,7 tỷ VND, Phở tô đạt 30,8 tỷ VND, Miến tô đạt 28,4 tỷ VND), nhóm sản phẩm bao bì ly/tô đã mang về hơn 6.687 tỷ VND (trên 25% doanh thu toàn doanh nghiệp). Đây là minh chứng rõ nét cho xu hướng cao cấp hóa và đòi hỏi sự tiện lợi của người tiêu dùng thành thị.
Miến gói khẳng định vị thế bền vững ở phân khúc cận cao cấp với 2.483,8 tỷ VND (chiếm 9,34%). Các nhóm còn lại giữ vai trò lấp đầy phân khúc tiêu dùng gia đình như Bún gói (673,4 tỷ VND, 2,53%) và Viên canh (470,7 tỷ VND, 1,77%). Ngược lại, các dòng sản phẩm gia vị và dinh dưỡng như Đồ chấm (71,7 tỷ VND, 0,27%), Cháo gói (45,0 tỷ VND, 0,17%) và Gia vị nấu (1,57 tỷ VND, 0,01%) chiếm tỷ trọng danh nghĩa dưới 1%, đóng vai trò là danh mục thử nghiệm mở rộng rổ sản phẩm.INSIGHTS
Quy luật mùa vụ theo chu kỳ tháng
Tháng 1 là thời điểm bùng nổ doanh thu lớn nhất năm khi đạt 2.892,0 tỷ VND, song số lượng đơn hàng chỉ ở mức trung bình là 3.627 đơn. Điều này tạo ra mức giá trị đơn hàng bình quân kỷ lục lên tới 797,4 triệu VND/đơn (vượt 34,7% so với mức bình quân năm). Ngược lại, Tháng 2 chứng kiến sự sụt giảm nghiêm trọng nhất khi doanh thu rơi xuống đáy 1.718,3 tỷ VND (giảm sâu -40,59% tương ứng mất 1.173,7 tỷ VND so với Tháng 1) với chỉ 3.250 đơn hàng và AOV rơi về 528,7 triệu VND/đơn. Hiện tượng này phản ánh hành vi ôm hàng tồn kho dự trữ tối đa của các đại lý và chuỗi siêu thị trước thềm Nguyên Đán, dẫn đến tình trạng bão hòa kênh phân phối và đóng băng sức mua trong tháng kế tiếp.
Giai đoạn từ Tháng 4 đến Tháng 6 (Quý 2) ghi nhận doanh thu duy trì ở vùng đáy của năm, dao động từ 1.735,4 tỷ VND đến 1.798,8 tỷ VND/tháng. Tuy nhiên, số lượng đơn đặt hàng lại ở mức rất cao, dao động từ 3.688 đơn đến 3.841 đơn/tháng (cao hơn cả Tháng 1). Nghịch lý này kéo giá trị đơn hàng trung bình rơi xuống mức thấp nhất toàn hệ thống, chỉ đạt 468,3 triệu VND/đơn vào Tháng 4 và 470,5 triệu VND/đơn vào Tháng 5. Nguyên nhân xuất phát từ việc các đối tác bước vào giai đoạn xả hàng tồn kho mùa khô, chuyển sang đặt hàng cầm chừng với quy mô lô hàng nhỏ nhằm giảm thiểu rủi ro dòng tiền và chi phí lưu kho.Hoạt động thương mại lấy lại đà tăng trưởng mạnh mẽ từ Tháng 7 (2.335,7 tỷ VND) và lập đỉnh số lượng đơn hàng vào Tháng 8 (2.529,4 tỷ VND với 3.982 đơn hàng), gắn liền với mùa tựu trường và mùa mưa ở phía Nam. Chu kỳ tiếp tục duy trì cao ở Quý 4 và chốt lại tại Tháng 12 với doanh thu đạt 2.600,3 tỷ VND (tương ứng 3.980 đơn hàng). Điều này cho thấy hơn 54,6% doanh thu toàn hệ thống tập trung vào 6 tháng cuối năm, đòi hỏi năng lực dự báo và tính sẵn sàng của chuỗi cung ứng phải được chuẩn bị từ cuối Quý 2.Hiệu quả giao hàng và lợi nhuận tại Tây Nguyên và Tây Bắc
- Tây Nguyên ghi nhận 3,50 chuyến/đơn (472 chuyến/135 đơn) và Tây Bắc đạt 3,33 chuyến/đơn (160 chuyến/48 đơn), cao hơn đáng kể so với mức 1,93 – 2,02 chuyến/đơn tại Bắc Trung Bộ, Sông Hồng và Đông Nam Bộ.
- Chi phí vận chuyển đường dài và tần suất giao lẻ đẩy tỷ lệ chi phí tại Tây Nguyên lên 71,72%, kéo biên lợi nhuận thuần xuống 24,91%. Tương tự, Tây Bắc chỉ đạt biên lợi nhuận thuần 25,29%.
- Nguyên nhân cốt lõi: Khách hàng vùng cao gom đơn lớn để hưởng chiết khấu bậc cao nhưng thiếu kho chứa nên yêu cầu giao rải rác nhiều lần. Ngoài ra, tuyến giao từ kho Buôn Ma Thuột chưa tối ưu được cung đường gom xe, dẫn đến tỷ lệ xe chạy không đầy tải cao.
Đánh giá rủi ro doanh nghiệp
Từ các phát hiện then chốt về chu kỳ mùa vụ và hiệu quả địa lý, doanh nghiệp đang đối mặt với các cơ hội và rủi ro trực tiếp:- Khoảng cách chênh lệch doanh thu giữa tháng đáy và tháng đỉnh lên tới +68,3%, cùng với áp lực giao tải gần 4.000 đơn trong các tháng 8 và 12, dễ dẫn đến tình trạng quá tải kho bãi tại 6 nhà máy chính và thiếu hụt phương tiện vận tải đường dài trong mùa cao điểm.
- Mặc dù Tây Nguyên và Tây Bắc chỉ đóng góp tổng cộng 305,4 tỷ VND nhưng lại tiêu tốn chi phí quản lý vận hành bình quân trên mỗi chuyến giao cao gấp 2 – 2,5 lần so với vùng đồng bằng.
- Việc đơn hàng quý 2 bị phân rã dung lượng nhỏ cho thấy cơ hội lớn để áp dụng các chính sách chiết khấu lũy tiến theo quy mô thùng nhằm khuyến khích khách hàng gom đơn lớn hơn trong giai đoạn thấp điểm, vừa giữ vững năng lực vận hành của nhà máy, vừa san bằng áp lực giao nhận.
ĐỀ XUẤT
Tối ưu hóa chính sách thương mại theo mùa vụ
- Thiết lập lại số lượng đặt hàng tối thiểu theo từng chuyến giao, thay thế chính sách giảm giá dàn trải bằng chiết khấu lũy tiến theo dung lượng thùng xuất kho để khuyến khích nhà phân phối gom đơn, kéo AOV thoát khỏi vùng đáy 468 – 470 triệu VND.
- Triển khai cơ chế đặt hàng sớm từ tháng 10 và tháng 11 cho vụ Tết với cam kết ưu tiên giữ hàng và lịch giao. Giải pháp này giúp san phẳng lượng đơn dồn ứ trong tháng 12 và tháng 1, tránh tình trạng đội chi phí vận tải đột biến ngoài thị trường tự do.
Tái cấu trúc logistics và khống chế chi phí phục vụ tại vùng cao
- Giới hạn số chuyến giao miễn phí theo quy mô đơn hàng, áp dụng phụ phí đối với các yêu cầu giao rải rác hoặc điểm giao phát sinh ngoài định mức nhằm ngăn chặn tình trạng lợi dụng chiết khấu đơn lớn để yêu cầu giao lẻ.
- Tái cấu trúc lịch trình điều xe định kỳ từ Trung tâm Phân phối Buôn Ma Thuột theo mô hình gom tuyến liên tỉnh, đẩy mạnh hợp tác với các nhà xe địa phương hoặc áp dụng mô hình giao hàng nguyên xe trực tiếp đến kho đại lý cấp 1 thay vì giao phân tán.
Tinh gọn danh mục và tập trung nguồn lực sản phẩm
- Tiếp tục rót ngân sách tiếp thị và ưu tiên diện tích trưng bày cho nhóm sản phẩm ly và tô, tận dụng tối đa xu hướng cao cấp hóa tiêu dùng thành thị.
- Tiến hành cắt giảm hoặc sáp nhập các dòng sản phẩm đóng góp dưới 0,5% doanh thu nhưng gây phức tạp cho khâu vận hành sản xuất và tồn kho (như Gia vị nấu 0,01%, Cháo gói 0,17%). Chuyển đổi nguồn lực này để củng cố năng lực cung ứng cho các SKU chủ lực thuộc ngành hàng Mì gói và Sợi gạo.