Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Phân tích tài chính doanh nghiệp là hoạt động cốt lõi giúp các nhà quản lý, cổ đông và nhà đầu tư đọc vị được chính xác tình hình tài chính, hiệu quả kinh doanh cũng như mức độ rủi ro của một tổ chức dựa trên dữ liệu báo cáo tài chính. Thay vì điều hành theo cảm tính, phân tích tài chính biến các con số kế toán khô khan thành thông tin chiến lược sắc bén để ra quyết định đầu tư, tối ưu dòng tiền, mở rộng quy mô hay tái cấu trúc nguồn vốn.
Bài viết dưới đây sẽ cung cấp thông tin toàn diện về phân tích tài chính doanh nghiệp: từ khái niệm cốt lõi, quy trình 7 bước bài bản cho đến cách ứng dụng công nghệ hiện đại nhằm tối đa hóa giá trị doanh nghiệp.
Phân tích tài chính doanh nghiệp (Financial Analysis) là quá trình thu thập, diễn giải hệ thống báo cáo tài chính và đánh giá toàn diện các dữ liệu tài chính của doanh nghiệp nhằm xác định hiệu suất hoạt động tổng thể, sức khỏe tài chính cũng như khả năng sinh lời.
Về bản chất, hoạt động này ứng dụng một chuỗi các kỹ thuật phân tích chuyên sâu nhằm giúp các nhà đầu tư bên ngoài đánh giá mức độ ổn định của công ty, đồng thời hỗ trợ ban quản trị nội bộ hoạch định chiến lược kinh doanh chính xác. Trong các tập đoàn hiện đại, công việc này thường do đội ngũ FP&A hoặc các chuyên viên phân tích tài chính đảm nhiệm, biến dữ liệu thô thành các báo cáo thẩm định vị thế tài chính tổng thể của doanh nghiệp.
Để chẩn đoán chính xác sức khỏe tài chính và biến kết quả phân tích thành các giải pháp chiến lược, doanh nghiệp cần tiến hành phân tích theo một lộ trình tuần tự, logic và có hệ thống.
Mọi cuộc phân tích tài chính hiệu quả đều phải bắt đầu từ một định hướng rõ ràng. Tùy thuộc vào đối tượng thực hiện và mục đích sử dụng thông tin, trọng tâm phân tích sẽ có sự phân hóa: thẩm định khả năng thanh toán trước hạn để cấp tín dụng, đánh giá cơ cấu vốn phục vụ tái cấu trúc nợ, hay đo lường tiềm năng sinh lời dài hạn để định giá đầu tư cổ phiếu. Việc xác định đúng bài toán cần giải quyết sẽ giúp người phân tích lựa chọn đúng dữ liệu, đúng hệ chỉ số và tránh lãng phí nguồn lực vào các thông tin thứ yếu.
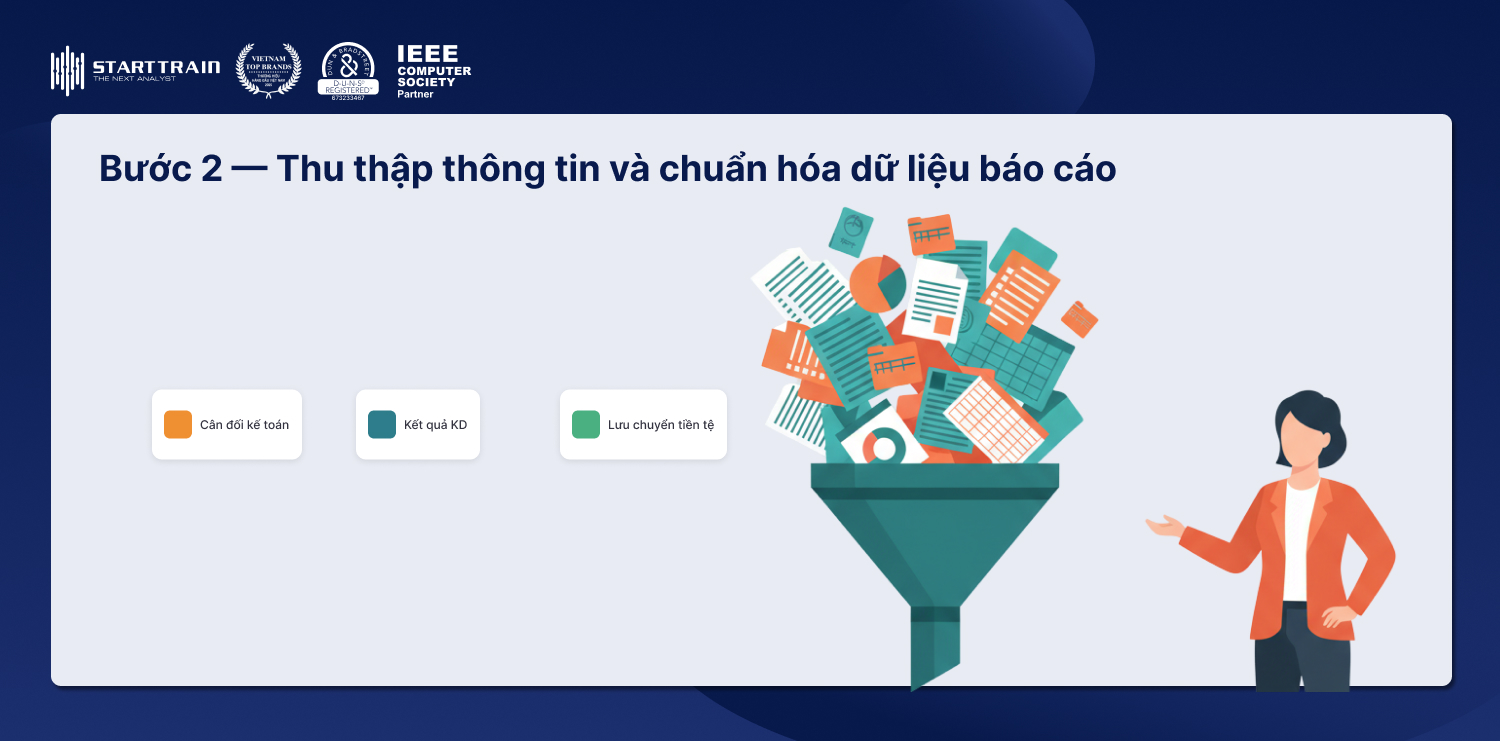
Một kết quả phân tích đáng tin cậy bắt buộc phải dựa trên nguồn thông tin đầu vào chuẩn xác và toàn diện. Người thực hiện cần thu thập hệ thống Báo cáo tài chính đã kiểm toán tối thiểu từ 3 đến 5 năm liên tục.
Song song đó, việc tìm hiểu kỹ đặc điểm mô hình kinh doanh, bối cảnh ngành nghề, vị thế cạnh tranh trên thị trường cũng như các chính sách kế toán áp dụng là bắt buộc. Dữ liệu tài chính thô cần được làm sạch, đồng nhất kỳ kế toán và kiểm tra tính hợp lệ trước khi đưa vào mô hình xử lý.
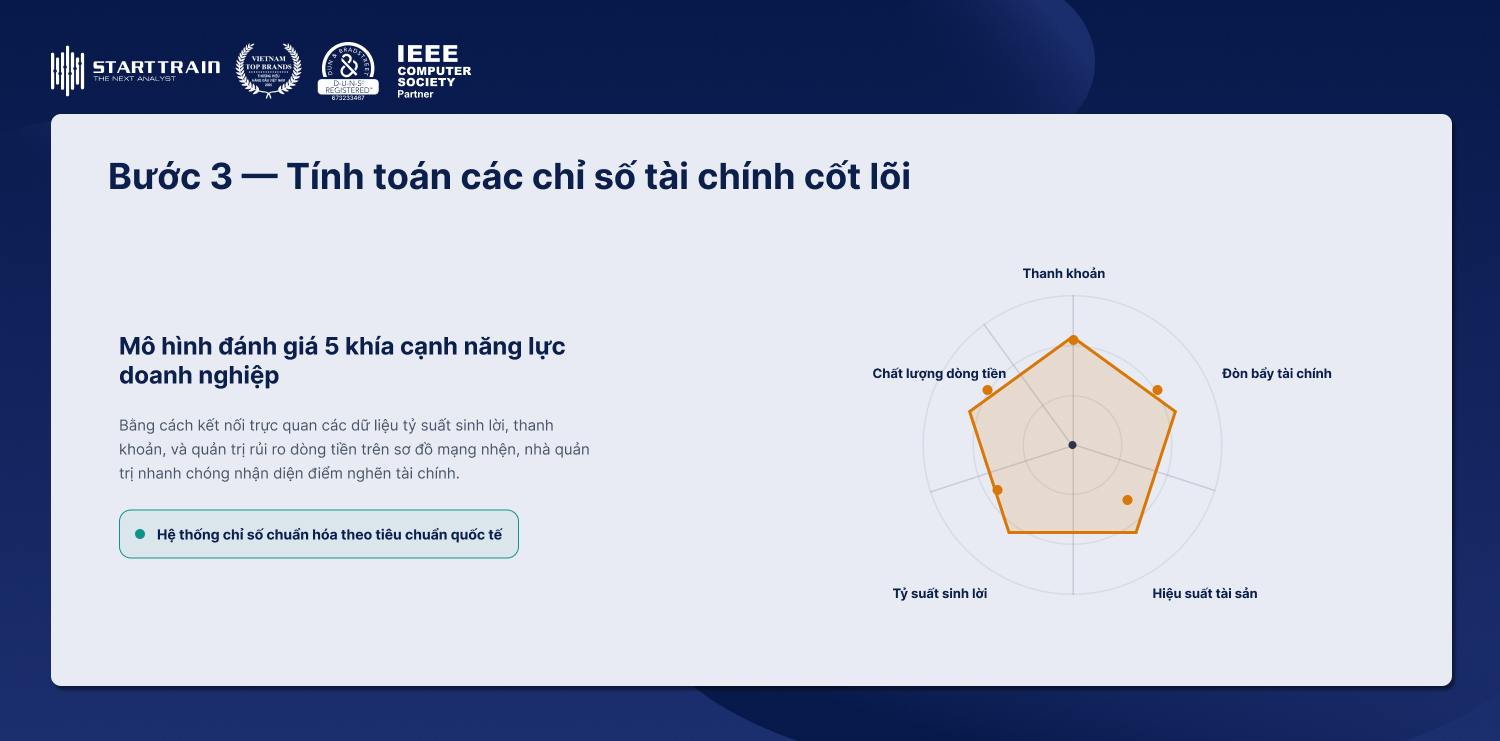
Dựa trên dữ liệu đã chuẩn hóa, chuyên viên tiến hành đo lường các hệ số tài chính phản ánh 5 khía cạnh trọng yếu: khả năng thanh khoản, mức độ an toàn đòn bẩy tài chính, hiệu suất luân chuyển tài sản, tỷ suất sinh lời và chất lượng dòng tiền. Để phân tích sâu hơn các động lực thúc đẩy tỷ suất sinh lời trên vốn chủ sở hữu, doanh nghiệp có thể vận dụng thêm mô hình phân tích DuPont nhằm nhận diện chính xác nguyên nhân tăng trưởng xuất phát từ biên lợi nhuận ròng, vòng quay tài sản hay việc tận dụng đòn bẩy tài chính.
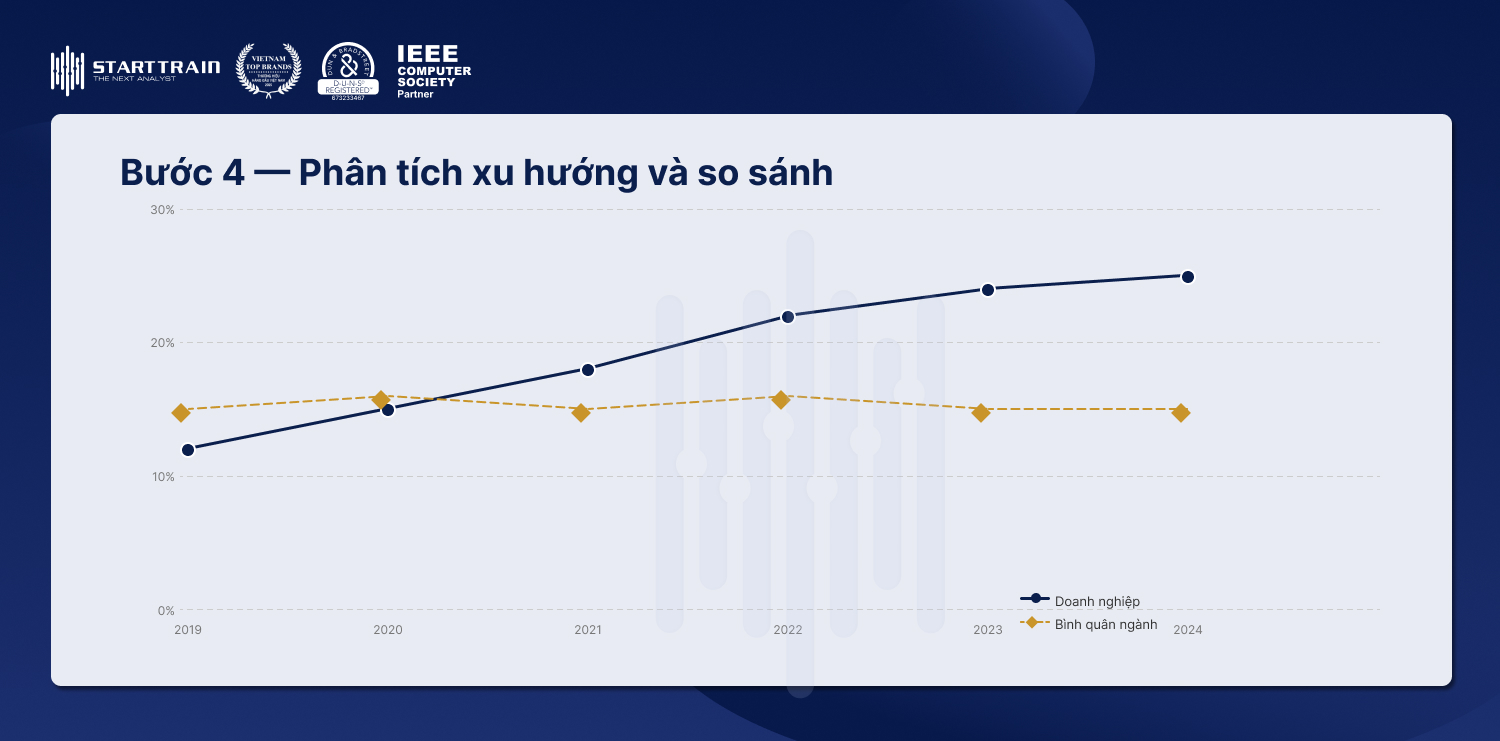
Số liệu tài chính đơn lẻ sẽ không có nhiều giá trị nếu đứng tách biệt một mình. Tại bước này, chuyên gia phân tích kết hợp hai phương pháp then chốt:
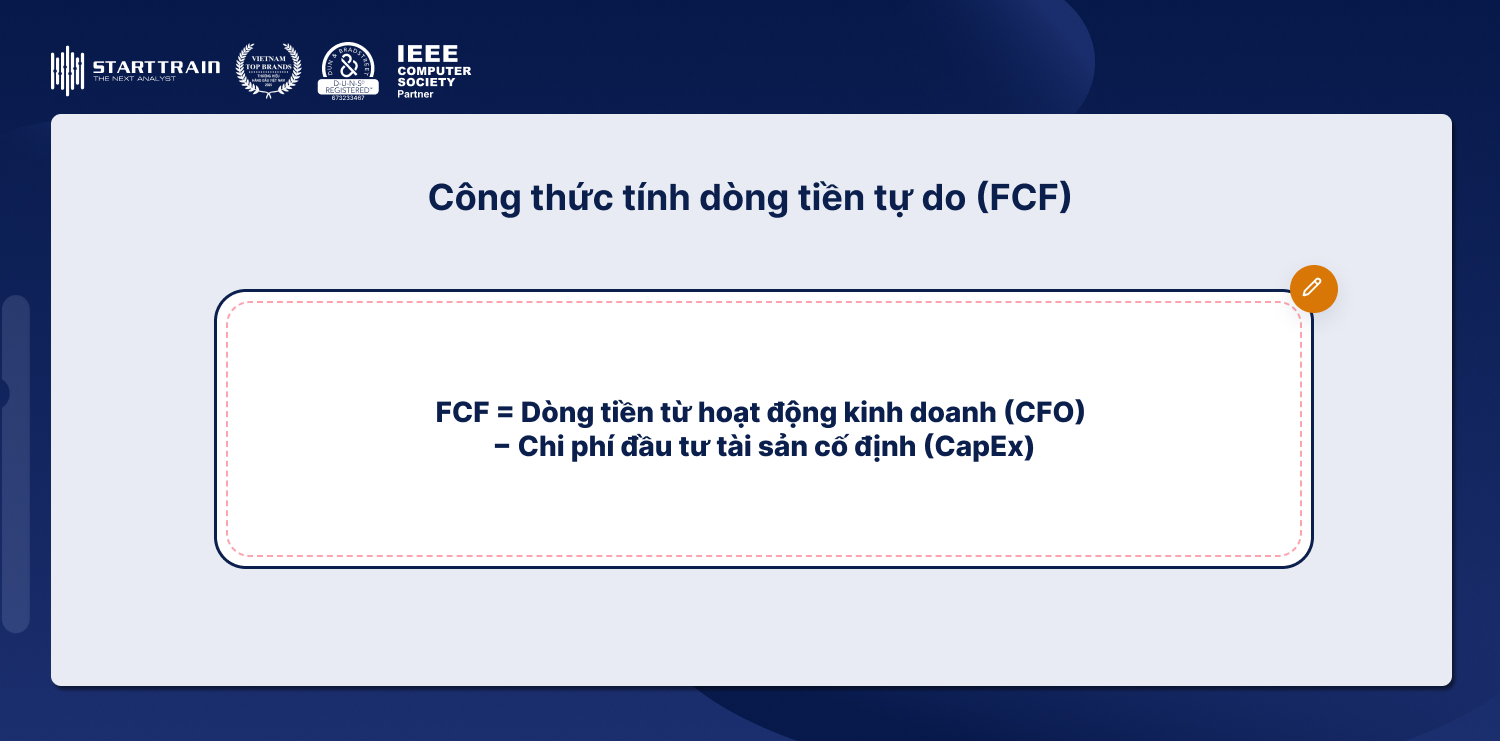
Theo nguyên tắc kế toán dồn tích, số liệu lợi nhuận ghi nhận trên sổ sách có thể chênh lệch đáng kể so với dòng tiền thực tế phát sinh do ảnh hưởng của chính sách bán chịu hoặc các chuẩn mực ghi nhận doanh thu trước. Vì vậy, việc thẩm định báo cáo lưu chuyển tiền tệ là bước bắt buộc để xác định chính xác tính bền vững và chất lượng thực tế của lợi nhuận.
Người phân tích tập trung rà soát dòng tiền CFO để kiểm tra xem một đồng lãi kế toán có thực sự chuyển hóa thành tiền mặt hay không. Đồng thời, việc tính toán dòng tiền tự do (Free Cash Flow – FCF) sẽ làm rõ nguồn tiền thực tế còn lại sau khi đã tài trợ chi phí đầu tư tài sản cố định, từ đó đo lường khả năng chia cổ tức, trả nợ vay và chủ động nắm bắt cơ hội đầu tư mới của doanh nghiệp.
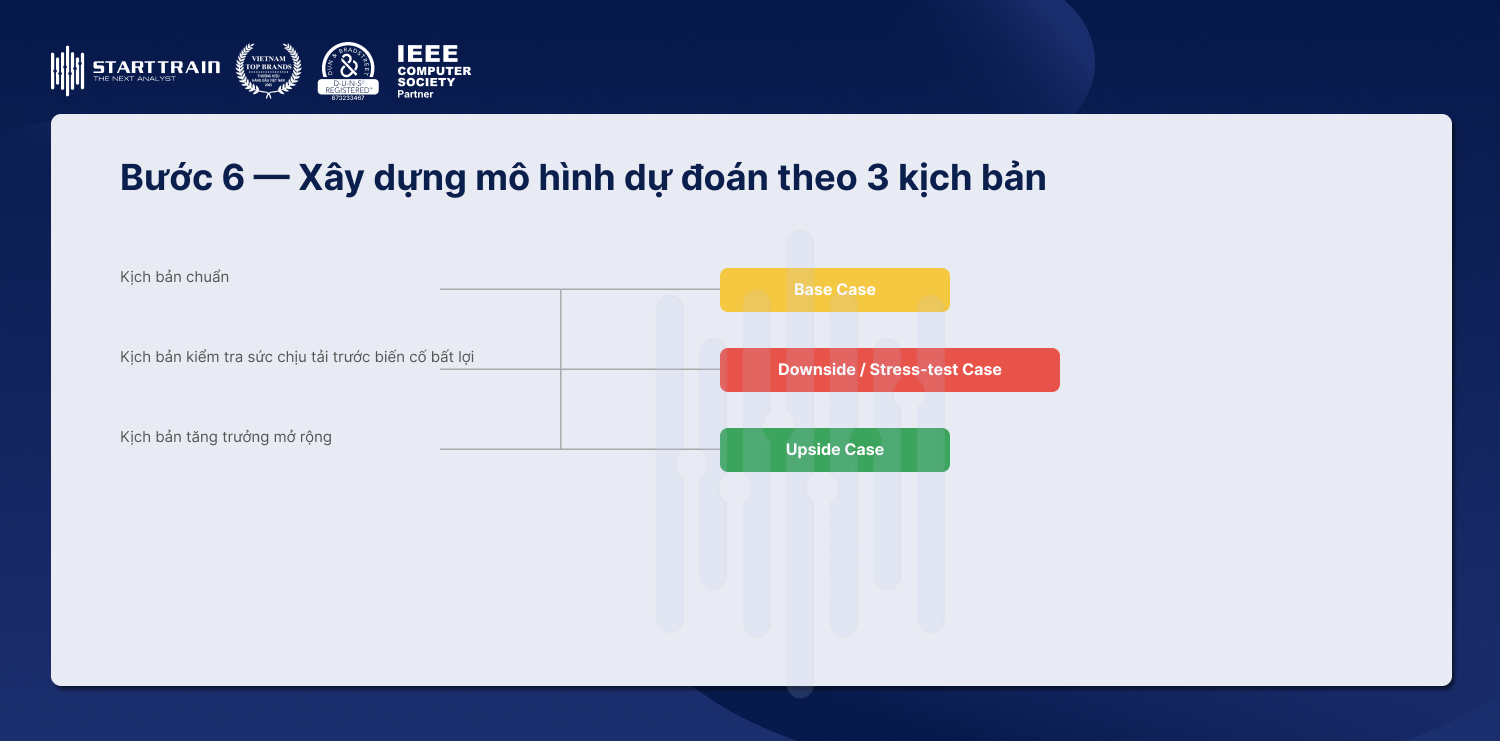
Giá trị cốt lõi của phân tích tài chính không chỉ nằm ở việc giải thích những gì đã diễn ra trong quá khứ, mà là kiến tạo tầm nhìn cho tương lai.
Bằng cách tích hợp dữ liệu lịch sử với kế hoạch kinh doanh, đội ngũ phân tích xây dựng mô hình dự báo tài chính theo nhiều kịch bản: kịch bản chuẩn (Base Case), kịch bản kiểm tra sức chịu tải trước các biến cố bất lợi (Downside / Stress-test Case) và kịch bản tăng trưởng mở rộng (Upside Case). Quá trình mô phỏng này giúp ban lãnh đạo chủ động dự báo trước các nguy cơ thiếu hụt dòng tiền hoặc dư thừa vốn để phân bổ nguồn lực kịp thời.
Tại Starttrain, học viên tham gia khóa học Practical Business Management sẽ được trang bị bài bản tư duy và kỹ thuật thiết lập các mô hình dự báo thực chiến này.
Thầy Bùi Trường Sơn sẽ hướng dẫn người học kết hợp hài hòa giữa phương pháp định tính (như phương pháp Delphi, thu thập ý kiến chuyên gia và đội ngũ vận hành, …) cùng hệ thống các phương pháp định lượng đa dạng (từ các mô hình dự báo thô, chuỗi thời gian, trung bình động cho đến hồi quy tuyến tính và khử yếu tố mùa vụ). Sự kết hợp đa chiều này giúp nhà quản trị làm chủ các kịch bản tương lai, từ đó chủ động kiểm soát rủi ro thanh khoản và tối ưu hóa phân bổ nguồn lực.
Ở bước cuối cùng, mọi con số định lượng phải được chuyển hóa thành insights. Người phân tích có nhiệm vụ xâu chuỗi các mối tương quan, giải thích nguyên nhân cốt lõi đằng sau các biến động tài chính, xác định được đâu là ảnh hưởng từ quyết định nội bộ và đâu là thách thức do bối cảnh thị trường.
Báo cáo phân tích cuối cùng cần kết thúc bằng những đề xuất can thiệp cụ thể và khả thi cho Hội đồng quản trị: từ chiến lược thu hồi nợ đọng, tái đàm phán kỳ hạn nợ vay, rà soát chi phí gián tiếp cho đến việc thoái vốn khỏi các mảng kinh doanh kém hiệu quả.
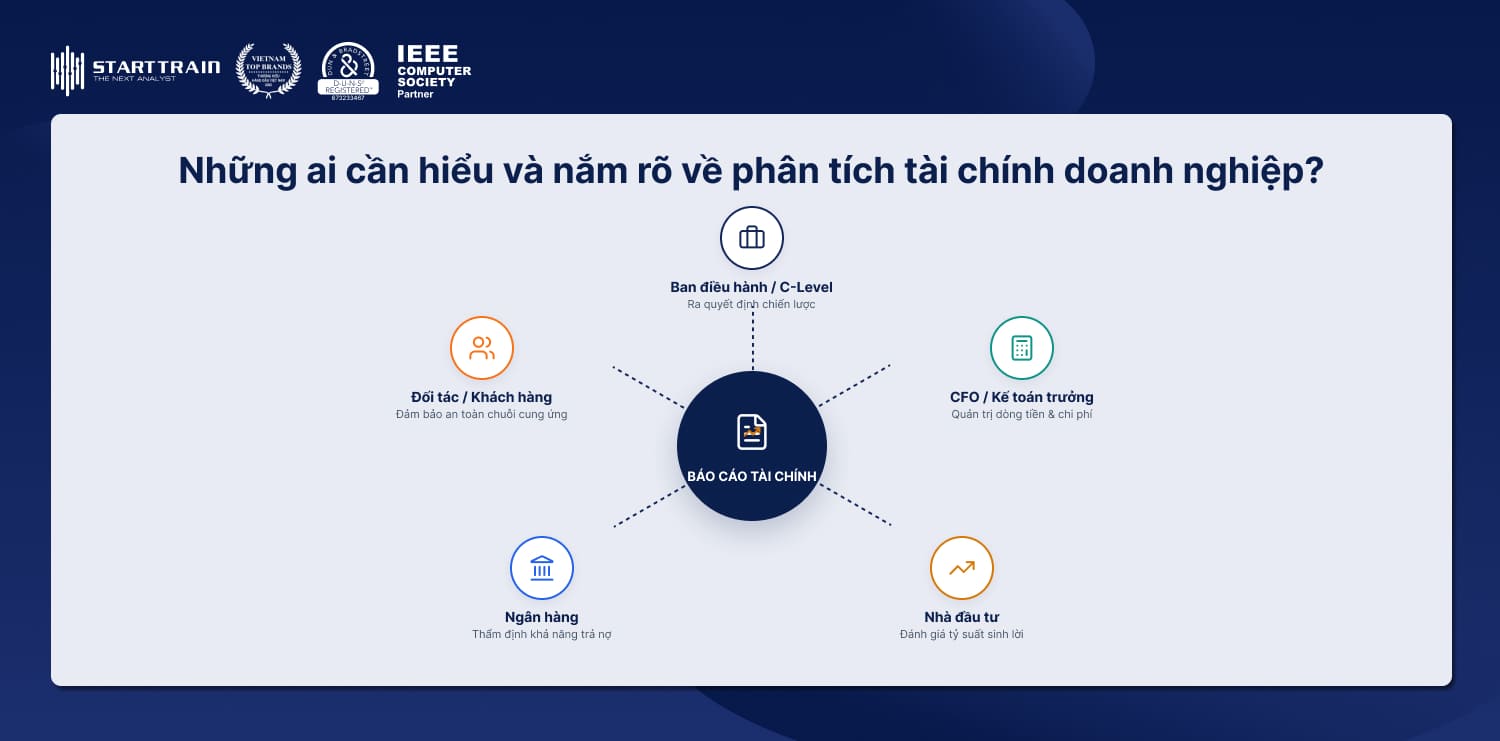
Phân tích tài chính là kỹ năng cần thiết đối với nhiều nhóm đối tượng tham gia vào hoạt động kinh tế:
Sự phát triển mạnh mẽ của trí tuệ nhân tạo, học máy và tự động hóa đang tạo ra bước chuyển biến sâu rộng trong nghiệp vụ phân tích và lập báo cáo tài chính. Vai trò của đội ngũ tài chính không còn dừng lại ở việc xử lý, nhập liệu thủ công các bảng tính rời rạc mà dịch chuyển sang vị thế đối tác chiến lược, tập trung vào việc diễn giải dữ liệu và hỗ trợ ban lãnh đạo ra quyết định kịp thời.
Các công cụ phân tích hiện đại ứng dụng AI có khả năng xử lý khối lượng dữ liệu khổng lồ với cấu trúc phức tạp từ nhiều phòng ban theo thời gian thực. Việc tích hợp các giải pháp tự động hóa vào hệ thống ERP và các phần mềm FP&A giúp giảm thiểu đáng kể sai sót phát sinh từ thao tác thủ công. Đồng thời, công nghệ này còn rút ngắn chu kỳ đóng sổ kế toán, giải phóng nguồn lực chuyên môn khỏi các tác vụ lập báo cáo định kỳ để tập trung vào việc bóc tách nguyên nhân và đo lường các động lực tăng trưởng cốt lõi.
Bằng cách áp dụng các thuật toán học máy, bộ phận tài chính có thể vượt qua các giới hạn của phương pháp dự báo tuyến tính truyền thống. Mô hình dự báo tăng cường khả năng:
Hệ thống phân tích thông minh hỗ trợ doanh nghiệp thiết lập hàng rào phòng ngừa rủi ro chủ động. Các thuật toán học máy liên tục rà soát dữ liệu giao dịch để phát hiện các bút toán bất thường, các dấu hiệu thao túng báo cáo hoặc các vi phạm chính sách nội bộ ngay khi chúng vừa phát sinh. Bên cạnh đó, các công cụ kiểm soát tự động giúp bộ phận tài chính cập nhật và thực thi các quy chuẩn kế toán hiện hành, giảm thiểu rủi ro pháp lý và các chi phí phạt vi phạm.
Việc phụ thuộc ngày càng lớn vào nền tảng kỹ thuật số đặt ra yêu cầu cấp thiết về bảo mật dữ liệu tài chính nội bộ. Doanh nghiệp cần phối hợp chặt chẽ giữa bộ phận tài chính và công nghệ thông tin (IT) để xây dựng hệ thống kiểm soát an ninh mạng, mã hóa dữ liệu và tuân thủ các quy định bảo vệ bí mật kinh doanh.
Ngoài ra, việc ứng dụng AI vào FP&A không đơn thuần là cài đặt một phần mềm độc lập, mà đòi hỏi sự tái cấu trúc và kết nối đồng bộ hạ tầng dữ liệu trên toàn bộ hệ thống doanh nghiệp để đạt hiệu quả khai thác tối ưu.
Phân tích tài chính doanh nghiệp là kim chỉ nam định hướng mọi quyết sách kinh doanh, quản trị rủi ro và phân bổ nguồn lực. Việc làm chủ hệ thống chỉ số tài chính kết hợp cùng quy trình phân tích 7 bước bài bản giúp các nhà lãnh đạo và nhà đầu tư nhìn thấu bức tranh vận hành thực tế, từ đó đưa ra các lựa chọn chiến lược dựa trên dữ liệu chuẩn xác thay vì suy đoán cảm tính.
Để chuyển hóa hiệu quả các chỉ số tài chính thành quyết sách kinh doanh thực chiến, nhà quản lý và chuyên viên tài chính có thể tiếp cận khung năng lực chuẩn hóa thông qua khóa học Practical Business Management (PBM) tại Starttrain.
Chương trình tập trung phát triển tư duy tài chính quản trị thông qua 5 trụ cột then chốt: Phân tích doanh thu (Analysis Revenue), Dự báo kinh doanh (Forecast in Business), Quản trị chi phí (Costing Management), Báo cáo tài chính (Financial Statements) và Mô hình hóa tài chính (Financial Modeling). Nắm vững hệ thống công cụ này chính là chìa khóa giúp đội ngũ lãnh đạo làm chủ nguồn lực, kiểm soát rủi ro và kiến tạo lợi thế cạnh tranh bền vững trên thị trường.