Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Báo cáo tài chính là bức tranh toàn cảnh phản ánh trung thực sức khỏe dòng tiền, cơ cấu tài sản và hiệu quả kinh doanh của mọi tổ chức kinh tế. Với tư cách là chuyên gia cố vấn tài chính doanh nghiệp tại Starttrain với hơn 16 năm kinh nghiệm phân tích dữ liệu quản trị, thầy Bùi Trường Sơn nhận định rằng việc thấu hiểu tường tận hệ thống báo cáo tài chính là chìa khóa sống còn giúp chủ doanh nghiệp và nhà đầu tư đưa ra các quyết định chiến lược chính xác.
Bài viết này sẽ cung cấp hệ thống kiến thức toàn diện từ khái niệm, cấu trúc 4 biểu mẫu cốt lõi, quy định pháp lý đến kỹ năng phân tích chuyên sâu.
Báo cáo tài chính (Financial Statements) là hệ thống văn bản kế toán tổng hợp được lập theo định kỳ, phản ánh toàn diện tình hình tài sản, nguồn vốn, nợ phải trả, kết quả kinh doanh và luồng tiền luân chuyển của doanh nghiệp trong một niên độ kế toán.
Theo quy định tại Luật Kế toán 2015, báo cáo tài chính dùng để cung cấp thông tin kinh tế, tài chính chủ yếu cho việc đánh giá tình hình và kết quả hoạt động, khả năng tạo tiền của đơn vị kế toán. Dữ liệu trên báo cáo tài chính đóng vai trò làm căn cứ pháp lý quan trọng để cơ quan thuế kiểm tra nghĩa vụ thuế, ngân hàng thẩm định hồ sơ vay vốn và ban giám đốc hoạch định kế hoạch ngân sách tương lai.
Báo cáo tài chính không đơn thuần là nghĩa vụ tuân thủ pháp lý với cơ quan nhà nước, mà là công cụ quản trị định lượng giúp doanh nghiệp đo lường chính xác hiệu quả sử dụng đồng vốn.
Căn cứ theo Thông tư 200/2014/TT-BTC và Thông tư 133/2016/TT-BTC của Bộ Tài chính, một bộ báo cáo tài chính năm hoàn chỉnh của doanh nghiệp bắt buộc phải bao gồm 4 biểu mẫu độc lập nhưng có mối liên hệ mật thiết với nhau:
| Tên biểu mẫu báo cáo | Ký hiệu mẫu biểu | Ý nghĩa & Chức năng quản trị cốt lõi | Thời điểm / Thời kỳ phản ánh |
|---|---|---|---|
| Bảng cân đối kế toán | Mẫu B01-DN | Phản ánh tổng giá trị tài sản hiện có và nguồn hình thành tài sản (Nợ phải trả + Vốn chủ sở hữu) | Tại một thời điểm ấn định (ví dụ: ngày 31/12) |
| Báo cáo kết quả hoạt động kinh doanh | Mẫu B02-DN | Phản ánh doanh thu, chi phí, lợi nhuận gộp, lợi nhuận thuần từ hoạt động kinh doanh và lợi nhuận sau thuế | Trong một thời kỳ nhất định (tháng, quý hoặc năm) |
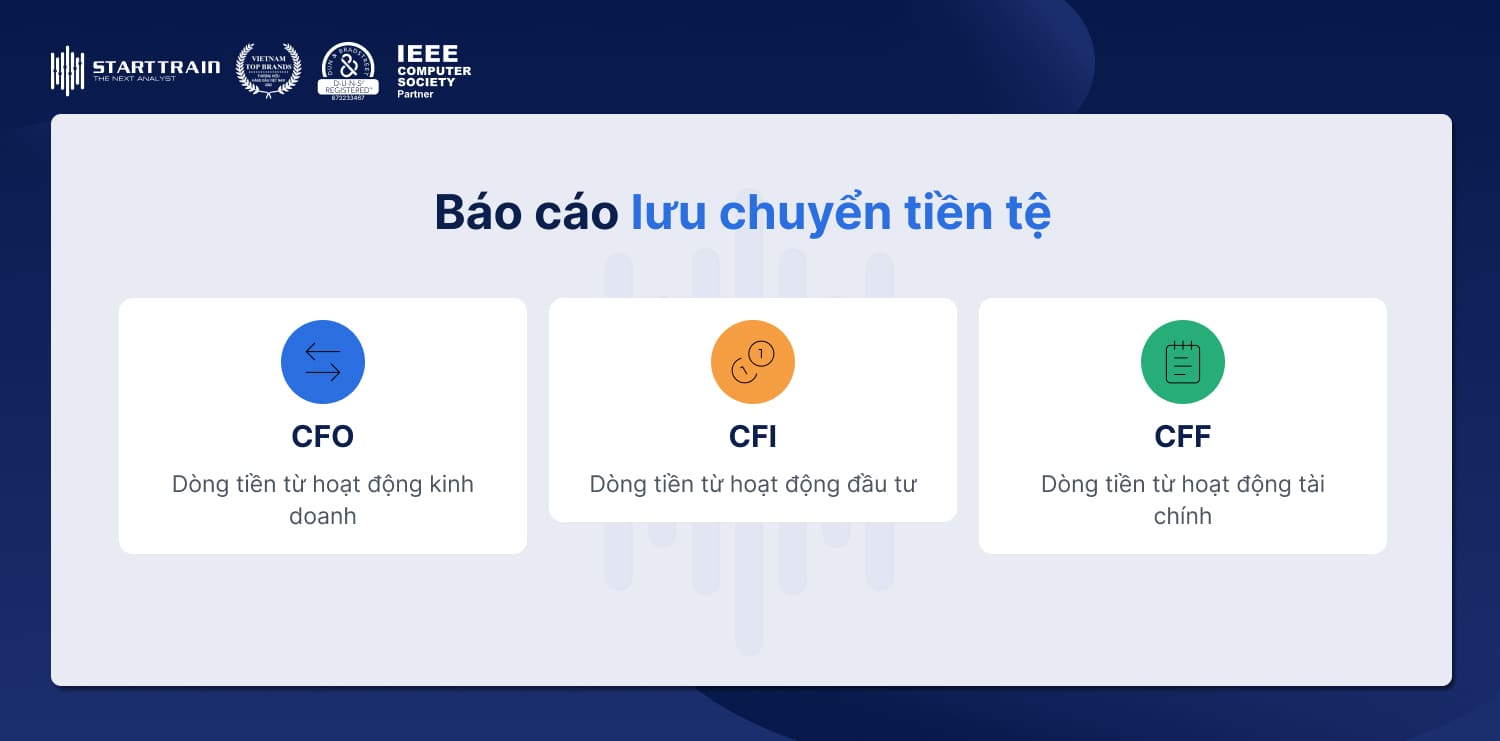
| Báo cáo lưu chuyển tiền tệ | Mẫu B03-DN | Phản ánh các dòng tiền vào và dòng tiền ra từ 3 hoạt động: Kinh doanh, Đầu tư và Tài chính | Trong một thời kỳ nhất định (tháng, quý hoặc năm) |
| Bản thuyết minh báo cáo tài chính | Mẫu B09-DN | Giải trình chi tiết các chính sách kế toán áp dụng và diễn giải cụ thể số liệu các khoản mục trọng yếu | Bổ trợ giải thích cho cả 3 biểu mẫu trên |
Bảng cân đối kế toán được xây dựng dựa trên phương trình kế toán cân bằng kinh điển:
Tổng tài sản = Nợ phải trả + Vốn chủ sở hữu.
Báo cáo này chia tách rõ ràng thành hai phần:
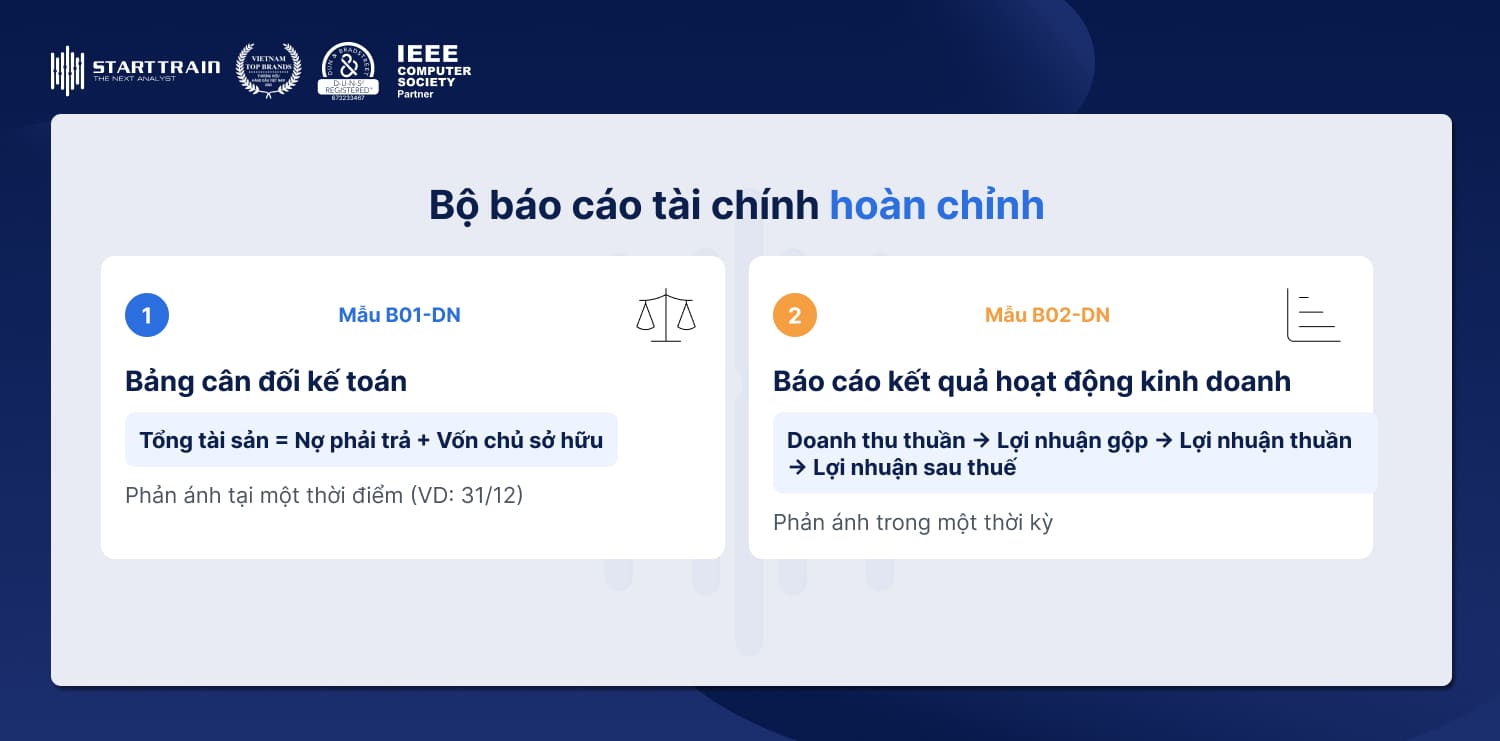
Báo cáo này đo lường hiệu quả sinh lời thực tế của doanh nghiệp sau một chu kỳ vận hành. Kết cấu báo cáo đi từ Doanh thu bán hàng và cung cấp dịch vụ, trừ đi các khoản giảm trừ doanh thu để ra Doanh thu thuần, tiếp tục trừ đi Giá vốn hàng bán (COGS) để tính Lợi nhuận gộp.
Từ lợi nhuận gộp, kế toán hạch toán tiếp doanh thu tài chính, chi phí tài chính (trong đó có chi phí lãi vay), chi phí bán hàng và chi phí quản lý doanh nghiệp để xác định Lợi nhuận thuần từ hoạt động kinh doanh. Cuối cùng, kết hợp với lợi nhuận khác và thuế thu nhập doanh nghiệp sẽ ra Lợi nhuận sau thuế (Net Income).
Doanh nghiệp có thể ghi nhận lợi nhuận kế toán dương nhưng vẫn phá sản nếu cạn kiệt tiền mặt. Báo cáo lưu chuyển tiền tệ giải quyết chính xác bài toán này bằng cách theo dõi sự vận động của dòng tiền thực tế qua 3 trụ cột:
Bản thuyết minh là tài liệu không thể tách rời, cung cấp các thông tin định tính và số liệu bóc tách chi tiết mà 3 bảng báo cáo trên không thể trình bày hết. Tài liệu này làm rõ chuẩn mực kế toán áp dụng, phương pháp tính khấu hao, phương pháp hạch toán hàng tồn kho, tình hình giao dịch với các bên liên quan và các khoản nợ tiềm tàng.
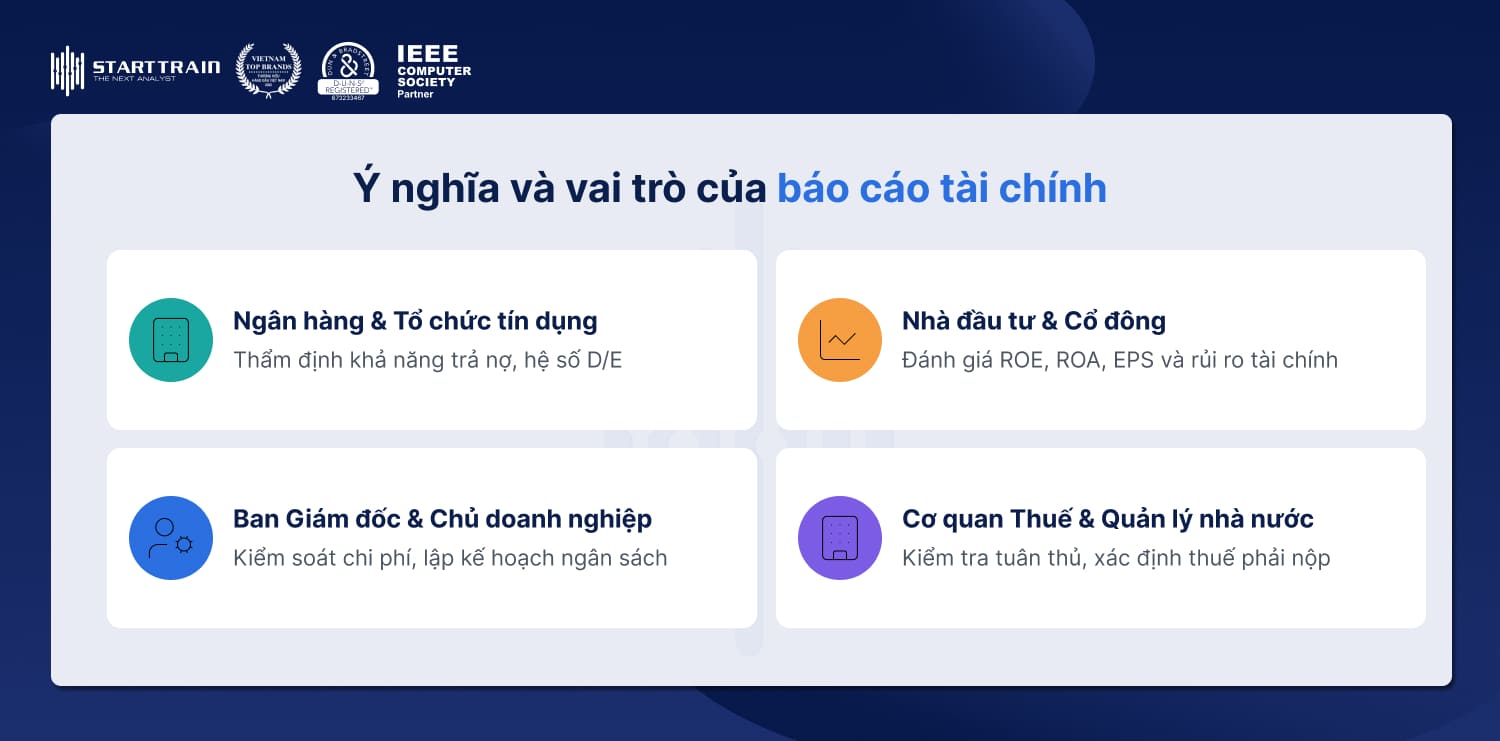
Hệ thống báo cáo tài chính phục vụ đa dạng nhu cầu của các nhóm đối tượng trong và ngoài doanh nghiệp:
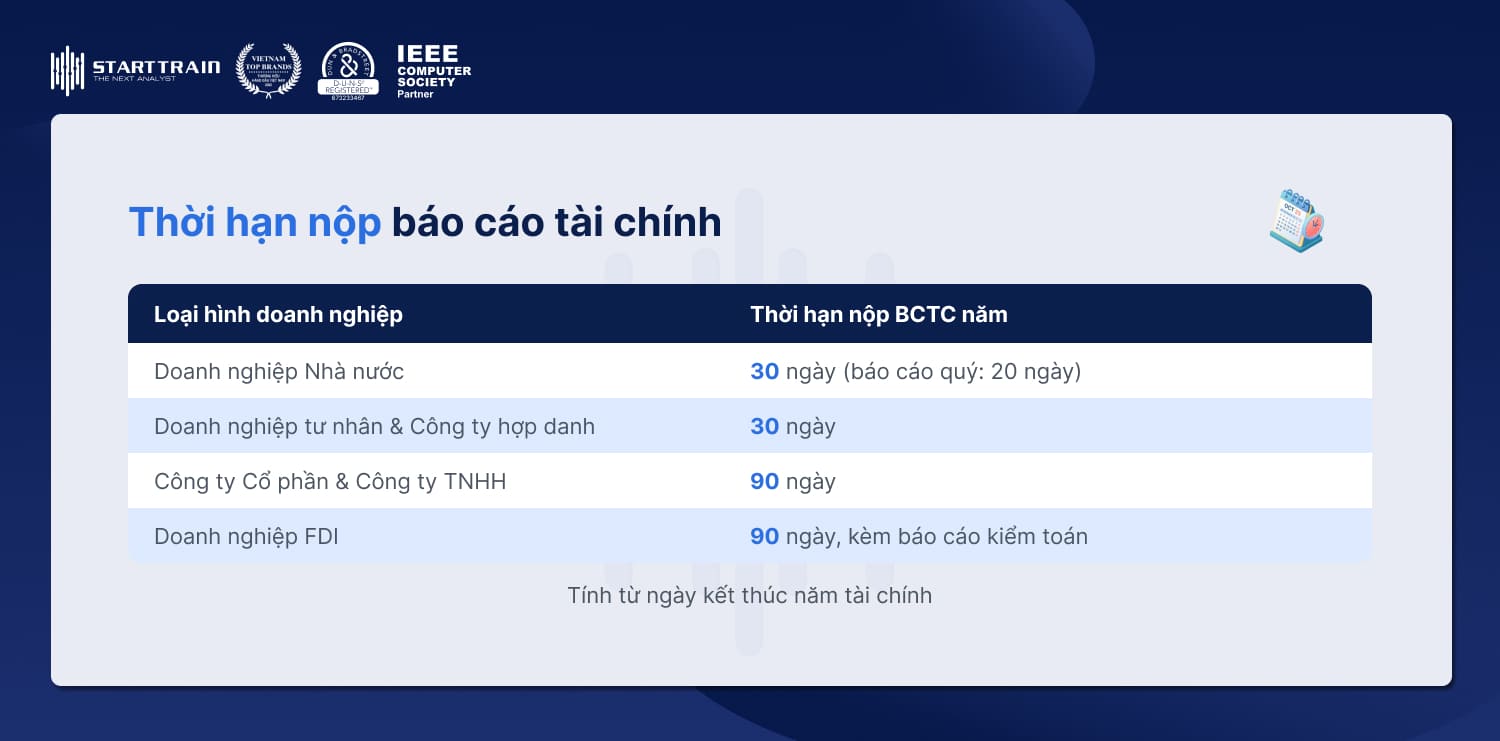
Việc nộp báo cáo tài chính đúng thời hạn là trách nhiệm pháp lý bắt buộc đối với tất cả các loại hình doanh nghiệp đang hoạt động tại Việt Nam:
| Loại hình doanh nghiệp | Thời hạn nộp BCTC năm | Nơi nhận báo cáo tài chính bắt buộc |
|---|---|---|
| Doanh nghiệp Nhà nước | Chậm nhất là 30 ngày kể từ ngày kết thúc năm tài chính (đối với báo cáo quý là 20 ngày) | Cơ quan thuế, Cơ quan tài chính, Bộ quản lý ngành, Cơ quan Thống kê |
| Doanh nghiệp tư nhân & Công ty hợp danh | Chậm nhất là 30 ngày kể từ ngày kết thúc năm tài chính | Cơ quan thuế quản lý trực tiếp, Cơ quan Thống kê |
| Công ty Cổ phần & Công ty TNHH | Chậm nhất là 90 ngày kể từ ngày kết thúc năm tài chính (thường là ngày 30/03 hoặc 31/03) | Cơ quan thuế quản lý trực tiếp, Cơ quan Thống kê, Cơ quan đăng ký kinh doanh |
| Doanh nghiệp có vốn đầu tư nước ngoài (FDI) | Chậm nhất là 90 ngày kể từ ngày kết thúc năm tài chính (bắt buộc kèm Báo cáo kiểm toán) | Cơ quan thuế, Cơ quan Thống kê, Cơ quan cấp phép đầu tư, Ban quản lý KCN/KCX |
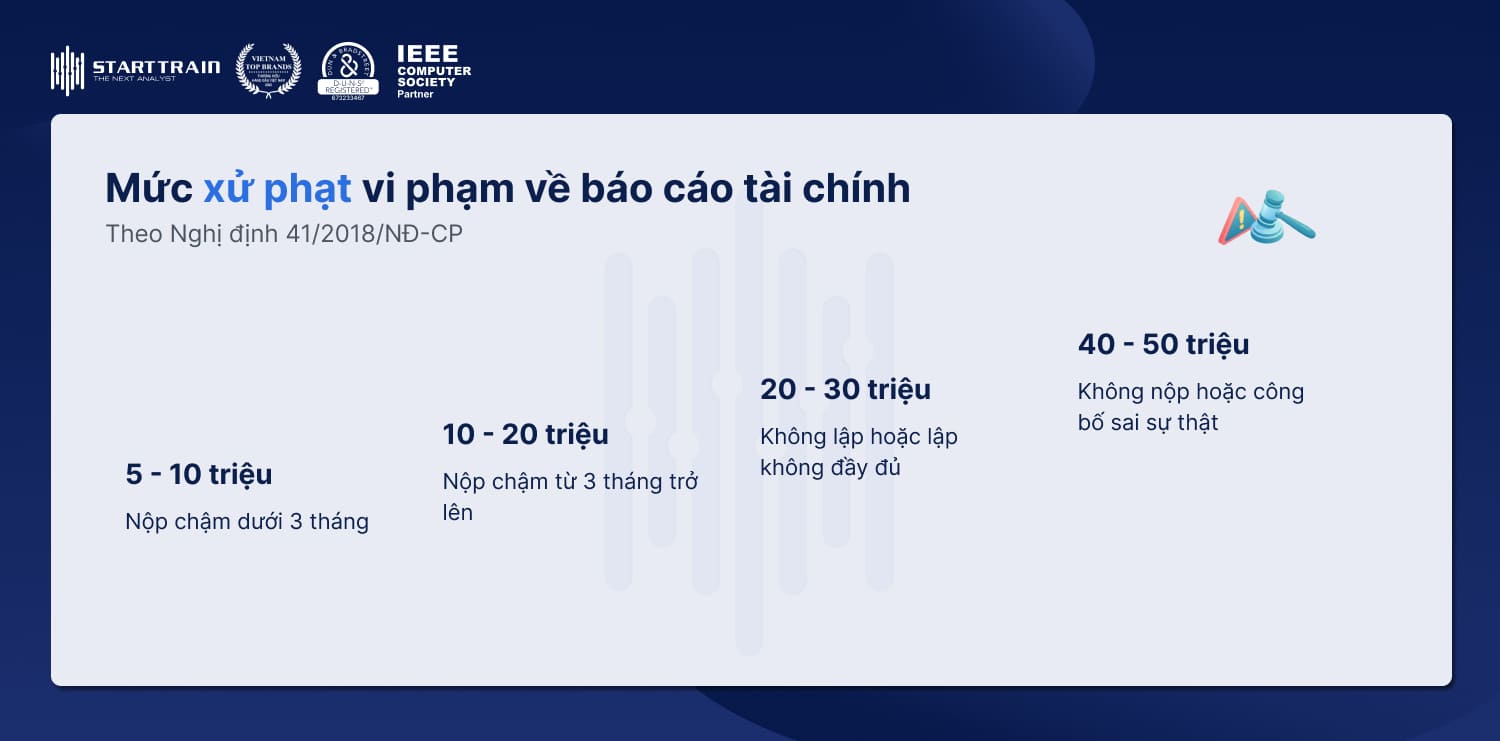
Theo quy định tại Nghị định 41/2018/NĐ-CP của Chính phủ, doanh nghiệp vi phạm quy định về lập, trình bày và nộp báo cáo tài chính sẽ bị xử phạt hành chính nghiêm khắc:
Trước khi chính thức ký duyệt và nộp bộ báo cáo tài chính lên cơ quan quản lý, kế toán trưởng và giám đốc doanh nghiệp cần rà soát theo danh sách sau:
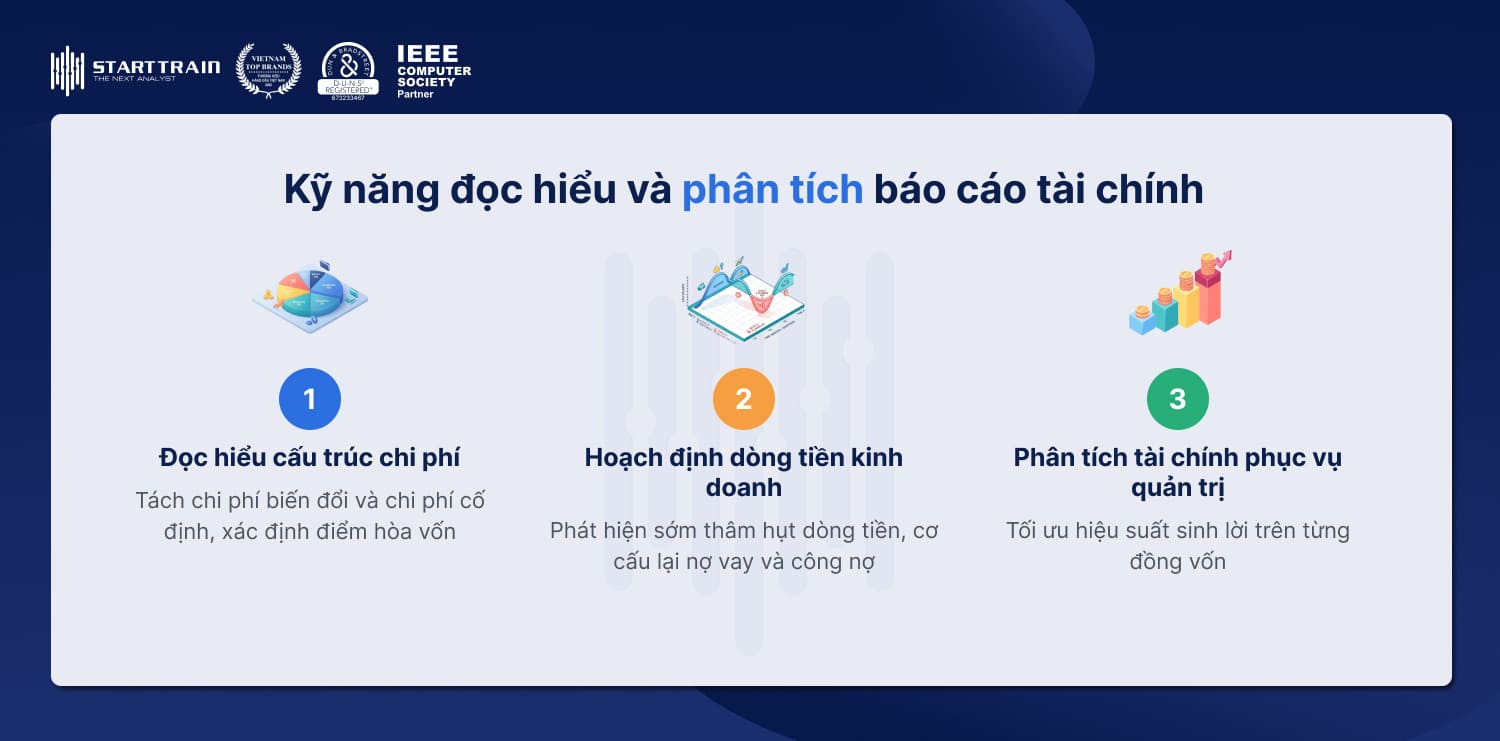
Để chuyển hóa các con số khô khan trên báo cáo tài chính thành quyết định điều hành sáng suốt, người làm quản trị cần kết hợp các phương pháp phân tích bài bản:
Có. Theo quy định của Luật Kế toán, tất cả doanh nghiệp đã được cấp giấy chứng nhận đăng ký kinh doanh đều bắt buộc phải lập và nộp báo cáo tài chính năm cho cơ quan quản lý, kể cả khi doanh nghiệp chưa phát sinh doanh thu hay chưa đi vào hoạt động thực tế.
Báo cáo tài chính nộp cơ quan thuế tuân thủ nghiêm ngặt theo chuẩn mực kế toán pháp lý hiện hành để phục vụ việc tính thuế và thanh tra nhà nước. Trong khi đó, báo cáo quản trị nội bộ được thiết kế linh hoạt theo nhu cầu điều hành của ban giám đốc, phản ánh chi tiết các dữ liệu chi phí thực tế phục vụ cho việc ra quyết định kinh doanh tức thời.
Theo Luật Kiểm toán độc lập, các đối tượng bắt buộc phải kiểm toán BCTC hàng năm gồm: Doanh nghiệp có vốn đầu tư trực tiếp nước ngoài (FDI), tổ chức tín dụng, công ty đại chúng, tổ chức phát hành và kinh doanh chứng khoán, doanh nghiệp nhà nước và các doanh nghiệp thực hiện dự án quan trọng quốc gia.
Báo cáo tài chính là tấm gương chân thực nhất phản chiếu năng lực quản trị, độ vững mạnh của dòng tiền và tiềm năng phát triển của doanh nghiệp trong tương lai. Việc làm chủ kỹ năng lập, đọc hiểu và phân tích báo cáo tài chính không chỉ giúp tổ chức tuân thủ trọn vẹn quy định pháp luật mà còn tạo dựng niềm tin vững chắc với nhà đầu tư và đối tác kinh doanh.
Để nâng cao năng lực đọc vị báo cáo tài chính, quản trị rủi ro dòng tiền và tối ưu hóa hiệu quả hoạt động kinh doanh bằng dữ liệu thực chiến, các chủ doanh nghiệp và nhà quản lý có thể tham khảo ngay khóa học Practical Business Management (PBM) tại Starttrain.