Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Hạch toán sai tài khoản, nhầm lẫn các khoản bảo hiểm hay ghi nhận chi phí không đúng kỳ có thể ảnh hưởng đến độ chính xác của báo cáo tài chính. Vậy cách hạch toán lương như thế nào để đảm bảo đúng nghiệp vụ và hạn chế sai sót? Bài viết dưới đây, Starttrain sẽ hướng dẫn chi tiết các tài khoản sử dụng, bút toán tiền lương và những nguyên tắc quan trọng cần nắm vững.
Hạch toán tiền lương là quá trình ghi nhận và phản ánh các khoản tiền lương, tiền thưởng, phụ cấp phải trả cho người lao động vào sổ sách kế toán. Hoạt động này còn bao gồm việc hạch toán các khoản bảo hiểm bắt buộc, thuế thu nhập cá nhân và những khoản khấu trừ liên quan theo quy định.
Về mặt bản chất nghiệp vụ, bạn có thể tham khảo thêm định nghĩa hạch toán để hiểu rõ cơ chế ghi sổ kép. Khác với tính lương nhằm xác định thu nhập của từng nhân viên, hạch toán tiền lương tập trung vào việc ghi nhận chi phí và các khoản phải trả của doanh nghiệp.
Biết cách hạch toán lương chính xác giúp doanh nghiệp kiểm soát chi phí nhân sự, theo dõi nghĩa vụ thanh toán và hạn chế sai sót trong báo cáo tài chính. Đồng thời, đây cũng là cơ sở để đối chiếu số liệu và thực hiện các nghĩa vụ liên quan theo quy định pháp luật.
Các tài khoản và bút toán trong bài được trình bày theo chế độ kế toán doanh nghiệp của Bộ Tài chính áp dụng tương ứng. Đối với doanh nghiệp thuộc phạm vi áp dụng Thông tư 99/2025/TT-BTC, cần thực hiện theo thông tư này từ năm tài chính bắt đầu vào hoặc sau ngày 01/01/2026. Doanh nghiệp áp dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC cần sử dụng hệ thống tài khoản và hướng dẫn tương ứng.
Tài khoản 334 dùng để phản ánh mức lương cứng cơ bản theo hợp đồng, tiền công, tiền thưởng, bảo hiểm xã hội và các khoản thu nhập khác doanh nghiệp phải trả cho người lao động.
Tài khoản 338 được sử dụng để theo dõi các khoản doanh nghiệp phải trả, phải nộp ngoài những khoản đã được phản ánh ở tài khoản khác. Trong cách hạch toán lương, tài khoản này chủ yếu liên quan đến bảo hiểm bắt buộc và kinh phí công đoàn.
Các tài khoản cấp 2 thường sử dụng gồm:
Chi phí tiền lương được ghi nhận vào các tài khoản phù hợp với bộ phận sử dụng lao động và tính chất công việc. Theo Thông tư 99, những tài khoản phổ biến gồm:
Khi xác định tiền lương, tiền công và phụ cấp phải trả cho người lao động, kế toán ghi nhận chi phí theo từng bộ phận sử dụng lao động:
Đối với các khoản tiền thưởng như thưởng hiệu quả công việc hay tiền thưởng cuối năm theo đúng cách tính lương tháng 13, cách hạch toán phụ thuộc vào nguồn chi trả:
Khi doanh nghiệp thực hiện thanh toán tiền thưởng, kế toán ghi:
Bên cạnh biết cách hạch toán lương, doanh nghiệp còn phải theo dõi các khoản trích liên quan đến bảo hiểm xã hội, bảo hiểm y tế, bảo hiểm thất nghiệp và kinh phí công đoàn. Khi hạch toán, kế toán phải phân biệt phần doanh nghiệp đóng và phần khấu trừ từ lương người lao động.
Các khoản trích thuộc trách nhiệm của doanh nghiệp được ghi nhận vào chi phí của bộ phận sử dụng lao động:
Đối với các khoản bảo hiểm được khấu trừ trực tiếp từ tiền lương, kế toán ghi:
Theo Thông tư 99/2025/TT-BTC, doanh nghiệp sử dụng TK 3386 để hạch toán bảo hiểm thất nghiệp. Trong khi đó, doanh nghiệp áp dụng Thông tư 133/2016/TT-BTC sử dụng TK 3385.
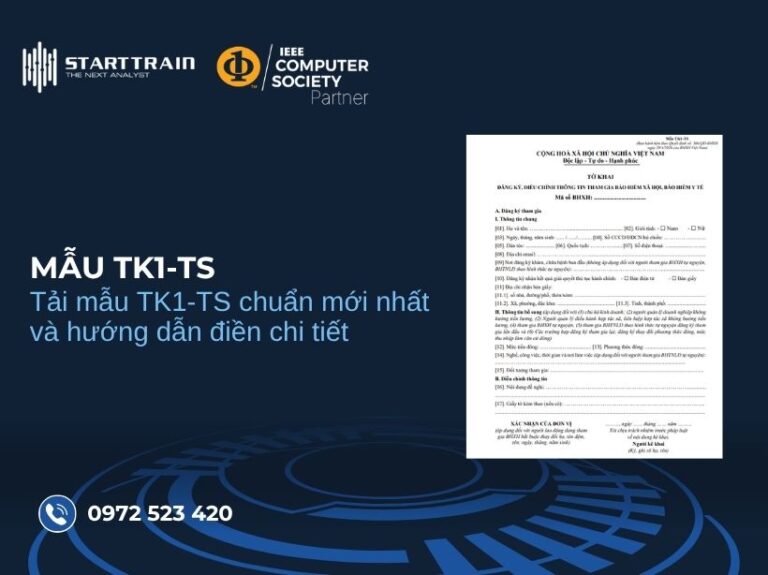
Theo quy định hiện hành của cơ quan Bảo hiểm xã hội Việt Nam, đối với người lao động Việt Nam thuộc diện tham gia đầy đủ các loại bảo hiểm bắt buộc, người sử dụng lao động cần kê khai hồ sơ theo biểu mẫu mẫu TK1-TS và thực hiện tỷ lệ trích nộp như sau:
| Khoản trích | Doanh nghiệp đóng | Người lao động đóng |
| BHXH | 17,5% | 8% |
| BHYT | 3% | 1,5% |
| BHTN | 1% | 1% |
| Tổng bảo hiểm | 21,5% | 10,5% |
| Kinh phí công đoàn | 2% | Không áp dụng |
| Tổng cộng | 23,5% | 10,5% |
Như vậy, tổng tỷ lệ bảo hiểm bắt buộc thông thường là 32%. Nếu tính thêm kinh phí công đoàn, tổng tỷ lệ trích là 34%.
Khi doanh nghiệp khấu trừ thuế thu nhập cá nhân vào tiền lương của người lao động, kế toán ghi:
Đến thời điểm nộp thuế vào ngân sách nhà nước, kế toán thực hiện:
Căn cứ vào bảng thanh toán tiền lương được tổng hợp từ mẫu bảng lương Excel và chứng từ chi tiết trên từng mẫu phiếu lương, khi doanh nghiệp thực hiện chi trả tiền lương hoặc tạm ứng một phần tiền lương cho người lao động:
Nếu doanh nghiệp sử dụng sản phẩm để thanh toán tiền lương, kế toán ghi nhận doanh thu theo quy định:
Doanh nghiệp cần ghi nhận giá vốn tương ứng với số sản phẩm, hàng hóa được sử dụng để thanh toán tiền lương cho người lao động:
Đối với trường hợp trả lương bằng hàng hóa, kế toán cần sử dụng tài khoản hàng tồn kho tương ứng và xác định nghĩa vụ thuế theo bản chất giao dịch.
Khi người lao động được hưởng các chế độ bảo hiểm xã hội như ốm đau, thai sản hoặc các chế độ khác do cơ quan bảo hiểm chi trả thông qua doanh nghiệp, kế toán cần theo dõi riêng khoản phải trả và số tiền nhận từ cơ quan bảo hiểm.
Các bút toán trên áp dụng khi doanh nghiệp thực hiện chi trả chế độ bảo hiểm xã hội cho người lao động. Nếu cơ quan bảo hiểm thanh toán trực tiếp, doanh nghiệp không ghi nhận khoản tiền chưa thực tế phát sinh qua đơn vị.
Ngoài tiền lương và tiền thưởng, doanh nghiệp có thể phát sinh những khoản hỗ trợ khác như tiền ăn ca, nhà ở, điện thoại, học phí hoặc các khoản phúc lợi dành cho nhân viên.
Khi xác định các khoản phải trả được tính vào chi phí sản xuất, kinh doanh theo quy định, kế toán ghi:
Khi khoản tiền cần thanh toán được chi trả thực tế cho người lao động:
Tùy theo tính chất và nguồn chi trả, một số khoản phúc lợi có thể được hạch toán vào quỹ khen thưởng, phúc lợi hoặc tài khoản phù hợp khác.
Để đảm bảo biết cách hạch toán lương và các khoản trích theo lương chính xác, doanh nghiệp cần tuân thủ những nguyên tắc quan trọng sau:
LỜI KẾT
Nắm vững cách hạch toán lương giúp doanh nghiệp ghi nhận chính xác chi phí, theo dõi các khoản phải trả và hạn chế sai sót trong kế toán. Khi kết hợp với phân tích dữ liệu, những thông tin này còn hỗ trợ đánh giá cơ cấu chi phí lương và kiểm soát ngân sách nhân sự.
Nếu bạn là chuyên viên C&B, kế toán tiền lương hoặc cấp quản lý muốn làm chủ cơ chế đãi ngộ và tối ưu hóa ngân sách nhân sự toàn diện, hãy tham khảo khóa học Sales Compensation Analytics tại Starttrain. Bên cạnh đó, để nâng cao năng lực quản trị tài chính doanh nghiệp, kiểm soát định phí và ra quyết định chiến lược hiệu quả, chương trình Practical Business Management sẽ là bệ phóng vững chắc giúp bạn bứt phá trong sự nghiệp.