Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

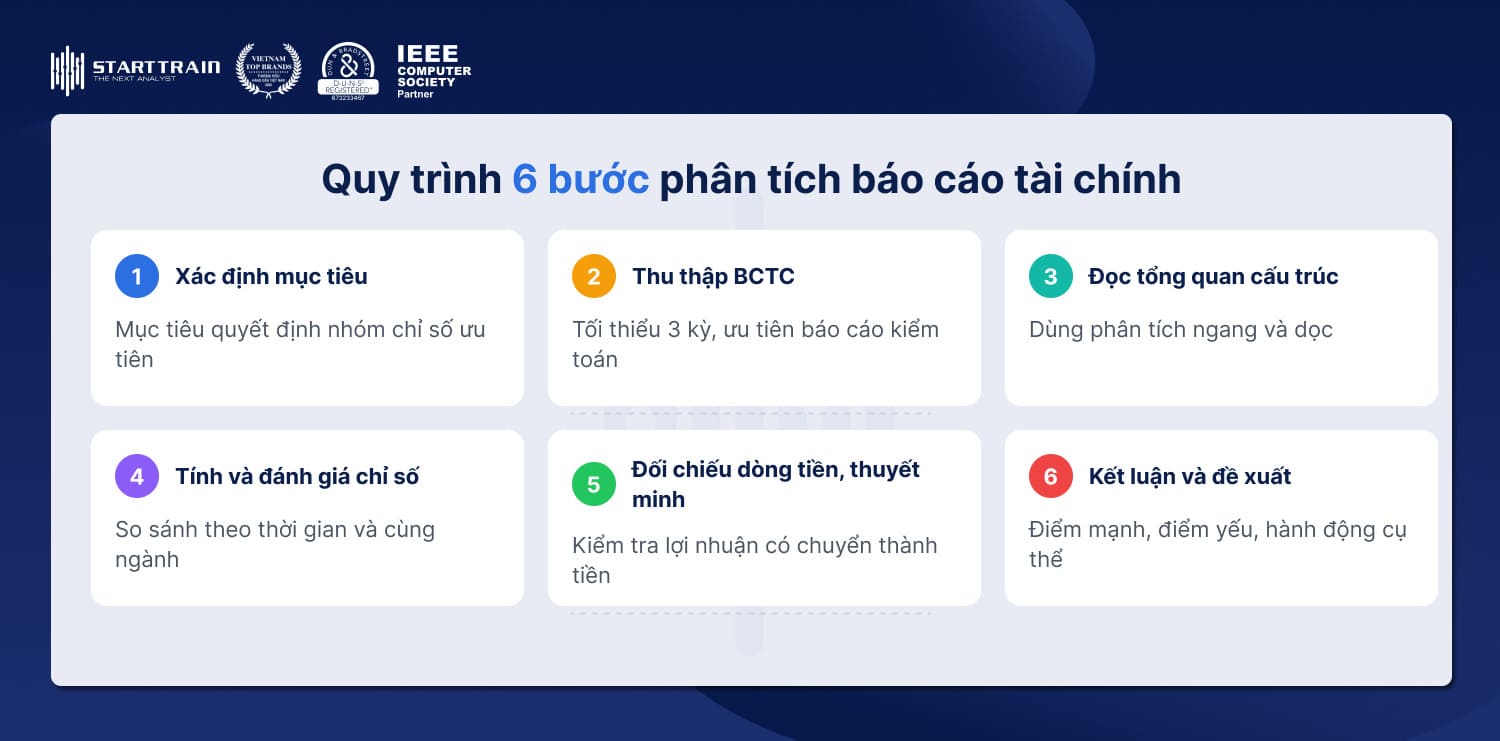
Phân tích báo cáo tài chính là công cụ bắt buộc để nhà quản trị và nhà đầu tư đánh giá thực trạng tài chính, kiểm tra chất lượng lợi nhuận và xác định năng lực thanh toán thực tế của doanh nghiệp. Nếu chỉ đọc số liệu doanh thu và lợi nhuận kế toán đơn thuần, người đọc rất dễ bỏ qua các rủi ro trọng yếu như thâm hụt dòng tiền, tỷ lệ nợ vay mất an toàn hay tình trạng đọng vốn trong công nợ và hàng tồn kho.
Bài viết này tổng hợp toàn diện kiến thức để làm rõ bản chất 4 báo cáo tài chính theo chuẩn mực kế toán Việt Nam và chuẩn hóa quy trình 6 bước phân tích áp dụng được ngay.
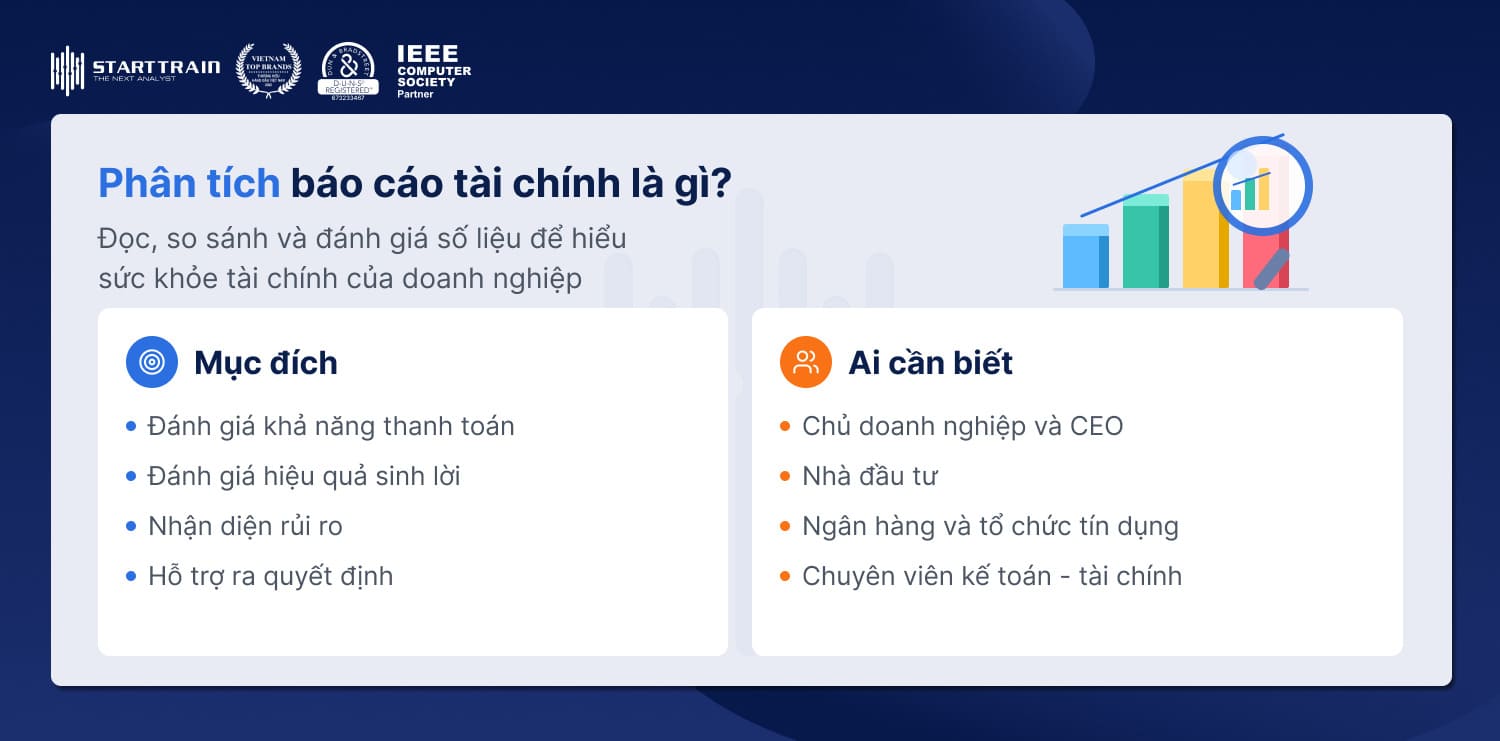
Phân tích báo cáo tài chính là quá trình đọc, so sánh và đánh giá số liệu trên báo cáo tài chính (BCTC). Mục tiêu chính là để hiểu rõ sức khỏe tài chính của doanh nghiệp: cơ cấu tài sản, nguồn vốn, khả năng thanh toán nợ, hiệu quả hoạt động và chất lượng dòng tiền.
Mỗi con số trên BCTC chỉ có ý nghĩa khi được đặt trong bối cảnh cụ thể: so với kỳ trước, so với quy mô doanh nghiệp, so với đối thủ trong ngành. Nắm vững kỹ năng đọc báo cáo tài chính là biết doanh nghiệp có gì, trong khi phân tích báo cáo tài chính là hiểu vì sao các con số lại như vậy và chúng báo hiệu điều gì.
Tại Việt Nam, hệ thống báo cáo tài chính áp dụng theo các quy định kế toán hiện hành.
Cập nhật quy định mới: Từ ngày 01/01/2026, theo Thông tư 99/2025/TT-BTC (thay thế Thông tư 200/2014/TT-BTC), biểu mẫu số B01-DN chính thức đổi tên từ “Bảng cân đối kế toán” thành “Báo cáo tình hình tài chính”, nhằm đồng bộ với thông lệ quốc tế và chuẩn mực IFRS. Đối với doanh nghiệp nhỏ và vừa, chế độ kế toán tiếp tục áp dụng theo Thông tư 133/2016/TT-BTC.
Một bộ báo cáo tài chính doanh nghiệp hoàn chỉnh bao gồm 4 cấu phần:
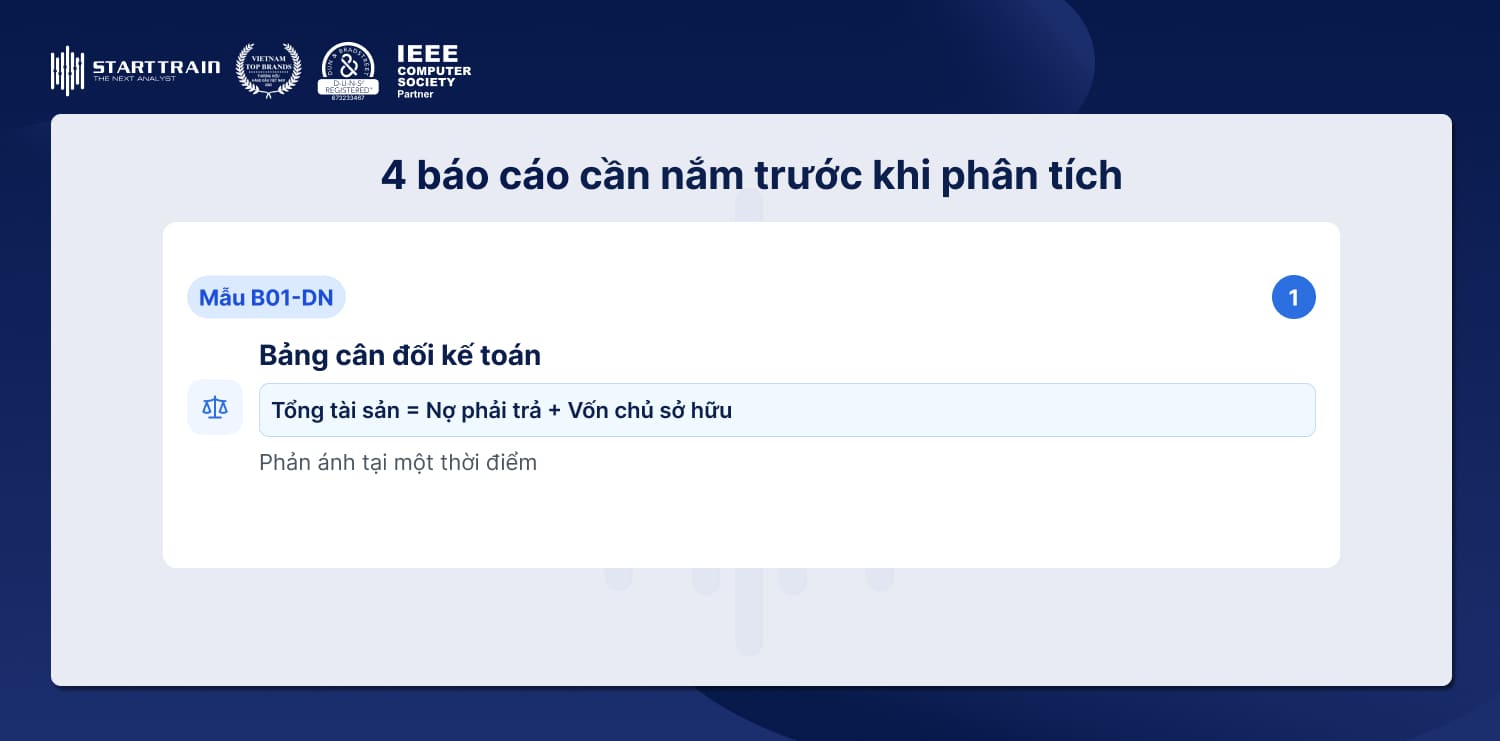
Bảng cân đối kế toán (mẫu B01-DN) phản ánh tài sản và nguồn vốn tại một thời điểm, thường là ngày cuối năm tài chính.
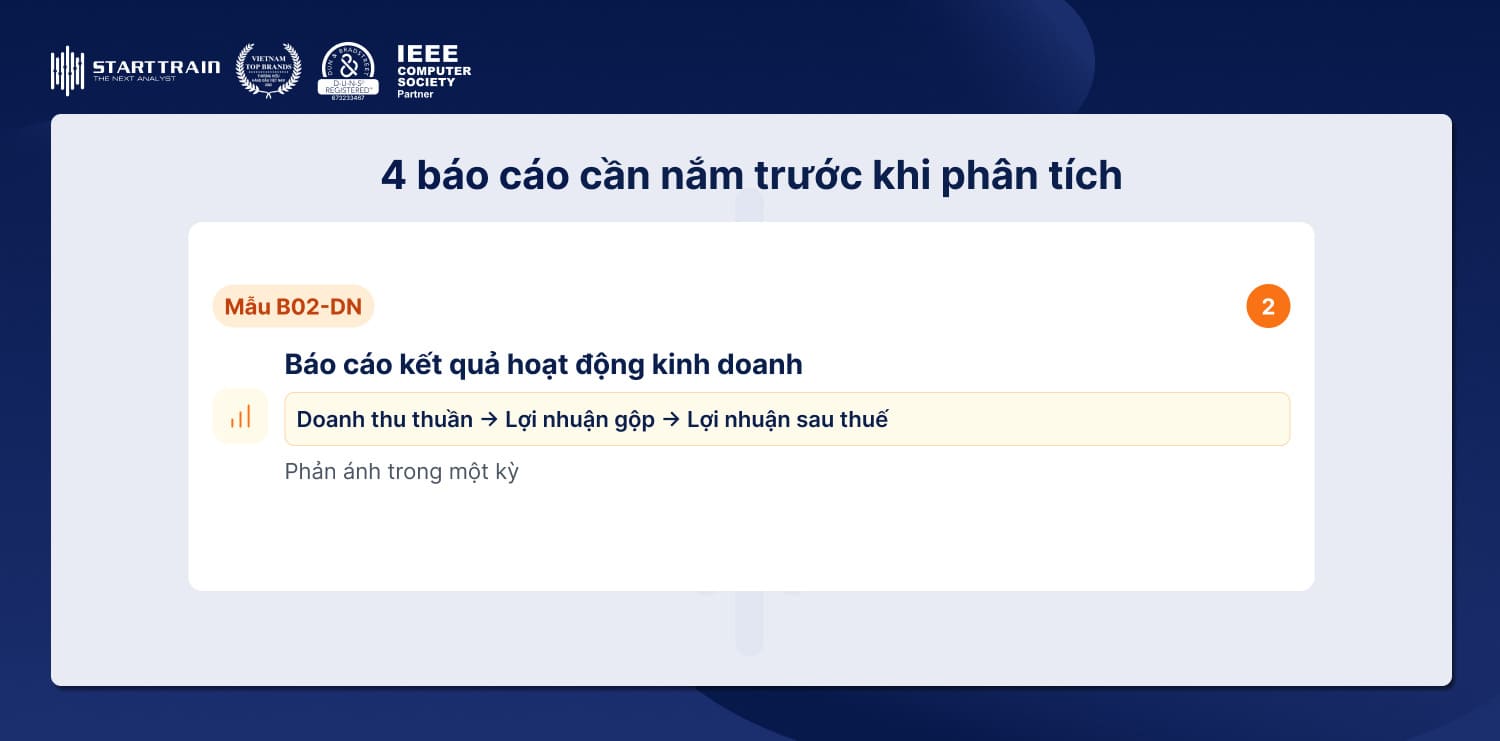
Báo cáo kết quả hoạt động kinh doanh (mẫu B02-DN) thể hiện doanh thu, chi phí và lợi nhuận trong một kỳ. Khi phân tích, nhà quản trị cần bóc tách rõ Variable Costs và chi phí cố định trong các dòng: doanh thu thuần, giá vốn hàng bán, lợi nhuận gộp, chi phí bán hàng, chi phí quản lý doanh nghiệp, chi phí tài chính (trong đó có chi phí lãi vay) và lợi nhuận sau thuế.
Báo cáo lưu chuyển tiền tệ (mẫu B03-DN) cho biết tiền thực sự đi vào và đi ra theo 3 hoạt động:
Lợi nhuận được ghi nhận theo nguyên tắc dồn tích, nên có lãi chưa chắc đã có tiền. Đây là báo cáo giúp kiểm tra chất lượng lợi nhuận.
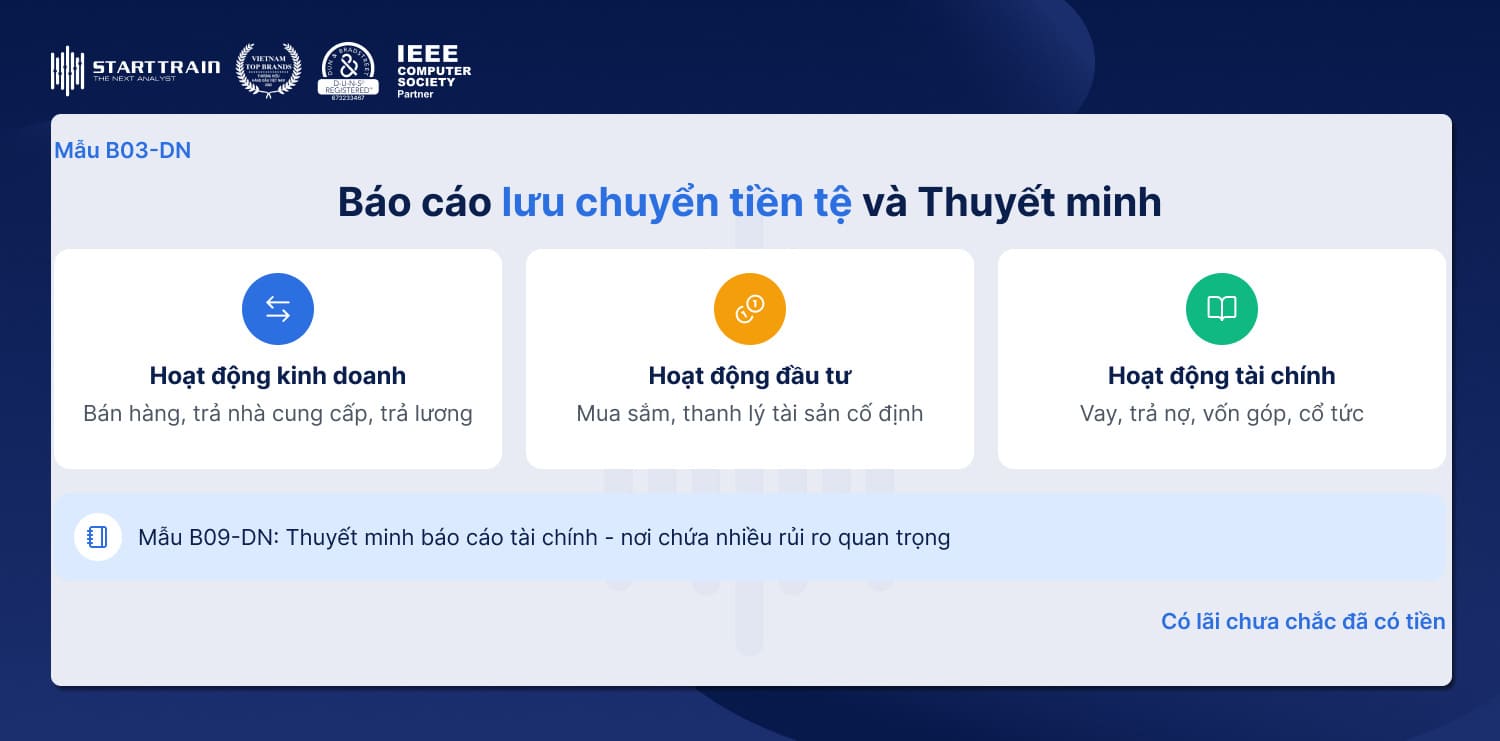
Thuyết minh (mẫu B09-DN) giải thích chi tiết các khoản mục: chính sách kế toán, cơ cấu hàng tồn kho, chi tiết các khoản vay, các bên liên quan, sự kiện phát sinh sau ngày khóa sổ, … Nhiều rủi ro quan trọng chỉ xuất hiện trong phần này, vì vậy không nên bỏ qua.
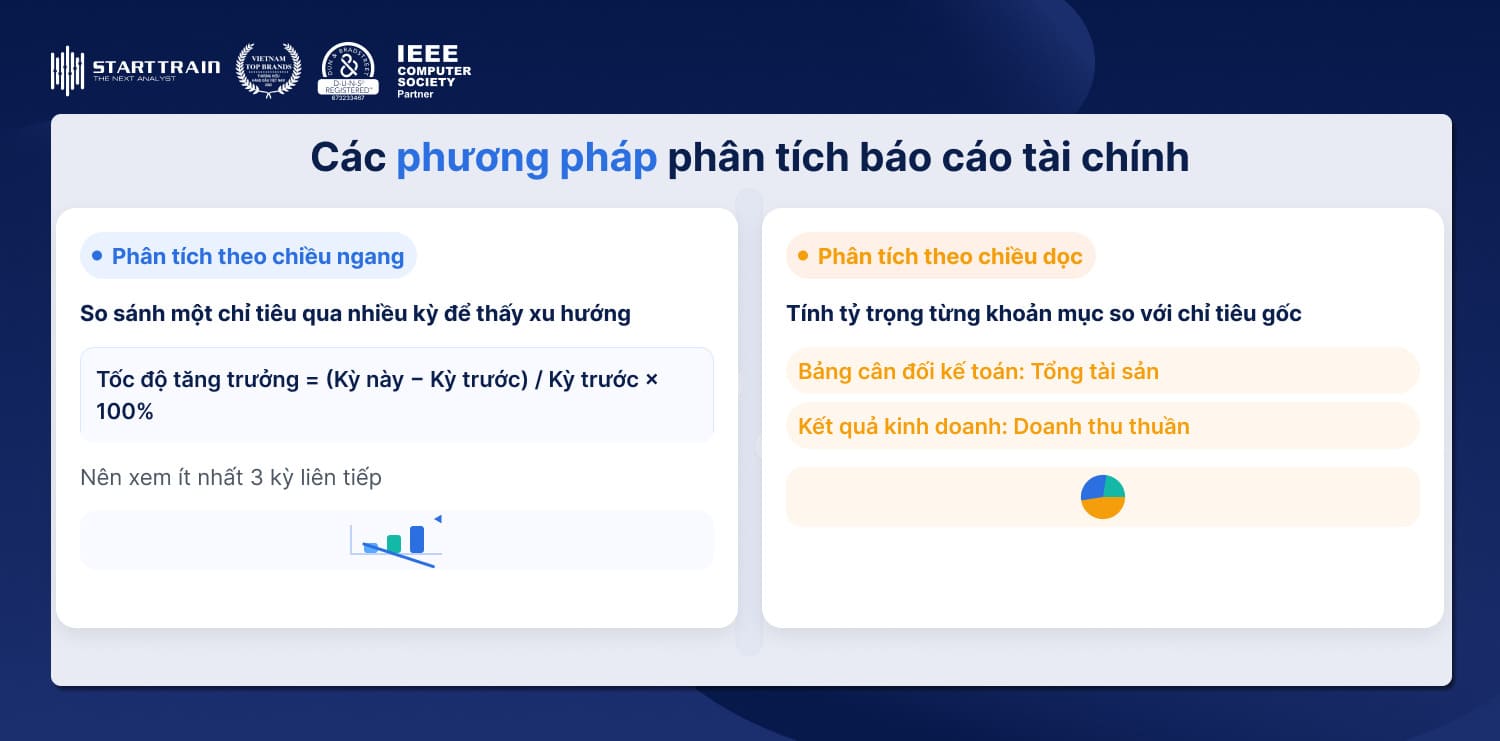
Phân tích ngang là so sánh cùng một chỉ tiêu qua nhiều kỳ để thấy xu hướng tăng hoặc giảm.
Tốc độ tăng trưởng = (Giá trị kỳ này − Giá trị kỳ trước) / Giá trị kỳ trước × 100%
Nên xem ít nhất 3 kỳ liên tiếp để phân biệt biến động nhất thời với xu hướng thực.
Phân tích dọc là tính tỷ trọng của từng khoản mục so với một chỉ tiêu gốc trong cùng kỳ. Trên bảng cân đối kế toán, chỉ tiêu gốc thường là tổng tài sản. Trên báo cáo kết quả kinh doanh, chỉ tiêu gốc thường là doanh thu thuần. Phương pháp này giúp thấy cơ cấu, ví dụ giá vốn đang chiếm bao nhiêu phần trăm doanh thu, và giúp so sánh doanh nghiệp có quy mô khác nhau.
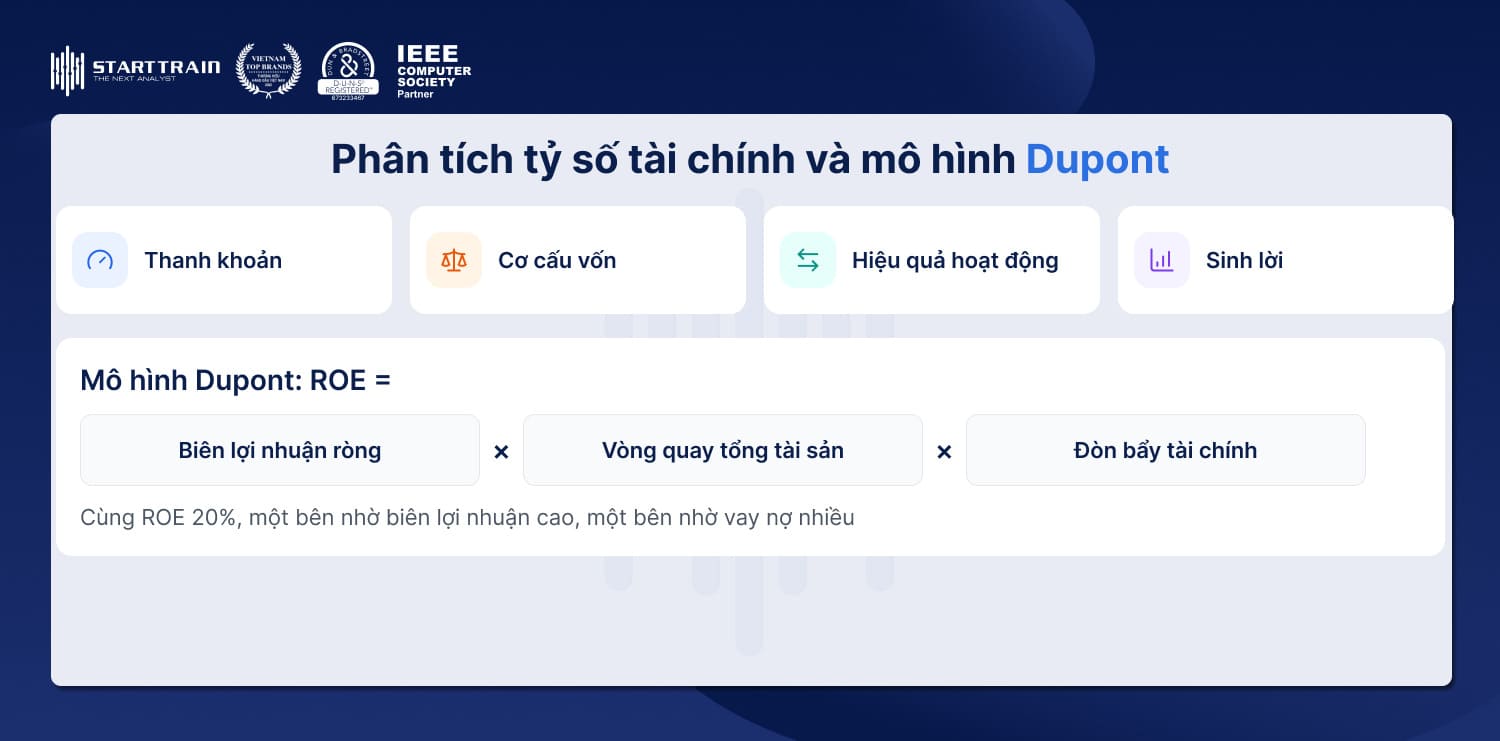
Phân tích tỷ số là lập quan hệ giữa các chỉ tiêu để đánh giá từng khía cạnh: thanh khoản, cơ cấu vốn, hiệu quả hoạt động và sinh lời. Đây là phương pháp được dùng nhiều nhất, chi tiết ở phần tiếp theo.
Mô hình Dupont tách ROE thành 3 thành phần để biết lợi nhuận trên vốn chủ đến từ đâu:
ROE = Biên lợi nhuận ròng × Vòng quay tổng tài sản × Đòn bẩy tài chính = (LNST / Doanh thu) × (Doanh thu / Tổng tài sản) × (Tổng tài sản / Vốn chủ sở hữu)
Hai doanh nghiệp có cùng ROE 20% có thể rất khác nhau. Một bên sinh lời nhờ biên lợi nhuận cao, bên còn lại chủ yếu nhờ vay nợ nhiều. Dupont giúp tách bạch điều đó.
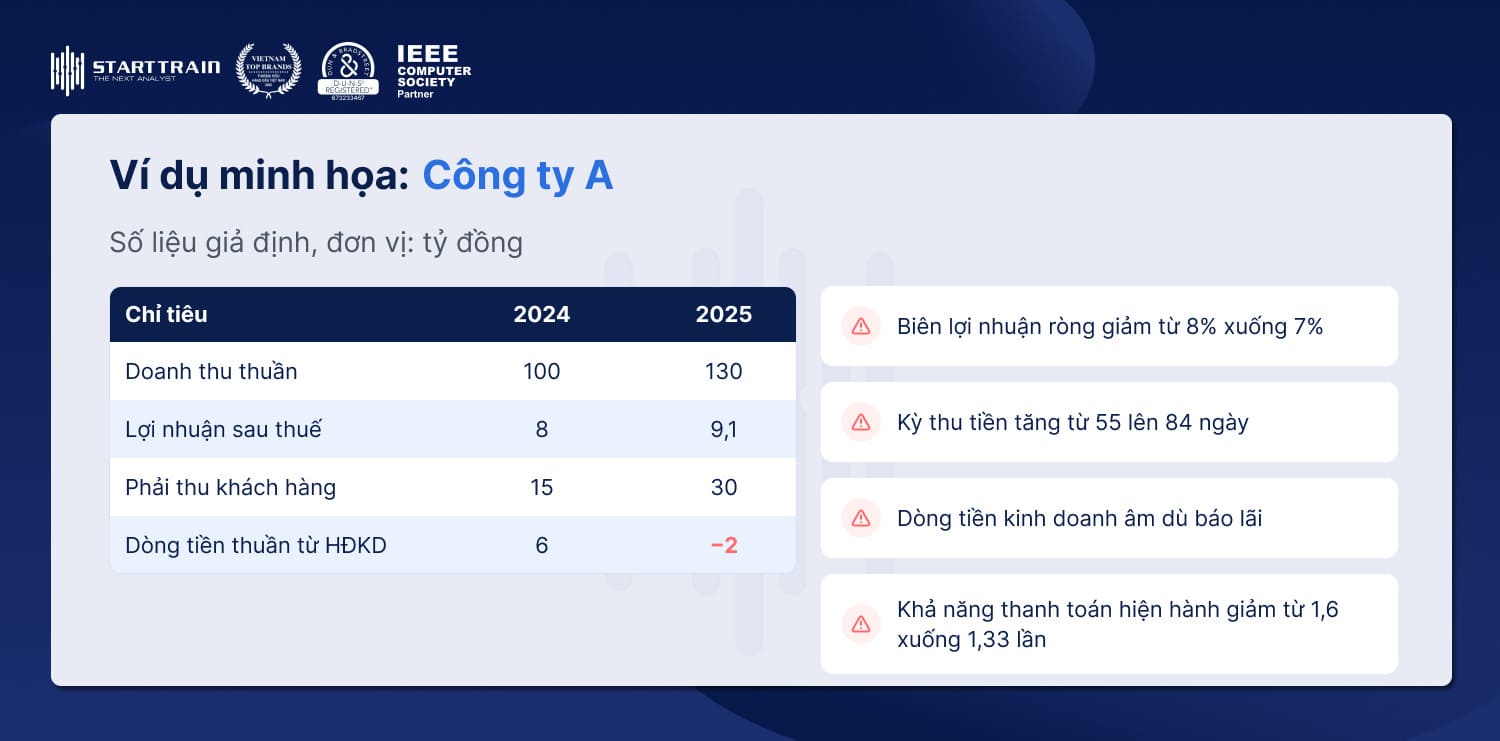
Số liệu dưới đây là ví dụ giả định, dùng để minh họa cách phân tích.
Công ty A kinh doanh thiết bị văn phòng, có số liệu 2 năm như sau (đơn vị: tỷ đồng):
| Chỉ tiêu | Năm 2024 | Năm 2025 |
| Doanh thu thuần | 100 | 130 |
| Lợi nhuận sau thuế | 8 | 9,1 |
| Phải thu khách hàng (cuối kỳ) | 15 | 30 |
| Tài sản ngắn hạn | 40 | 60 |
| Nợ ngắn hạn | 25 | 45 |
| Dòng tiền thuần từ HĐKD | 6 | −2 |
Đọc nhanh: doanh thu tăng 30%, lợi nhuận tăng 13,75%. Kết quả này thoạt nhìn khá tích cực.
Khi phân tích sâu hơn:
Kết luận: tăng trưởng của Công ty A đang dựa nhiều vào bán chịu và vốn vay ngắn hạn. Nên kiểm tra thuyết minh về tuổi nợ phải thu và dự phòng nợ khó đòi, đồng thời xem lại chính sách tín dụng khách hàng.
Ví dụ này cho thấy phân tích báo cáo tài chính cần kết hợp nhiều báo cáo cùng lúc. Nếu chỉ xem báo cáo kết quả kinh doanh, người đọc sẽ bỏ qua rủi ro dòng tiền.
Tự học công thức không khó. Phần khó hơn là đọc được câu chuyện kinh doanh đằng sau các con số và biến kết quả phân tích thành quyết định quản trị. Kỹ năng này thường được rèn qua phân tích tình huống doanh nghiệp thật và có người hướng dẫn phản biện.
Với chủ doanh nghiệp và nhà quản lý muốn học theo hướng ứng dụng, khóa học Practical Business Management (PBM) tại Starttrain có nội dung dạy cách đọc và phân tích báo cáo tài chính thực chiến kết hợp chuyên đề quản trị tài chính doanh nghiệp. Nội dung này được đặt trong bức tranh quản trị doanh nghiệp tổng thể, nên phù hợp với người cần dùng số liệu tài chính để điều hành, không chỉ để hiểu lý thuyết kế toán.
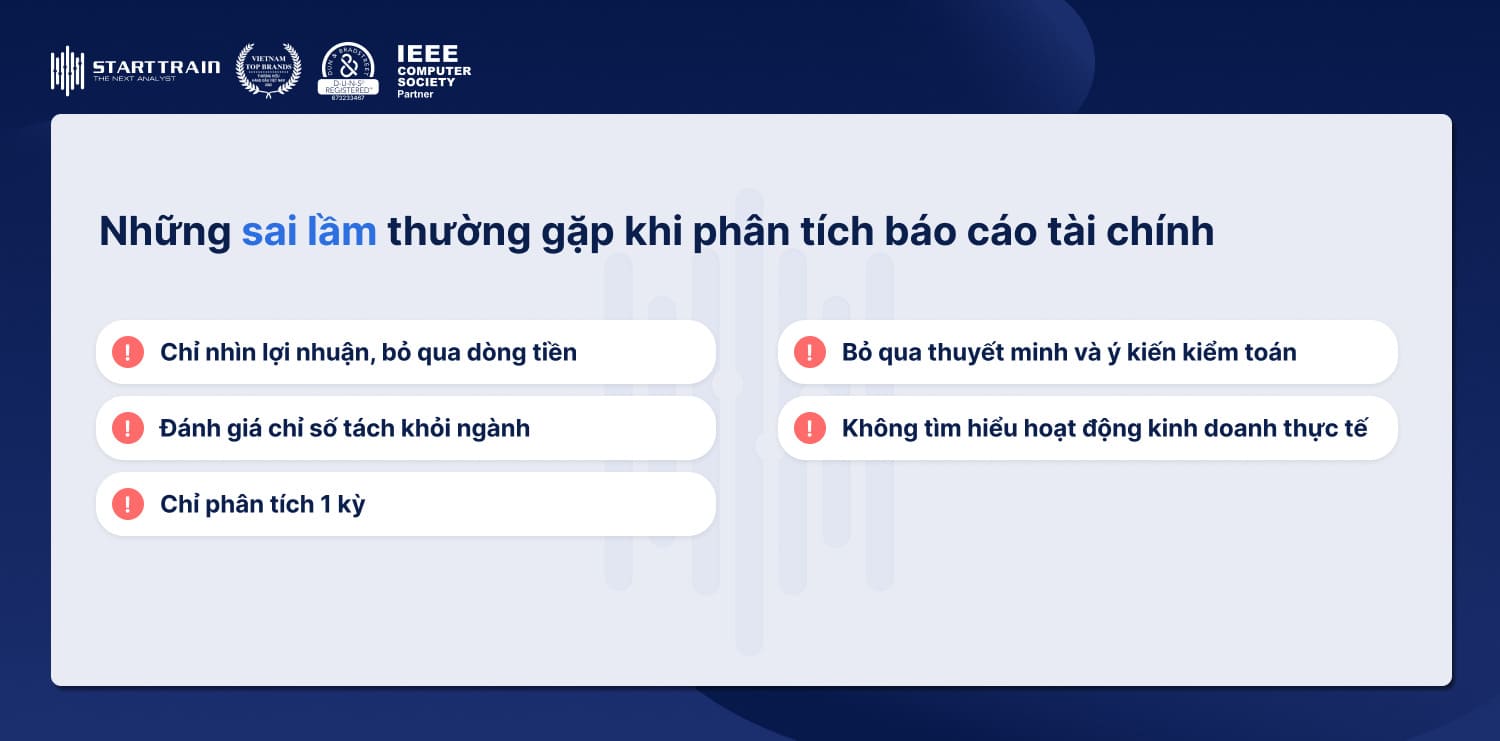
Phân tích báo cáo tài chính không đơn thuần là bài toán cộng trừ các tỷ số kế toán, mà là kỹ năng bắt buộc để bảo vệ vốn và đưa ra các quyết định kinh doanh chuẩn xác dựa trên số liệu thực tế. Một hệ thống báo cáo dù được ghi nhận lợi nhuận cao đến đâu cũng không mang lại giá trị bền vững nếu dòng tiền kinh doanh bị thâm hụt và tài sản bị chôn vùi trong công nợ hay hàng tồn kho kém luân chuyển.
Để áp dụng hiệu quả, bạn nên bắt đầu từ việc nắm vững cấu trúc của 4 báo cáo cốt lõi, thực hiện nghiêm ngặt theo quy trình 6 bước và luôn đối chiếu kết quả phân tích tỷ số với báo cáo lưu chuyển tiền tệ cũng như phần thuyết minh. Khi số liệu kế toán được bóc tách đúng cách, bạn sẽ chủ động kiểm soát được rủi ro thanh khoản, nâng cao hiệu suất sử dụng vốn và xây dựng nền tảng tài chính lành mạnh cho doanh nghiệp.