GIỚI THIỆU
Hệ thống Dashboard quản trị và Báo cáo STechBank được xây dựng nhằm cung cấp góc nhìn về hiệu quả thu phí ngân hàng bán lẻ cũng như chân dung rủi ro của tệp khách hàng trong giai đoạn từ 01/01/2023 đến 20/05/2025 (29 tháng).
Tập dữ liệu quản trị ghi nhận quy mô 21.637 giao dịch (chuẩn hóa bằng VND) phát sinh từ 8.009 khách hàng cá nhân riêng biệt (bình quân 2,7 giao dịch/khách), bao gồm dữ liệu trọn vẹn của năm 2023 (9.106 GD), năm 2024 (9.024 GD) và 4,6 tháng đầu năm 2025 (3.507 GD). Bộ dữ liệu 26 trường bao quát 6 loại nghiệp vụ trên 5 danh mục dịch vụ (Credit Card, Savings Account, Loan, Checking Account, Mortgage), 5 phân hạng khách hàng (Standard, Gold, Platinum, Business, Student), phân bổ qua mạng lưới 8 chi nhánh tỉnh/thành phố và 4 kênh giao dịch (Di động, Trực tuyến, Tại quầy, ATM).
TỔNG QUAN
Bức tranh tài chính tổng thể
Trong toàn bộ giai đoạn 29 tháng (01/2023 – 20/05/2025), STechBank ghi nhận kết quả vận hành như sau:
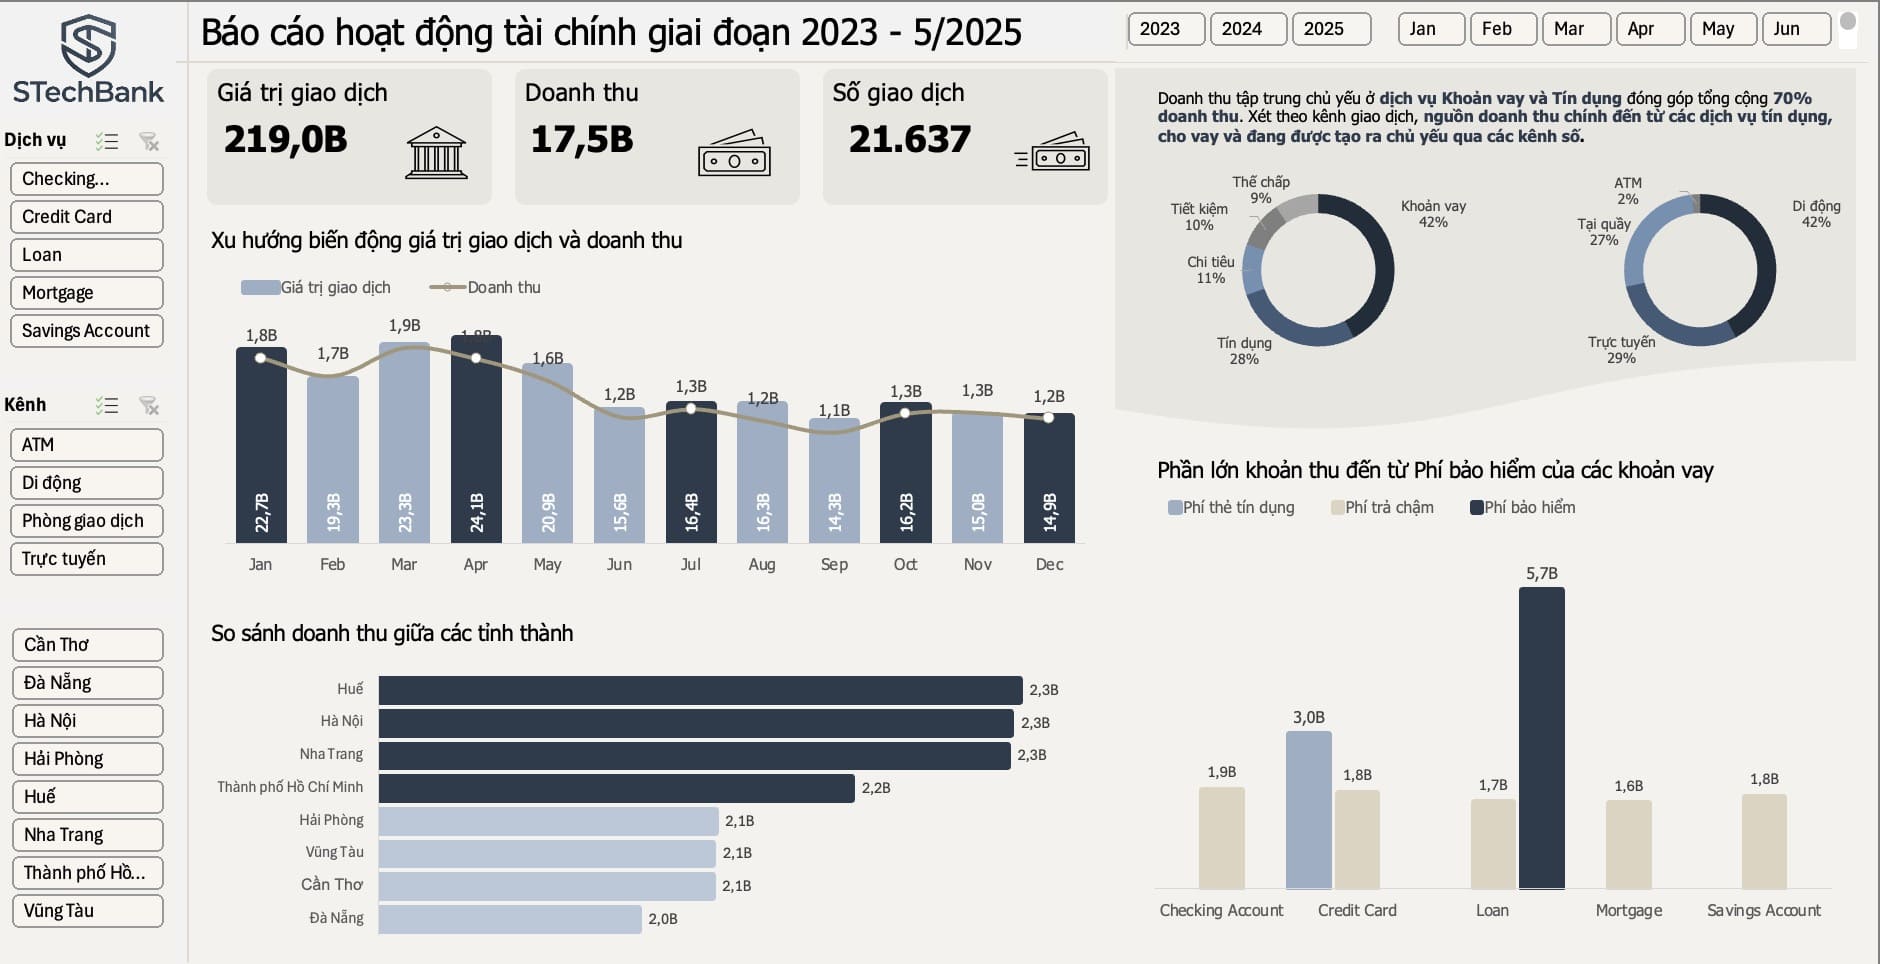
- Tổng giá trị luân chuyển: Đạt 219,0 tỷ VND qua 21.637 lượt giao dịch của 8.009 khách hàng.
- Tổng doanh thu phí dịch vụ: Đạt 17,49 tỷ VND (tương đương tỷ lệ sinh phí tổng thể ở mức khoảng 7,98% trên tổng giá trị giao dịch).
- Độ lệch phân bổ giá trị:
- Giá trị giao dịch trung bình đạt 10,1 triệu VND/GD, trong khi trung vị chỉ ở mức 3,6 triệu VND/GD. Điều này phản ánh dữ liệu bị lệch phải rất mạnh do các giao dịch giải ngân/thanh toán nhà đất.
- Tỷ lệ giao dịch không phát sinh phí chiếm tới 50,3% (10.883 giao dịch thuần túy không mang lại phí trực tiếp cho ngân hàng).
- Điểm tín dụng trung bình toàn hệ thống là 575, mức thu nhập tháng trung vị đạt 114,6 triệu VND.
Chỉ số | Giá trị |
Số lượt giao dịch | 21.637 GD |
Số lượng khách hàng | 8.009 khách |
Tổng giá trị giao dịch | 219,0 tỷ VND |
Tổng doanh thu từ phí | 17,49 tỷ VND |
Giá trị GD TB/Trung vị | 10,1 triệu/3,6 triệu VND |
Điểm tín dụng TB | 575 điểm |
Thu nhập tháng trung vị | 114,6 triệu VND |
Tỷ lệ GD không phí | 50,3% |
Diễn biến theo thời gian
- Tăng trưởng giai đoạn 2023 – 2024:
- Năm 2023: Đạt 9.106 GD, giá trị luân chuyển 88,2 tỷ VND, doanh thu phí 7,17 tỷ VND.
- Năm 2024: Đạt 9.024 GD (giảm nhẹ 0,9%), nhưng giá trị giao dịch tăng lên 93,1 tỷ VND (+5,5%) và doanh thu phí tăng lên 7,37 tỷ VND (+2,7%).
- Xu hướng đầu năm 2025:
- Lũy kế 4,6 tháng (đến 20/05/2025) đạt 3.507 GD, giá trị 37,7 tỷ VND, doanh thu 2,95 tỷ VND.
- Riêng 4 tháng đầu năm (Jan – Apr/2025) đạt 2,52 tỷ VND, tăng +6,5% so với cùng kỳ năm 2024 (2,37 tỷ VND), cho thấy đà hồi phục doanh thu ổn định.
Cơ cấu theo dịch vụ & nguồn thu phí
- Quy mô số lượng: Số lượng giao dịch phân bổ gần như tuyệt đối đồng đều giữa 5 dịch vụ (dao động từ 4.219 đến 4.411 GD, chiếm khoảng 19,5% – 20,4% mỗi loại).
- Giá trị vs Doanh thu:
- Mortgage: Chiếm áp đảo về giá trị giao dịch (103,2 tỷ VND, tương đương 47,1%), nhưng doanh thu chỉ đạt 1,64 tỷ VND (9,3%). Tỷ suất doanh thu/giá trị cực thấp (1,6%).
- Loan & Credit Card: Là hai trụ cột đóng góp tới 69,8% tổng doanh thu (Loan: 7,39 tỷ VND – 42,3%; Credit Card: 4,80 tỷ VND – 27,5%), dù tổng giá trị giao dịch gộp lại chỉ chiếm 32,5%.
- 3 nguồn phí cấu thành (17,49 tỷ VND):
- Phí trả chậm (Late fee): Chiếm tỷ trọng áp đảo 50,2% (8,78 tỷ VND), phát sinh rải rác trên tất cả 5 nhóm dịch vụ.
- Phí bảo hiểm (Insurance fee): Chiếm 32,8% (5,74 tỷ VND), độc quyền ghi nhận từ sản phẩm Khoản vay (Loan).
- Phí thẻ tín dụng (Credit Card fee): Chiếm 17,0% (2,97 tỷ VND), phát sinh riêng từ Thẻ tín dụng.
Cơ cấu theo Kênh phân phối & Mạng lưới chi nhánh
- Kênh phân phối (Channel):
- Chuyển dịch số rõ rệt: Kênh số (Di động & Trực tuyến) áp đảo hoàn toàn khi chiếm 72,0% số lượng giao dịch (15.583 GD) và mang về 71,5% doanh thu phí (12,50 tỷ VND). Trong đó Kênh Di động dẫn đầu tuyệt đối (46,1% GD, 42,2% doanh thu).
- Vai trò kênh truyền thống: Kênh Tại quầy (Phòng giao dịch) chỉ chiếm 21,8% số GD nhưng xử lý giá trị lớn nhất (44,1% tổng giá trị), giữ vai trò trung tâm xử lý giao dịch giá trị cao.
- Kênh ATM: Chiếm tỷ trọng thứ yếu (6,2% số GD, 0,9% giá trị và 1,8% doanh thu).
- Mạng lưới chi nhánh (Branch):
- Phân bổ doanh thu cực kỳ đồng đều tại cả 8 tỉnh/thành phố, mỗi chi nhánh đóng góp từ 11,6% đến 13,4%.
- Dẫn đầu là Huế (2,344 tỷ VND), Hà Nội (2,337 tỷ VND) và Nha Trang (2,334 tỷ VND); thấp nhất là Đà Nẵng (2,021 tỷ VND). Không có hiện tượng phụ thuộc doanh số vào hai đầu tàu kinh tế lớn là Hà Nội hay TP.HCM (2,202 tỷ VND).
INSIGHTS
Giá trị giao dịch và Doanh thu theo Sản phẩm
- Vấn đề:
- Nhóm vay mua nhà (Mortgage) chiếm 47,1% tổng giá trị giao dịch (103,2 tỷ VND), đòi hỏi chi phí vận hành và quản lý tài sản bảo đảm lớn, nhưng tỷ suất thu phí thực tế chỉ đạt 1,6%.
- Ngược lại, Credit Card và Loan đóng góp 69,8% tổng doanh thu phí, với tỷ suất doanh thu trên giá trị lần lượt là 22,0% và 15,0%.
- Nguyên nhân chính: Chính sách miễn, giảm phí thẩm định ban đầu đối với Mortgage nhằm mở rộng quy mô tín dụng nhưng chưa đi kèm các sản phẩm thu phí phụ trợ, khiến mảng dịch vụ này có biên phí dịch vụ thấp nhất danh mục.
Rủi ro Tín dụng tập trung ở Nhóm Khách hàng Thu nhập thấp
- Số liệu thực tế:
- Nhóm khách hàng thu nhập thấp là nguồn thu lớn nhất của ngân hàng: Đóng góp gần 60% tổng doanh thu phí (10,37 tỷ VND).
- Doanh thu dựa nhiều vào nhóm khách hàng có điểm tín dụng kém: Toàn bộ 3.256 giao dịch bị xếp hạng rủi ro đều nằm ở nhóm thu nhập thấp. Nếu tính gộp cả nhóm điểm khá và rủi ro ở phân khúc thu nhập thấp, số tiền phí thu được lên tới 7,48 tỷ VND (chiếm gần 43% tổng doanh thu toàn ngân hàng).
- Nhóm thu nhập cao đóng góp rất ít: 100% giao dịch của nhóm này có điểm tín dụng Tốt, nhưng cả nhóm chỉ mang về 3,2% tổng doanh thu phí (0,56 tỷ VND).
- Bản chất vấn đề:
- Ngân hàng đang kiếm tiền chủ yếu từ việc thu phí phạt trễ hạn của những người có thu nhập thấp và tài chính bấp bênh. Nếu nhóm này gặp khó khăn tài chính kéo dài, ngân hàng không chỉ mất nguồn thu phí mà còn đối mặt với nguy cơ nợ xấu thực tế.
- Ngân hàng đang bỏ phí nhóm khách hàng giàu: Đây là tệp khách hàng an toàn nhất, có năng lực tài chính tốt nhất, nhưng ngân hàng chưa có các sản phẩm cao cấp (như thẻ đặc quyền, quản lý tài sản, tư vấn đầu tư, …) để thu phí từ họ.
Cơ chế Phí chưa phân hóa theo Phân hạng Dịch vụ
- Thực tế số liệu:
- Tiền phí thu được chia đều cho cả 5 hạng tài khoản/thẻ: Từ hạng phổ thông (Standard: 3,27 tỷ VND) đến hạng cao cấp nhất (Business: 3,66 tỷ VND), mỗi nhóm đều đóng góp quanh mức 19% – 21%.
- Khách hàng sinh viên nộp phí tương đương khách hàng VIP: Gói Sinh viên (Student) đem về 3,56 tỷ VND tiền phí, con số này ngang ngửa với gói Bạch kim (Platinum: 3,54 tỷ VND) và cao hơn cả gói Vàng (Gold: 3,46 tỷ VND).
- Bản chất vấn đề:
- Việc chia hạng thẻ (Standard, Gold, Platinum, Business) hiện chỉ mang tính hình thức, chưa đi kèm chính sách phí tương xứng.
- Khách hàng VIP chưa được áp dụng các gói phí dịch vụ đặc quyền, trong khi nhóm sinh viên và khách phổ thông lại phải chịu mức phí giao dịch và phí phạt tương đương người có điều kiện tài chính tốt. Điều này vừa làm giảm sức hút của các hạng thẻ cao cấp, vừa tạo gánh nặng chi phí cho nhóm khách hàng trẻ.
ĐỀ XUẤT
Giải pháp tức thì
- Thiết lập hệ thống cảnh báo sớm và nhắc nợ tự động:
- Triển khai hệ thống thông báo đa kênh (SMS, App Notification, Email) nhắc lịch thanh toán trước hạn 3 – 5 ngày đối với nhóm khách hàng thu nhập thấp có điểm tín dụng dưới 600.
- Cung cấp tùy chọn cơ cấu lại hạn mức hoặc gia hạn thanh toán ngắn hạn tự động trên ứng dụng nhằm giảm áp lực phạt tức thì, ngăn chặn rủi ro khoản nợ chuyển sang nhóm nợ xấu khó đòi.
- Rà soát và điều chỉnh phí gói Sinh viên (Student):
- Điều chỉnh giảm phí phạt trễ hạn và phí duy trì đối với gói dịch vụ Student nhằm giảm gánh nặng chi phí cho nhóm đối tượng học sinh – sinh viên.
- Bù đắp bằng việc đưa ra các chương trình kích hoạt chi tiêu thẻ nhỏ qua kênh di động nhằm xây dựng lòng trung thành thương hiệu dài hạn.
- Gói dịch vụ tích hợp cho các khoản giải ngân mới của mảng Vay mua nhà (Mortgage):
- Tạm dừng chính sách miễn phí hoàn toàn đối với nghiệp vụ giải ngân thế chấp giá trị lớn.
- Bắt buộc gắn kèm các gói dịch vụ bảo hiểm liên kết hoặc gói tài khoản cao cấp với mức phí trọn gói ưu đãi nhằm cải thiện ngay biên thu phí của mảng Mortgage từ mức 1,6% hiện tại.
Chiến lược dài hạn
- Tái định hình chính sách phân hạng khách hàng và phát triển dòng sản phẩm Wealth/Affluent:
- Xây dựng chuẩn hóa phân hạng dịch vụ (Standard, Gold, Platinum, Business) với các quyền lợi và biểu phí khác biệt rõ rệt.
- Thiết kế gói dịch vụ chuyên biệt cho nhóm khách hàng thu nhập cao (đang đóng góp 100% điểm tín dụng Tốt nhưng chỉ chiếm 3,2% phí): ra mắt dịch vụ quản lý tài sản cá nhân (Wealth Management), tài trợ thương mại cá nhân, thẻ đặc quyền du lịch/lifestyle với mức phí hội viên thường niên cao.
- Đa dạng hóa nguồn thu phí ngoài phí phạt trả chậm:
- Tái cấu trúc cơ cấu doanh thu nhằm giảm tỷ trọng phụ thuộc 50,2% vào phí trả chậm.
- Đẩy mạnh các nguồn thu phí từ giao dịch chủ động: phí xử lý giao dịch ngoại hối số, phí dịch vụ thanh toán quốc tế, phí quản lý hạn mức thấu chi và phí dịch vụ ngân hàng số chuyên sâu cho doanh nghiệp nhỏ (Business).