DCF là gì và làm thế nào để xác định giá trị hiện tại của một khoản đầu tư dựa trên dòng tiền tương lai? Đây là phương pháp được sử dụng phổ biến trong định giá doanh nghiệp, cổ phiếu và đánh giá các dự án đầu tư. Trong bài viết này, đội ngũ chuyên gia tài chính tại Starttrain sẽ cùng bạn phân tích chi tiết nguyên lý hoạt động, công thức tính và cách ứng dụng mô hình định giá DCF chuẩn xác nhất trong thực tế.
DCF là gì?
DCF (Discounted Cash Flow), hay phương pháp chiết khấu dòng tiền, là công cụ cốt lõi trong chiến lược định giá được sử dụng để ước tính giá trị hiện tại của một doanh nghiệp theo các tiêu chuẩn thẩm định của Bộ Tài chính, dự án hoặc khoản đầu tư dựa trên dòng tiền dự kiến tạo ra trong tương lai.
Phương pháp DCF hoạt động dựa trên nguyên tắc giá trị thời gian của tiền, tức là một đồng tiền nhận được hôm nay có giá trị hơn một đồng tiền nhận được trong tương lai. Nguyên nhân là vì số tiền hiện có có thể được sử dụng để đầu tư và tạo ra lợi nhuận.
Do đó, DCF giúp quy đổi các dòng tiền dự kiến trong tương lai về giá trị hiện tại thông qua một tỷ lệ chiết khấu phù hợp. Từ đó, nhà đầu tư có cơ sở đánh giá giá trị của khoản đầu tư và đưa ra quyết định tài chính.
Nguyên lý hoạt động của phương pháp DCF là gì?
Để hiểu rõ DCF là gì thì bạn cần biết nguyên lý hoạt động. Phương pháp chiết khấu dòng tiền hoạt động dựa trên nguyên tắc giá trị thời gian của tiền, tức là một khoản tiền ở hiện tại thường có giá trị cao hơn cùng số tiền nhận được trong tương lai. Nguyên nhân là tiền có thể được sử dụng để đầu tư và tạo ra lợi nhuận theo thời gian.
Ví dụ, với lãi suất 5%/năm, khoản tiền 100 triệu đồng gửi tiết kiệm hôm nay sẽ tăng lên 105 triệu đồng sau một năm. Tương tự, nếu khoản thanh toán 100 triệu đồng bị trì hoãn một năm, giá trị hiện tại của nó chỉ khoảng 95,24 triệu đồng, vì bạn không thể sử dụng số tiền đó để gửi tiết kiệm và sinh lãi ngay từ hôm nay.
Dựa trên nguyên tắc này, DCF quy đổi các dòng tiền dự kiến trong tương lai về giá trị hiện tại thông qua một tỷ lệ chiết khấu phù hợp. Kết quả giúp nhà đầu tư đánh giá liệu giá trị mà dự án có thể tạo ra có tương xứng với số vốn bỏ ra ban đầu hay không.

Để thực hiện phân tích DCF, nhà đầu tư cần xác định ba yếu tố chính:
- Dòng tiền dự kiến: Ước tính số tiền mà khoản đầu tư hoặc dự án có thể tạo ra trong từng giai đoạn.
- Tỷ lệ chiết khấu: Phản ánh chi phí sử dụng vốn và mức độ rủi ro của khoản đầu tư.
- Giá trị cuối kỳ: Ước tính giá trị của khoản đầu tư sau giai đoạn dự báo chi tiết.
Nếu tổng giá trị hiện tại của các dòng tiền lớn hơn vốn đầu tư ban đầu, dự án có thể mang lại hiệu quả tài chính tích cực. Tuy nhiên, độ chính xác của DCF phụ thuộc đáng kể vào chất lượng dự báo dòng tiền và tỷ lệ chiết khấu được lựa chọn.
Công thức tính DCF
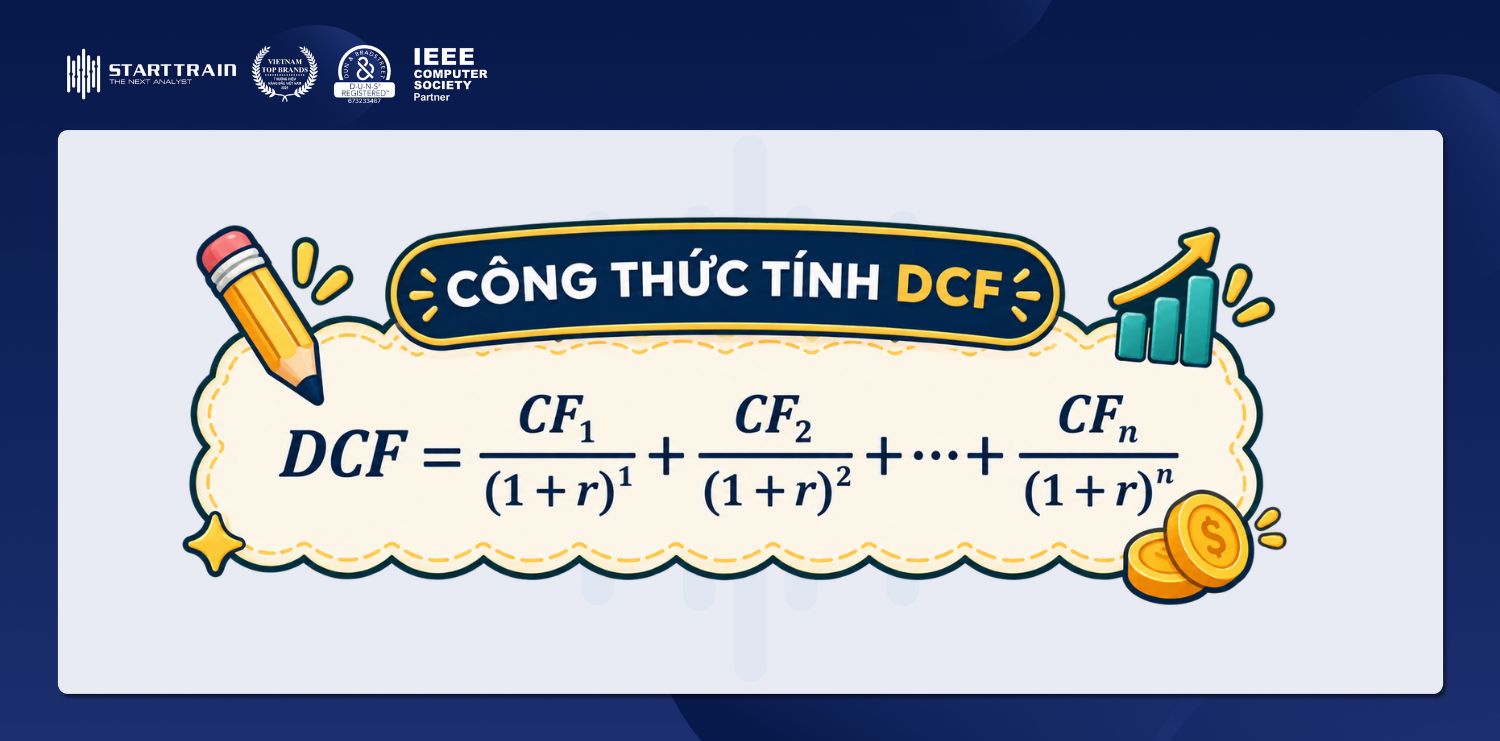
Để xác định giá trị doanh nghiệp bằng phương pháp DCF, người phân tích cần tiến hành các bước xây dựng mô hình tài chính trên Excel để dự báo dòng tiền trong tương lai và quy đổi chúng về giá trị hiện tại. Công thức tham khảo tính DCF được thể hiện như sau:
DCF=CF1(1+r)1+CF2(1+r)2++CFn(1+r)n
Trong đó:
- CF (Cash Flow) – Dòng tiền trong kỳ: Là khoản tiền dự kiến thu được từ một tài sản hoặc khoản đầu tư trong từng kỳ. Khi định giá doanh nghiệp, CF thường là dòng tiền tự do của doanh nghiệp (FCFF) hoặc dòng tiền tự do thuộc về vốn chủ sở hữu (FCFE) được bóc tách từ các chỉ tiêu trên báo cáo tài chính đã kiểm toán. Đối với trái phiếu, dòng tiền bao gồm các khoản lãi định kỳ và tiền gốc được hoàn trả khi đáo hạn.
- n – Số kỳ: Thể hiện khoảng thời gian phát sinh dòng tiền, thường được tính theo tháng, quý hoặc năm. Trong trường hợp các dòng tiền xuất hiện tại những thời điểm không tròn kỳ, số kỳ có thể được biểu diễn dưới dạng thập phân. Điều quan trọng là phải đảm bảo đơn vị thời gian phù hợp với tỷ lệ chiết khấu được sử dụng.
- r – Tỷ lệ chiết khấu: Là tỷ suất sinh lời yêu cầu, được sử dụng để quy đổi dòng tiền tương lai về giá trị hiện tại. Khi định giá doanh nghiệp bằng dòng tiền tự do FCFF, tỷ lệ chiết khấu thường là WACC (Chi phí vốn bình quân gia quyền). Nếu sử dụng dòng tiền FCFE, tỷ lệ chiết khấu phù hợp là chi phí vốn chủ sở hữu.
Lưu ý: WACC phản ánh chi phí sử dụng vốn bình quân của doanh nghiệp, bao gồm vốn vay và vốn chủ sở hữu, theo tỷ trọng tương ứng. Trong khi đó, khi định giá trái phiếu, tỷ lệ chiết khấu thường dựa trên lợi suất yêu cầu của nhà đầu tư đối với trái phiếu có mức rủi ro và kỳ hạn tương đương.
Lợi ích và hạn chế của phương pháp DCF là gì?
Phương pháp DCF được nhiều nhà đầu tư sử dụng để đánh giá giá trị doanh nghiệp dựa trên khả năng tạo ra dòng tiền trong tương lai. Tuy nhiên, để áp dụng hiệu quả, nhà đầu tư cần hiểu rõ những ưu điểm cũng như hạn chế DCF là gì.
Ưu điểm của phương pháp DCF
DCF là một trong những phương pháp định giá phổ biến, giúp nhà đầu tư có cái nhìn sâu hơn về giá trị nội tại của doanh nghiệp.
- Ước tính giá trị nội tại của doanh nghiệp: DCF xác định giá trị doanh nghiệp dựa trên dòng tiền dự kiến tạo ra trong tương lai, thay vì chỉ phụ thuộc vào giá cổ phiếu trên thị trường.
- Hỗ trợ ra quyết định đầu tư: Nhà đầu tư có thể so sánh giá trị ước tính theo DCF với giá thị trường để đánh giá cổ phiếu đang được định giá cao hay thấp. Từ đó, có thêm cơ sở để đưa ra quyết định mua, bán hoặc nắm giữ.
- Xác định các yếu tố thúc đẩy tăng trưởng: Quá trình xây dựng mô hình DCF giúp nhà đầu tư phân tích những yếu tố ảnh hưởng đến giá trị doanh nghiệp kết hợp với kiến thức kế toán quản trị như doanh thu, chi phí, lợi nhuận và nhu cầu vốn đầu tư.
- Linh hoạt trong việc xây dựng kịch bản kinh doanh: DCF cho phép điều chỉnh các giả định về tăng trưởng, dòng tiền và tỷ lệ chiết khấu. Nhờ đó, nhà đầu tư có thể đánh giá giá trị doanh nghiệp trong nhiều kịch bản kinh doanh khác nhau.
- Đánh giá tiềm năng dài hạn: Phương pháp DCF tập trung vào khả năng tạo ra dòng tiền trong tương lai, phù hợp để phân tích giá trị dài hạn của doanh nghiệp.
Nhược điểm của phương pháp DCF
Nếu bạn quan tâm nhược điểm của DCF là gì, thì dưới đây là những hạn chế của phương pháp này.
- Nhạy cảm với các giả định đầu vào: Những thay đổi nhỏ về tỷ lệ chiết khấu, tốc độ tăng trưởng dài hạn hoặc dòng tiền dự báo có thể khiến giá trị doanh nghiệp biến động đáng kể.
- Phụ thuộc vào chất lượng dữ liệu tài chính: Nếu doanh nghiệp cung cấp số liệu thiếu minh bạch hoặc không đầy đủ, việc dự báo doanh thu, chi phí và dòng tiền có thể bị sai lệch, ảnh hưởng đến kết quả định giá.
- Khó dự báo dòng tiền trong tương lai: Những biến động về thị trường, tình hình kinh tế hoặc hoạt động kinh doanh khiến việc ước tính dòng tiền dài hạn trở nên phức tạp.
- Phụ thuộc lớn vào giá trị cuối kỳ: Trong nhiều mô hình DCF, giá trị cuối kỳ chiếm tỷ trọng lớn trong tổng giá trị ước tính. Vì vậy, các giả định về tốc độ tăng trưởng dài hạn có thể ảnh hưởng đáng kể đến kết quả.
- Cần cập nhật mô hình thường xuyên: Khi tình hình kinh doanh hoặc điều kiện thị trường thay đổi, nhà đầu tư cần điều chỉnh các giả định để kết quả định giá phản ánh sát hơn thực tế.
- Hạn chế trong đầu tư ngắn hạn: DCF tập trung vào giá trị nội tại và triển vọng dài hạn, nên không phù hợp để dự đoán biến động giá cổ phiếu trong thời gian ngắn.
Những yếu tố tác động đến DCF
Khi tìm hiểu DCF là gì, bạn cần biết rằng: Chỉ một thay đổi nhỏ về dòng tiền dự báo, tỷ lệ chiết khấu hoặc tốc độ tăng trưởng cũng có thể khiến giá trị doanh nghiệp ước tính thay đổi đáng kể.
- Chất lượng dữ liệu và dự báo tài chính: Khi xử lý mô hình, việc ứng dụng các hàm tài chính (như XNPV, XIRR) theo tài liệu từ hỗ trợ Microsoft Excel sẽ giúp tính toán chiết khấu dòng tiền chuẩn xác hơn. Độ chính xác của các dự báo về doanh thu, chi phí hoạt động, chi tiêu vốn (CapEx) và nhu cầu vốn lưu động ảnh hưởng trực tiếp đến dòng tiền tự do. Nếu dữ liệu đầu vào thiếu chính xác hoặc không đáng tin cậy, kết quả định giá DCF có thể bị sai lệch.
- Rủi ro và biến động thị trường: Những thay đổi về lãi suất, mức độ cạnh tranh, công nghệ hay chính sách có thể tác động đến dòng tiền dự kiến và tỷ lệ chiết khấu. Khi rủi ro gia tăng, tỷ suất sinh lời yêu cầu của nhà đầu tư có thể tăng, từ đó làm giảm giá trị hiện tại của các dòng tiền tương lai.
- Bối cảnh kinh tế và đặc thù ngành: Các yếu tố như lạm phát, tốc độ tăng trưởng GDP và triển vọng phát triển của ngành đều ảnh hưởng đến khả năng tạo ra dòng tiền của doanh nghiệp. Vì vậy, nhà đầu tư cần xem xét điều kiện kinh tế và đặc điểm ngành để đưa ra các giả định phù hợp.
- Giả định về tăng trưởng dài hạn: Tốc độ tăng trưởng được sử dụng để tính giá trị cuối kỳ có thể ảnh hưởng lớn đến kết quả DCF. Nếu giả định tăng trưởng quá lạc quan, giá trị doanh nghiệp có nguy cơ bị ước tính cao hơn thực tế.
LỜI KẾT
Hy vọng bài viết đã giúp bạn hiểu rõ DCF là gì cũng như nguyên lý và cách ứng dụng phương pháp này trong phân tích, định giá đầu tư. Tuy nhiên, hiểu được công thức DCF là gì mới chỉ là bước đầu. Để đưa ra kết quả định giá đáng tin cậy, bạn cần biết cách thu thập, làm sạch và phân tích dữ liệu, từ đó xây dựng những dự báo có cơ sở.
Nếu bạn muốn làm chủ kỹ thuật định giá doanh nghiệp và mô hình hóa dòng tiền chuyên sâu, hãy tham khảo khóa học thực chiến Practical Business Management (PBM) tại Starttrain. Tại đây, bạn sẽ được trực tiếp hướng dẫn xây dựng các mô hình DCF thực tế, từng bước nâng cao năng lực thẩm định tài chính và ra quyết định chiến lược cho doanh nghiệp.