Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Hạch toán là một trong những nghiệp vụ nền tảng giữ vai trò cốt lõi trong việc theo dõi, đo lường và kiểm soát mọi dòng vận động kinh tế, tài chính của doanh nghiệp. Thông qua hệ thống hạch toán chuẩn xác, các nhà quản trị có được cơ sở dữ liệu tin cậy để đánh giá hiệu quả kinh doanh, tối ưu hóa dòng tiền và ra quyết định chiến lược kịp thời.
Hạch toán là quá trình quan sát, đo lường, tính toán, thu thập, xử lý và ghi chép các hoạt động kinh tế, tài chính phát sinh trong một tổ chức hoặc doanh nghiệp. Thông qua hạch toán, doanh nghiệp có thể xác định và theo dõi chính xác các khoản thu – chi, doanh thu, chi phí, tài sản, nguồn vốn, lãi – lỗ và tình hình tài chính tổng thể.
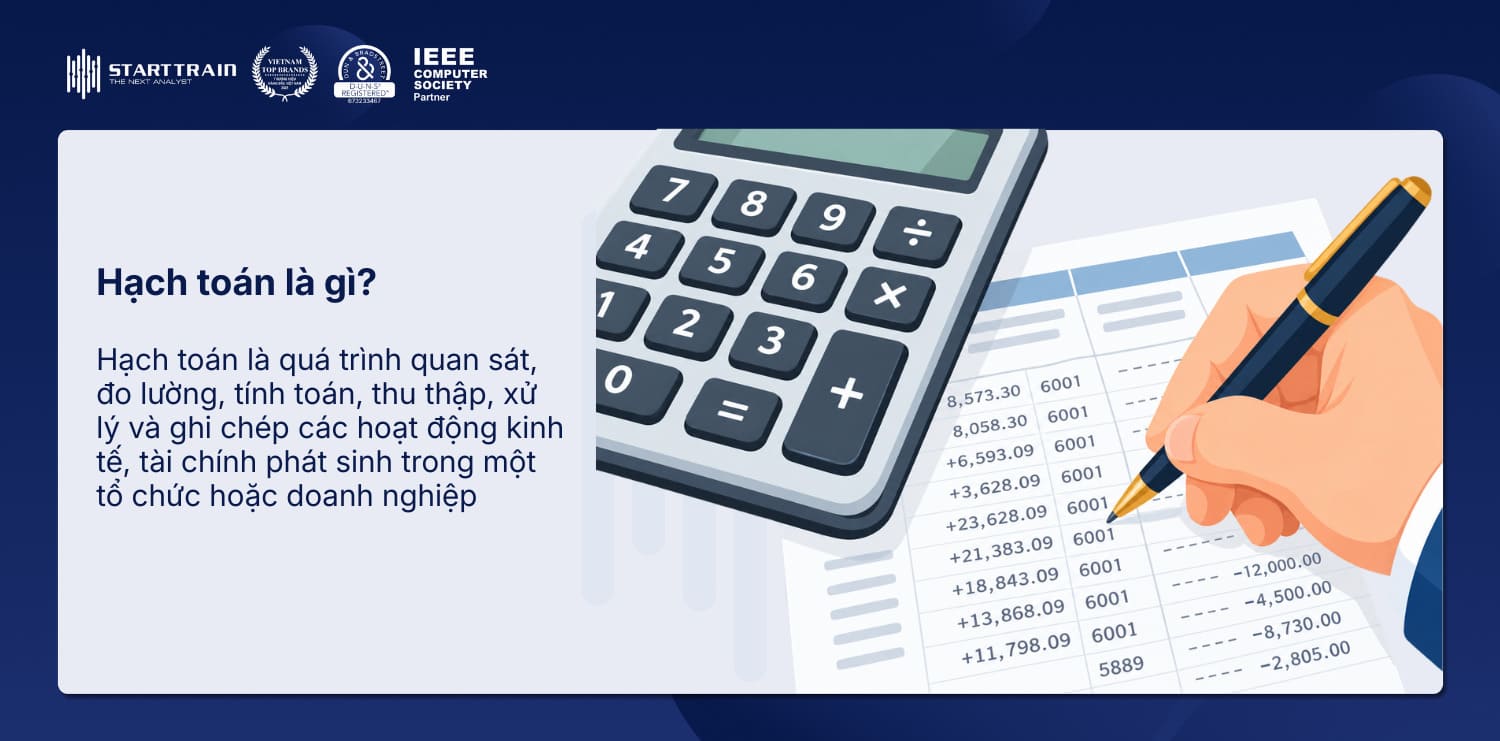
Hạch toán không chỉ đơn thuần là việc ghi chép các giao dịch phát sinh mà còn là cơ sở để doanh nghiệp theo dõi, kiểm soát và đánh giá toàn bộ hoạt động kinh tế, tài chính. Thông tin từ hạch toán giúp các bên liên quan có căn cứ để đưa ra quyết định và thực hiện quản lý hiệu quả.
Dựa trên phạm vi, mục đích và phương pháp thu thập số liệu, hệ thống hạch toán kinh tế được chia thành 3 loại hình cơ bản:
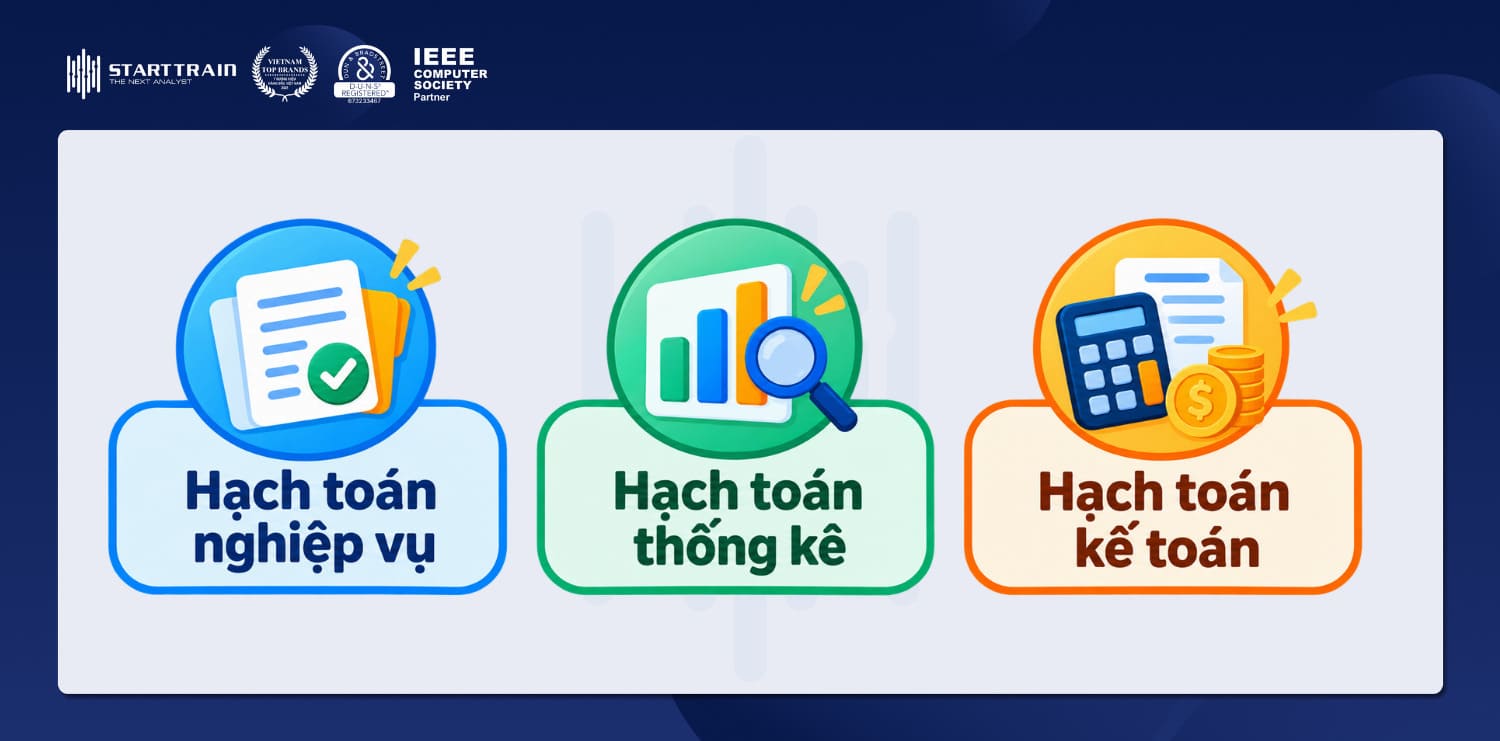
Hạch toán nghiệp vụ là quá trình theo dõi, quan sát và ghi chép trực tiếp từng nghiệp vụ kinh tế cụ thể ngay tại thời điểm và địa điểm phát sinh (như tiến độ sản xuất, xuất nhập kho hàng ngày, chấm công thực tế).
Hạch toán thống kê là phương pháp nghiên cứu mặt lượng trong mối liên hệ mật thiết với mặt chất của các hiện tượng kinh tế – xã hội số lớn trong điều kiện thời gian và không gian cụ thể.
Hạch toán kế toán là quá trình thu thập, xử lý, kiểm tra, phân tích và cung cấp thông tin kinh tế, tài chính dưới hình thức giá trị, hiện vật và thời gian lao động theo các chuẩn mực kế toán hiện hành.
| Tiêu chí so sánh | Hạch toán nghiệp vụ | Hạch toán thống kê | Hạch toán kế toán |
|---|---|---|---|
| Đối tượng theo dõi | Từng nghiệp vụ, sự kiện cụ thể | Hiện tượng kinh tế số lớn | Toàn bộ tài sản và nguồn vốn |
| Thước đo sử dụng | Hiện vật, thời gian, giá trị | Hiện vật và giá trị tổng hợp | Chủ yếu là thước đo Tiền tệ (Giá trị) |
| Tính liên tục & Pháp lý | Không bắt buộc liên tục | Theo kỳ thống kê hoặc định kỳ | Bắt buộc liên tục, toàn diện, pháp lý cao |
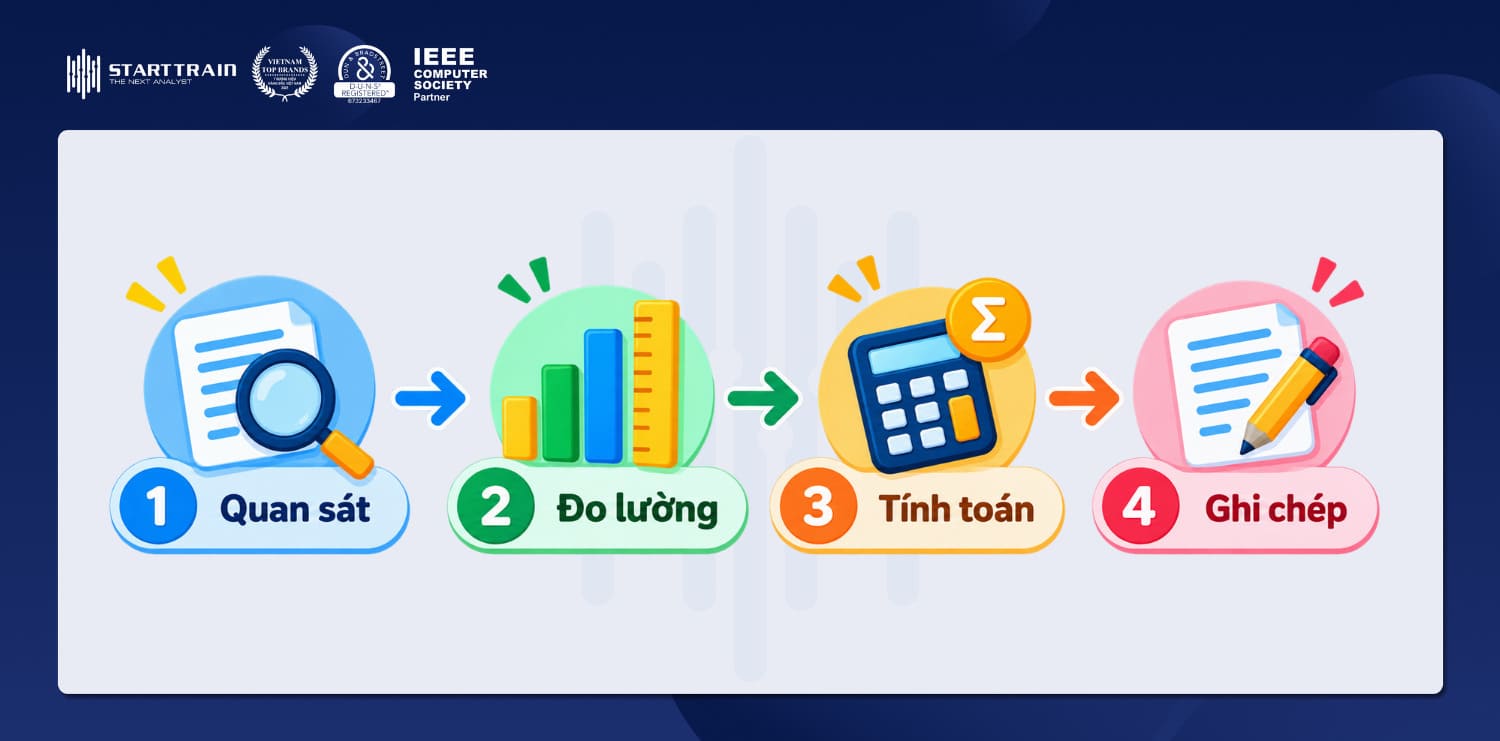
Để bảo đảm thông tin tài chính không bị sai lệch, quá trình hạch toán phải tuân thủ nghiêm ngặt chu trình 4 bước sau:
Thước đo bằng hiện vật là phương pháp sử dụng các đơn vị và công cụ đo lường cụ thể để xác định số lượng, trọng lượng, chiều dài, diện tích… của đối tượng kinh tế. Các công cụ thường dùng gồm cân, thước đo, máy đong hoặc phương pháp đếm. Phương pháp này phù hợp với những đối tượng có đặc điểm định lượng rõ ràng, giúp doanh nghiệp theo dõi chính xác số lượng hàng hóa, nguyên vật liệu, sản phẩm và tình hình tồn kho.
Thước đo bằng lao động là phương pháp sử dụng thời gian lao động và năng suất lao động để đo lường, đánh giá hoạt động của người lao động hoặc bộ phận trong doanh nghiệp. Đơn vị thường được sử dụng là giờ công, ngày công hoặc thời gian thực hiện công việc. Thước đo này giúp doanh nghiệp xác định tổng thời gian lao động, đánh giá năng suất và hiệu quả làm việc, đồng thời hỗ trợ tính toán chi phí sản xuất và phân bổ nguồn lực phù hợp.
Thước đo bằng giá trị là phương pháp sử dụng đơn vị tiền tệ để phản ánh và lượng hóa các hoạt động kinh tế, tài chính của doanh nghiệp. Đây là thước đo giúp quy đổi các khoản mục khác nhau về cùng một đơn vị, thuận tiện cho việc tổng hợp và so sánh.
Thông qua thước đo bằng giá trị, doanh nghiệp có thể tổng hợp chi phí, doanh thu, thu nhập và các khoản tài chính, từ đó đánh giá hiệu quả kinh doanh dựa trên mối quan hệ giữa chi phí bỏ ra và giá trị thu được.
Hạch toán kinh tế là phương thức quản trị kinh doanh dựa trên nguyên tắc lấy thu bù chi và bảo đảm có lãi, nâng cao tính tự chủ và trách nhiệm vật chất của đơn vị kinh doanh.
Hạch toán độc lập là hình thức tổ chức kế toán trong đó chi nhánh hoặc công ty con sở hữu bộ máy kế toán riêng, tự mở sổ sách, lập báo cáo tài chính và tự chịu trách nhiệm quyết toán thuế độc lập với công ty mẹ.
Hạch toán chi phí là việc tập hợp, phân loại và kết chuyển các chi phí phát sinh (nguyên vật liệu, nhân công, chi phí chung) để tính toán chính xác giá thành sản phẩm, làm cơ sở tối ưu hóa chiến lược định giá bán ra thị trường.
Hạch toán là khái niệm rộng hơn, bao hàm toàn bộ các hoạt động thu thập, đo lường và phản ánh kinh tế (gồm hạch toán nghiệp vụ, thống kê và kế toán). Trong khi đó, Kế toán là một bộ phận chuyên sâu của hạch toán sử dụng thước đo tiền tệ để lập báo cáo tài chính có giá trị pháp lý.
Đối với chi nhánh mới thành lập quy mô nhỏ, hình thức hạch toán phụ thuộc giúp giảm tải chi phí nhân sự và đơn giản hóa thủ tục kê khai thuế. Khi chi nhánh mở rộng doanh thu và cần quyền tự chủ tài chính cao, doanh nghiệp nên chuyển sang hạch toán độc lập.
Hạch toán là công cụ kiểm soát sống còn giúp doanh nghiệp biến những dòng giao dịch phức tạp thành hệ thống thông tin tài chính minh bạch và chuẩn xác. Việc làm chủ các hình thức và thước đo hạch toán là nền tảng vững chắc cho bất kỳ nhà quản lý hay chuyên viên tài chính nào.
Để nâng cao năng lực làm chủ số liệu, tự động hóa quy trình xử lý dữ liệu tài chính và lập báo cáo quản trị chuyên nghiệp, bạn có thể tham khảo khóa học Quản trị Tài Chính thực chiến Practical Business Management (PBM) tại Starttrain