Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00
Địa chỉ:
Lầu 7 Tòa nhà STA, 618 đường 3/2, Phường Diên Hồng (Phường 14, Quận 10), TP HCM
Giờ làm việc
Thứ 2 tới thứ 6: 9:00 - 18:00

Trong quản trị nhân sự, đặc biệt là mảng C&B, kế hoạch ngân sách lương đóng vai trò là yếu tố cốt lõi quyết định đến sự ổn định tài chính và năng lực cạnh tranh của doanh nghiệp. Một kế hoạch ngân sách lương được xây dựng bài bản không chỉ giúp tối ưu hóa chi phí vận hành, giữ vững dòng tiền mà còn giúp doanh nghiệp chủ động trong chính sách thu hút và giữ chân nhân tài.
Tuy nhiên, làm thế nào để lập ngân sách sát với thực tế kinh doanh và phân biệt rõ ràng với quỹ lương vẫn là bài toán đòi hỏi nhân sự C&B và các nhà quản lý phải thực hiện chính xác. Bài viết dưới đây, Starttrain sẽ giải đáp chi tiết từ khái niệm, lợi ích đến các bước lập kế hoạch ngân sách lương tối ưu nhất cho doanh nghiệp.
Kế hoạch ngân sách lương (Salary Budget Plan hay Payroll Budget Plan) là bảng dự toán chi tiết toàn bộ chi phí liên quan đến tiền lương, tiền công và các khoản chi trả trực tiếp hoặc gián tiếp cho người lao động trong một khoảng thời gian nhất định (thường là theo năm tài chính, quý hoặc tháng).
Đây không đơn thuần là con số dự trù chi trả lương hàng tháng mà là một bản thiết kế tài chính nhân sự toàn diện. Kế hoạch này được tính toán dựa trên quy mô nhân sự hiện tại, định hướng mở rộng kinh doanh, chính sách tăng lương định kỳ, thưởng hiệu suất cũng như các nghĩa vụ pháp lý bắt buộc.
Lên kế hoạch ngân sách lương là quá trình phối hợp liên phòng ban chặt chẽ giữa bộ phận Nhân sự (C&B/HR) và bộ phận Tài chính – Kế toán nhằm tính toán, phân bổ và kiểm soát dòng tiền chi trả cho nguồn lực con người.
Quá trình lập ngân sách lương bắt đầu từ việc rà soát toàn bộ chi phí thực tế đã phát sinh trong từ 1 đến 3 năm gần nhất, bao gồm lương cố định, tiền thưởng, phụ cấp và các khoản trích theo lương. Bên cạnh số liệu chi trả, bộ phận C&B cần phân tích tỷ lệ biến động nhân sự (Turnover Rate) ở từng phòng ban nhằm dự báo chính xác mức độ biến động quỹ lương do tuyển mới hoặc nghỉ việc.
Đồng thời, việc tham khảo các báo cáo khảo sát thị trường (Salary Benchmarking) giúp doanh nghiệp đánh giá mặt bằng thu nhập chung của ngành, từ đó chuẩn bị phương án điều chỉnh thu nhập phù hợp.
Quá trình lập ngân sách lương bắt đầu từ việc rà soát toàn bộ chi phí thực tế đã phát sinh trong từ 1 đến 3 năm gần nhất, bao gồm: lương cố định, tiền thưởng, phụ cấp và các khoản trích theo lương.
Bên cạnh số liệu chi trả, bộ phận C&B cần phân tích tỷ lệ biến động nhân sự ở từng phòng ban nhằm dự báo chính xác mức độ biến động quỹ lương do tuyển mới hoặc nghỉ việc. Đồng thời, việc tham khảo các báo cáo khảo sát thị trường cũng giúp doanh nghiệp đánh giá mặt bằng thu nhập chung của ngành, từ đó chuẩn bị phương án điều chỉnh thu nhập phù hợp.
Đây là bước tính toán định lượng quan trọng nhất, yêu cầu bóc tách từng nhóm chi phí cấu thành nên ngân sách nhân sự. Lương cố định được xác định dựa trên hợp đồng lao động hiện hành và quy chế lương của công ty, trong khi lương biến đổi được dự toán theo các mức thưởng KPI/OKR, hoa hồng bán hàng hay thưởng lễ tết và tháng 13.
Song song đó, doanh nghiệp phải tính toán chính xác các nghĩa vụ tài chính bắt buộc như Bảo hiểm xã hội, Bảo hiểm y tế, Bảo hiểm thất nghiệp và Kinh phí công đoàn theo tỷ lệ và mức trần do pháp luật quy định. Các khoản phụ cấp cố định cùng chi phí làm thêm giờ dự kiến trong các mùa cao điểm cũng được đưa vào mô hình tính toán.
Một kế hoạch ngân sách lương thực tế không thể bỏ qua các tác động từ môi trường kinh tế bên ngoài. Người lập kế hoạch cần chủ động cập nhật những thay đổi về chính sách pháp luật như mức lương tối thiểu vùng hay trần đóng bảo hiểm, đồng thời tính toán yếu tố lạm phát và chỉ số giá tiêu dùng để đảm bảo giá trị thu nhập thực tế cho người lao động.
Nhằm đối phó với rủi ro phát sinh, doanh nghiệp thường trích lập một quỹ dự phòng khoảng 5% đến 10% trên tổng ngân sách, dùng để chi trả cho các tình huống tuyển dụng khẩn cấp, biến động tỷ giá hoặc khối lượng làm thêm giờ tăng đột biến.
Khi bản dự thảo hoàn thành, bộ phận HR và Tài chính – Kế toán sẽ tiến hành ngồi lại đối soát. HR sẽ bảo vệ nhu cầu chi tiêu cho nguồn nhân lực, trong khi Kế toán đánh giá tính khả thi dựa trên báo cáo kết quả kinh doanh và khả năng chịu đựng của dòng tiền. Hai bên cùng thống nhất điều chỉnh các kịch bản ngân sách để vừa đảm bảo mục tiêu nhân sự, vừa tối ưu hóa lợi nhuận doanh nghiệp. Bản kế hoạch hoàn thiện cuối cùng sẽ được trình lên Ban Giám đốc hoặc Hội đồng quản trị để giải trình và phê duyệt chính thức.
Công việc lập kế hoạch chỉ thực sự hoàn thành khi ngân sách đi vào vận hành và được theo dõi sát sao. Định kỳ hàng tháng hoặc hàng quý, bộ phận C&B phối hợp với Kế toán thực hiện phân tích chênh lệch giữa chi phí thực tế và con số dự toán. Việc xác định nguyên nhân gây lệch ngân sách sẽ giúp doanh nghiệp kịp thời đưa ra các giải pháp điều chỉnh, đảm bảo chi phí nhân sự cả năm không vượt quá hạn mức phê duyệt.
Để quản lý chi phí con người hiệu quả, doanh nghiệp thường áp dụng các phương pháp lập ngân sách khác nhau. Tùy theo định hướng và tình hình thực tế, ngân sách nhân sự được chia thành hai loại hình phổ biến:
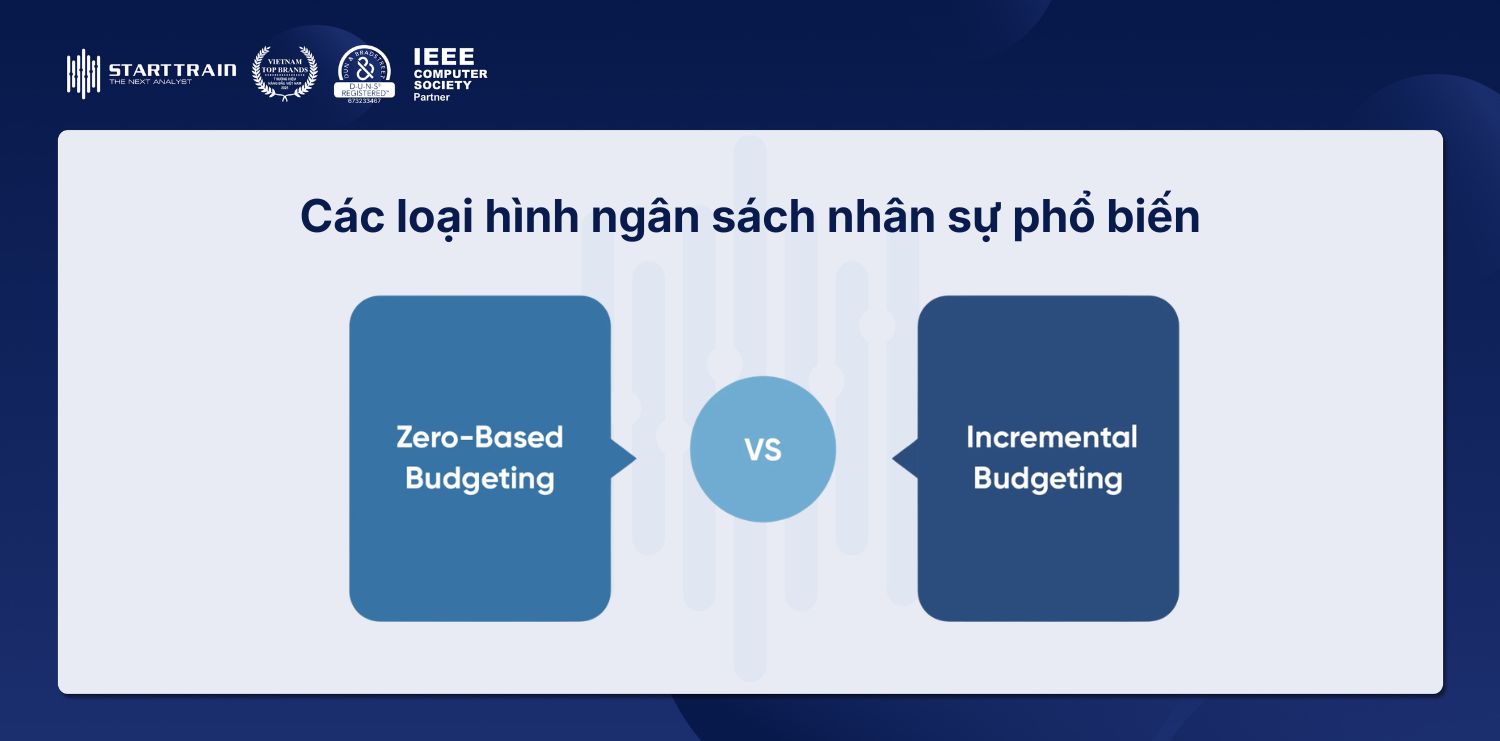
Trong thực tế vận hành, kế hoạch ngân sách lương có thể được triển khai theo cả hai hình thức trên:
Dù áp dụng theo hình thức nào, quá trình tạo lập và xây dựng kế hoạch ngân sách lương luôn phức tạp và đòi hỏi tính chính xác cao. Ngân sách lương thường chiếm tỷ trọng lớn nhất trong tổng chi phí vận hành của doanh nghiệp. Một kế hoạch ngân sách lương chuẩn xác sẽ giúp doanh nghiệp giữ vững cân bằng tài chính, tránh tình trạng vỡ quỹ lương hoặc thiếu hụt ngân sách cho các hoạt động đầu tư khác.
Một kế hoạch ngân sách lương sát với thực tế giúp bộ phận Tài chính – Kế toán luôn chủ động trong việc kiểm soát dòng tiền chi trả hàng tháng, tránh rơi vào thế thụ động hoặc nguy cơ vỡ quỹ lương. Bằng cách dự toán chính xác các nghĩa vụ chi trả từ lương, thưởng cho đến bảo hiểm, doanh nghiệp duy trì được sự cân bằng tài chính lành mạnh và đảm bảo nguồn lực cho các hoạt động kinh doanh cốt lõi khác.
Ngân sách lương được chuẩn bị chu đáo tạo tiền đề để doanh nghiệp xây dựng khung đãi ngộ có tính cạnh tranh cao so với thị trường. Điều này không chỉ giúp thu hút các nhân tài chất lượng cao về cho tổ chức mà còn giữ chân lực lượng nhân sự nòng cốt. Khi các chính sách phúc lợi được thực hiện đầy đủ và đúng hạn, uy tín của thương hiệu tuyển dụng trên thị trường lao động cũng được củng cố mạnh mẽ.
Xây dựng ngân sách lương giúp Ban Giám đốc dễ dàng đánh giá chỉ số hoàn vốn đầu tư (ROI) của nguồn nhân lực thông qua tương quan giữa chi phí nhân sự và doanh thu tạo ra. Đồng thời, việc dự toán đầy đủ các khoản trích nộp bắt buộc như Bảo hiểm xã hội, Bảo hiểm y tế, Bảo hiểm thất nghiệp và Kinh phí công đoàn giúp tổ chức tuân thủ tuyệt đối quy định pháp luật, loại bỏ các rủi ro pháp lý phát sinh.
Đối với nhân sự, một kế hoạch tài chính minh bạch đem lại cảm giác yên tâm tuyệt đối khi cống hiến cho tổ chức. Người lao động hiểu rằng các chính sách thu nhập, thưởng hiệu suất và đãi ngộ của họ luôn được bảo đảm chi trả đúng cam kết. Niềm tin này chính là chất xúc tác quan trọng gia tăng mức độ gắn kết lâu dài của nhân viên đối với sự phát triển của công ty.
Ngân sách lương khi gắn liền với hệ thống đánh giá hiệu suất (KPIs/OKRs) sẽ tạo ra môi trường làm việc công bằng, nơi công sức của mỗi cá nhân được ghi nhận và tưởng thưởng tương xứng. Việc trích lập sẵn nguồn ngân sách cho thăng chức và tăng lương định kỳ giúp người lao động nhìn thấy rõ lộ trình phát triển thu nhập, từ đó tự tin lập kế hoạch nâng cao năng lực và cải thiện chất lượng cuộc sống.
Rất nhiều người thường nhầm lẫn giữa hai khái niệm này. Việc phân biệt rõ ràng giúp nhà quản lý kiểm soát dòng tiền chính xác hơn.
| Tiêu chí | Ngân sách lương | Quỹ lương |
| Bản chất | Kế hoạch dự toán tài chính mang tính chiến lược và dự báo. | Số tiền thực tế tích lũy hoặc chi trả thực tế cho người lao động. |
| Thời điểm | Được lập trước khi kỳ tài chính bắt đầu. | Xuất hiện và thay đổi trong quá trình vận hành thực tế. |
| Phạm vi | Bao gồm chi phí lương, thưởng, bảo hiểm, phụ cấp và các chi phí phát sinh liên quan. | Tập trung chủ yếu vào tổng số tiền lương trả trực tiếp cho nhân sự. |
| Tính chất | Có tính linh hoạt, có thể điều chỉnh theo quý/năm. | Cố định hơn, phản ánh chính xác nghĩa vụ trả lương hàng tháng. |
Để đảm bảo bản kế hoạch ngân sách lương đầy đủ và chính xác, HR và Kế toán cần tổng hợp và dự toán các yếu tố cốt lõi sau:
Nhằm tăng cường hiệu quả quản lý, nhiều tổ chức áp dụng cơ chế kiểm soát ngân sách theo trung tâm chi phí để phân bổ rõ ràng trách nhiệm chi trả ngân sách lương cho từng phòng ban và đơn vị kinh doanh cụ thể.
Kế hoạch ngân sách lương không đơn thuần là một bản tính toán chi phí tài chính khô khan, mà là công cụ quản trị chiến lược giúp kết nối mục tiêu kinh doanh với chính sách đãi ngộ nhân sự. Một kế hoạch ngân sách được xây dựng chuẩn xác, linh hoạt và theo sát thực tế không chỉ bảo vệ sự an toàn cho dòng tiền của doanh nghiệp mà còn tạo nền tảng vững chắc để thu hút, giữ chân nhân tài và tối ưu hóa hiệu suất làm việc của toàn bộ tổ chức.
Để nâng cao năng lực quản trị, doanh nghiệp cần duy trì sự phối hợp chặt chẽ giữa bộ phận HR và Kế toán, đồng thời cân nhắc ứng dụng các công cụ công nghệ hiện đại trong việc theo dõi và kiểm soát ngân sách lương hiệu quả theo từng chu kỳ.