GIỚI THIỆU
Báo cáo này dựa trên tập dữ liệu gồm 829.262 giao dịch bán lẻ tại 50 cửa hàng thuộc chuỗi MysToys trên 29 tỉnh/thành phố tại Việt Nam, thu thập liên tục trong 21 tháng (từ ngày 01/01/2022 đến 30/09/2023). Danh mục khảo sát bao gồm 35 sản phẩm phân bổ trên 5 ngành hàng: Đồ chơi, Mĩ thuật & Thủ công, Đồ điện tử, Board games và Thể thao & Ngoài trời, phản ánh bức tranh tiêu dùng đa dạng trên toàn hệ thống.
Được lưu trữ chi tiết đến từng dòng giao dịch với các chỉ số cốt lõi như số lượng, giá bán, giá vốn, doanh thu và lợi nhuận gộp, bộ dữ liệu đóng vai trò nền tảng để đánh giá hiệu quả kinh doanh của chuỗi. Mục tiêu phân tích tập trung vào việc theo dõi biến động doanh thu, biên lợi nhuận theo danh mục sản phẩm, loại vị trí mặt bằng và chu kỳ thời gian, làm tiền đề để xác định cơ hội tăng trưởng và đề xuất giải pháp tối ưu vận hành.
TỔNG QUAN
Hiệu quả kinh doanh toàn hệ thống
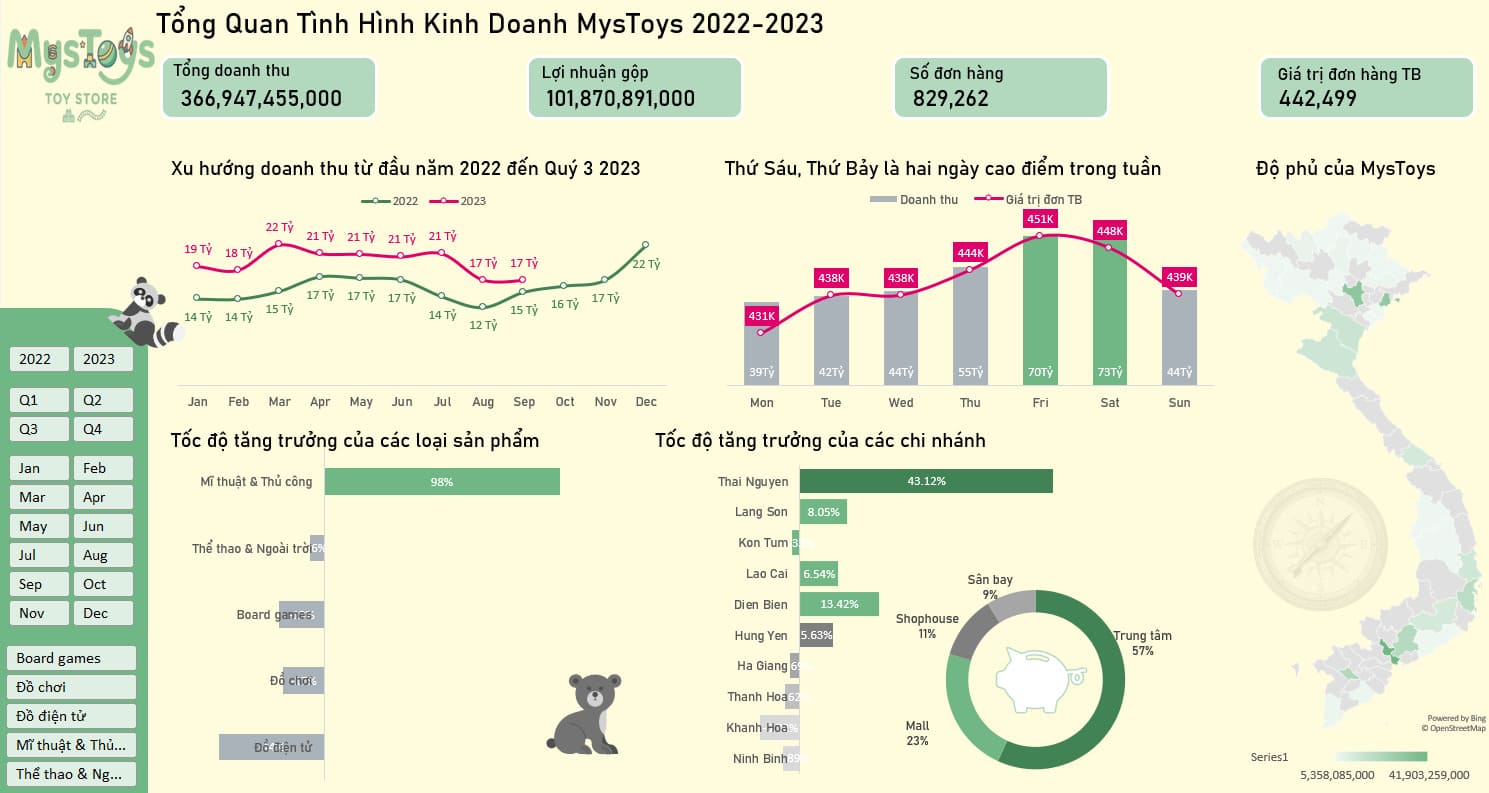
Trong 21 tháng khảo sát, chuỗi MysToys ghi nhận tổng doanh thu đạt 366,95 tỷ VND và lợi nhuận gộp 101,87 tỷ VND, tương ứng tỷ suất lợi nhuận gộp bình quân đạt 27,8%.
- Tổng số giao dịch: 829.262
- Tổng lượng sản phẩm tiêu thụ: 1,09 triệu sản phẩm.
- Giá trị đơn hàng trung bình (AOV): 442.499 VND/giao dịch.
- Số lượng sản phẩm trung bình (UPT): 1,32 sản phẩm/đơn (trong đó 83,1% giao dịch chỉ mua duy nhất 1 sản phẩm).
So sánh cùng kỳ 9 tháng đầu năm (Tháng 1 – Tháng 9: 2022 vs. 2023)
| Chỉ số | T1-T9/2022 | T1-T9/2023 | Tăng trưởng |
| Số lượng giao dịch | 297.055 | 408.417 | +37,5% |
| Doanh thu | 135,17 tỷ VND | 176,85 tỷ VND | +30,8% |
| Lợi nhuận gộp (GP) | 39,91 tỷ VND | 46,29 tỷ VND | +16,0% |
| Biên lợi nhuận gộp (GP Margin) | 29,5% | 26,2% | -3,3% |
Doanh số & Biên lợi nhuận theo ngành hàng
| Ngành hàng | Doanh thu (tỷ VND) | Tỷ trọng | Biên LN gộp | Tăng trưởng |
| Đồ chơi | 129,38 | 35,3% | 21,2% | +14,2% |
| Mĩ thuật & Thủ công | 68,69 | 18,7% | 27,8% | +251,5% |
| Đồ điện tử | 57,09 | 15,6% | 44,5% | -27,9% |
| Board games | 56,61 | 15,4% | 30,4% | +20,3% |
| Thể thao & Ngoài trời | 55,17 | 15,0% | 23,2% | +25,2% |
| Tổng cộng | 366,95 | 100% | 27,8% | – |
Sản phẩm đóng góp doanh thu hàng đầu:
- Lego lắp ráp: 60,69 tỷ VND (chiếm 16,5% doanh thu chuỗi; biên LN 12,5%).
- Tai nghe không dây Colorbuds: 39,76 tỷ VND (biên LN 53,3%, đóng góp lợi nhuận gộp cao nhất toàn hệ thống với 21,19 tỷ VND).
- Cát thần kỳ: 24,60 tỷ VND.
- Mô hình nhân vật: 23,53 tỷ VND.
- Khối Rubik: 23,20 tỷ VND.
Chu kỳ thời gian & Mùa vụ (Seasonality)
- Doanh thu theo tháng (2022 vs. 2023):
- Năm 2022 (12 tháng): Đạt 190,10 tỷ VND; đỉnh rơi vào Tháng 12 (22,28 tỷ VND) nhờ mùa lễ hội mua sắm cuối năm.
- Năm 2023 (9 tháng): Đạt 176,85 tỷ VND; đỉnh rơi vào Tháng 3 (22,44 tỷ VND).
- Tháng thấp điểm (Đáy): Tháng 8 ghi nhận doanh số thấp nhất ở cả hai năm (12,43 tỷ năm 2022 và 16,79 tỷ năm 2023).
- Lưu lượng và doanh thu theo thứ trong tuần:
- Thứ Sáu & Thứ Bảy: Chiếm 317.252 đơn hàng (38,3%) và đóng góp 142,53 tỷ VND (38,8% tổng doanh thu).
- Thứ Hai: Ngày thấp điểm nhất với chỉ 90.332 giao dịch và 38,90 tỷ VND doanh thu.
INSIGHTS
Cơ cấu ngành hàng và biên lợi nhuận
- Ngành Đồ điện tử có tỷ suất lợi nhuận gộp cao nhất hệ thống nhưng lại sụt giảm mạnh nhất. Tính đến hết tháng 9/2023, doanh thu ngành này đã giảm -44% so với cả năm 2022 (và giảm -27,9% so với cùng kỳ 9 tháng). Việc nhóm sản phẩm công nghệ suy giảm mạnh khiến hệ thống mất đi nguồn đóng góp lợi nhuận gộp lớn nhất.
- Ngành Mĩ thuật & Thủ công tăng trưởng cao (9 tháng đầu năm 2023 tăng +98% so với cả năm 2022 và tăng +251,5% so với cùng kỳ 9 tháng). Tuy nhiên, ngành này có biên lợi nhuận ở mức trung bình (27,8%) và giá trị đơn vị thấp, không đủ bù đắp phần lợi nhuận gộp thiếu hụt từ ngành Đồ điện tử.
- Lego đóng góp doanh thu lớn nhất (60,69 tỷ VND, chiếm 16,5% toàn chuỗi), nhưng biên lợi nhuận gộp chỉ đạt 12,5%. Tỷ trọng doanh số dịch chuyển mạnh về phía Lego khiến biên lợi nhuận gộp bình quân toàn hệ thống giảm từ 29,5% xuống 26,2%.
Biến động doanh thu theo tháng
- Đỉnh doanh thu Tháng 3/2023: Doanh thu Tháng 3/2023 đạt 22,44 tỷ VND (tăng +49,8% so với Tháng 3/2022), ghi nhận mức doanh thu theo tháng cao nhất trong giai đoạn khảo sát.
- Mức sụt giảm định kỳ vào Tháng 8: Cả năm 2022 (12,43 tỷ VND) và năm 2023 (16,79 tỷ VND) đều ghi nhận doanh số thấp nhất năm vào Tháng 8 do người tiêu dùng ưu tiên chi tiêu cho mùa tựu trường, giảm ngân sách cho đồ chơi và giải trí.
- Tốc độ tăng trưởng cùng kỳ chậm lại trong Quý 3/2023: Sau mức tăng trưởng cao ở Quý 1/2023 (+33% đến +50% so với cùng kỳ), tốc độ tăng trưởng doanh thu chậm dần trong Quý 3/2023; riêng Tháng 9/2023 chỉ tăng +12,3% so với Tháng 9/2022 (16,72 tỷ so với 14,88 tỷ VND).
Doanh thu theo ngày trong tuần
- Tập trung doanh số vào Thứ Sáu và Thứ Bảy: Doanh thu tăng từ Thứ Năm (55,47 tỷ VND) và đạt mức cao nhất vào Thứ Sáu (69,87 tỷ VND) cùng Thứ Bảy (72,66 tỷ VND), chiếm gần 39% tổng doanh thu toàn chuỗi.
- Sự sụt giảm doanh số vào ngày Chủ Nhật: Trái với xu hướng bán lẻ thông thường, ngày Chủ Nhật tại MysToys sụt giảm rõ rệt về mức 101.360 giao dịch và 44,45 tỷ VND — thấp hơn đáng kể so với Thứ Năm (125.053 giao dịch và 55,47 tỷ VND).
- Mức tiêu thụ thấp nhất vào Thứ Hai: Thứ Hai ghi nhận mức thấp nhất tuần (38,90 tỷ VND, 90.332 đơn), tạo ra sự chênh lệch lớn về hiệu suất sử dụng mặt bằng và nhân sự giữa đầu tuần và cuối tuần.
Tăng trưởng doanh thu theo tỉnh thành
- Tăng trưởng cao tại nhóm tỉnh công nghiệp và vùng ven: Dù năm 2023 chỉ mới có số liệu 9 tháng (tổng chuỗi đạt 93% cả năm 2022, tức -7%), nhiều tỉnh đã vượt doanh thu của cả 12 tháng năm 2022:
- Thái Nguyên: Tăng +43,12% so với cả năm 2022.
- Điện Biên: Tăng +13,42%.
- Lạng Sơn: Tăng +8,05%.
- Lào Cai: Tăng +6,54%.
- Hưng Yên: Tăng +5,63%.
- Suy giảm tại một số địa bàn du lịch và tiêu dùng lớn: Doanh thu 9 tháng năm 2023 sụt giảm tại Khánh Hòa (-6,72%), Ninh Bình (-2,89%) và Thanh Hóa (-2,62%) so với năm 2022.
Hiệu quả theo loại vị trí và chỉ số UPT
- Năng suất vượt trội của kênh Sân bay: Dù chỉ có 3 điểm bán, doanh thu bình quân đạt 10,92 tỷ VND/cửa hàng (cao hơn mức ~7 tỷ VND của Trung tâm, Mall và Shophouse) cùng biên lợi nhuận gộp cao nhất (29,3%).
- Quy mô giỏ hàng hạn chế (UPT): 83,1% giao dịch chỉ mua 1 món hàng (UPT đạt 1,32; AOV đạt 442.499 VND), cho thấy hiệu quả bán chéo (cross-selling) trên mỗi lượt khách còn thấp.
ĐỀ XUẤT
Tối ưu cơ cấu sản phẩm và phục hồi biên lợi nhuận gộp
- Tái cơ cấu nhóm Đồ điện tử: Khẩn trương rà soát vòng đời dòng tai nghe Colorbuds, bổ sung danh mục thiết bị công nghệ giáo dục và đồ chơi điện tử mới (biên lãi mục tiêu >40%) để chặn đà suy giảm doanh thu và lợi nhuận gộp của nhóm hàng này.
- Chiến lược bán kèm bù trừ biên lãi: Thiết lập các gói combo kết hợp giữa sản phẩm có sức hút doanh số cao nhưng biên lãi thấp (Lego 12,5%) với các sản phẩm phụ trợ có biên lãi tốt (Mĩ thuật & Thủ công 27,8%, Board games 30,4%) nhằm nâng biên lợi nhuận gộp trung bình của đơn hàng Lego lên mức 18% – 20%.
Giải quyết nút thắt quy mô giỏ hàng (Cải thiện UPT và AOV)
- Thiết kế khu vực hàng mua kèm tại quầy thu ngân (POS Cash-wrap): Bố trí các sản phẩm kích thước nhỏ, giá dưới 100.000 VND có tính thôi thúc mua cao (Cát thần kỳ mini, Khối Rubik, phụ kiện thủ công) ngay lối thanh toán để chuyển đổi nhóm 83,1% khách hàng chỉ mua 1 món.
- Chính sách khuyến mãi theo bậc thang số lượng: Áp dụng ưu đãi “Giảm 30% cho sản phẩm thứ 2 cùng hóa đơn” hoặc “Tặng quà trải nghiệm thủ công khi đơn hàng đạt trên 2 món”, hướng tới mục tiêu tăng UPT từ 1,32 lên 1,60 sản phẩm/giao dịch trong Quý 4.
Điều hòa chu kỳ bán hàng
- Kích cầu ngày Chủ Nhật và đầu tuần:
- Tổ chức workshop trải nghiệm (lắp ráp Lego, tô tượng, trải nghiệm board game) định kỳ vào Chủ Nhật để thu hút lại lượng khách gia đình.
- Triển khai chương trình tích lũy điểm thưởng thành viên gấp đôi (Double Loyalty Points) vào Thứ Hai và Thứ Ba nhằm dịch chuyển lưu lượng mua sắm từ cuối tuần sang đầu tuần, giảm tải áp lực cho Thứ Sáu – Thứ Bảy.
- Chủ động ứng phó mùa trũng Tháng 8: Xây dựng sớm chiến dịch tiếp thị “Tựu trường sáng tạo” từ giữa tháng 7, tập trung kinh doanh các bộ học cụ STEM, màu vẽ, đồ thủ công phục vụ năm học mới để bù đắp sự suy giảm của mảng đồ chơi thuần túy.
Chiến lược mở rộng mạng lưới cửa hàng theo dữ liệu
- Nhân rộng mô hình Sân bay: Tiếp tục ưu tiên đàm phán mặt bằng tại các nhà ga sân bay nội địa và quốc tế tiềm năng (mục tiêu mở thêm 1-2 điểm bán), tận dụng tệp khách hàng có khả năng chi trả cao và biên lợi nhuận vượt trội (29,3%).
- Dịch chuyển nguồn lực sang các tỉnh công nghiệp tăng trưởng cao: Đẩy mạnh kế hoạch mở rộng điểm bán tại Thái Nguyên, Hưng Yên, Lạng Sơn; đồng thời đánh giá lại chi phí thuê và cơ cấu sản phẩm tại các thị trường đang có dấu hiệu chững lại như Khánh Hòa, Ninh Bình và Thanh Hóa.